基本資料
億豐企業(Nien Made Enterprise,8464.TW,TWSE 上市,2015-12-22 掛牌)為全球最大窗簾/家飾製造商之一,主要產品為訂製窗簾(Custom Window Coverings)與成品窗簾(Stock Window Coverings),另有輕組裝家具業務。董事長粘耿豪、總經理粘肇紘;成立於 2007-07-26,資本額約 NT$29.3 億元(已發行普通股 293,020,200 股);總部位於台中市西屯區。主要股東為粘氏家族(29.1%)與莊氏家族(8.5%)。市值約 US$3.6bn;外資持股約 40.7%(2026-08-12)。CLSA(里昂,SinoPac 合作研究,分析師 Jimmy Chou)2026-08-12 報告維持 Outperform,目標價由 NT$425 上調至 NT$490(+15%),現價 NT$391.00,潛在上漲空間 +25%。
產業定位
億豐為傳產消費品類(窗簾/家居裝飾),與 vault 主體的半導體供應鏈研究主軸無關聯,本頁獨立建立,不掛任何 #供應鏈/* 或 #技術/*(半導體)標籤。
產品與應用
| 產品 / 服務 | 應用 | 生產基地 |
|---|---|---|
| 訂製窗簾(Custom Window Coverings) | 北美與國際(歐洲/日本/澳洲/紐西蘭)住宅裝修市場;營收佔比持續提升(2020 年 62% → 2025 年 73%) | 中國、墨西哥、越南 |
| 成品窗簾(Stock Window Coverings) | 大型零售通路(big-box retailers) | 柬埔寨 |
| 輕組裝家具 | 消費家具 | 美國 |
營收地區分布:美洲約佔 67-77%(近年降至 67%,2025/1H26)、歐洲由 18% 升至 27%、亞洲及其他約 5-7%(CLSA 2026-08-12 Figure 7)。
圖片 / 架構圖
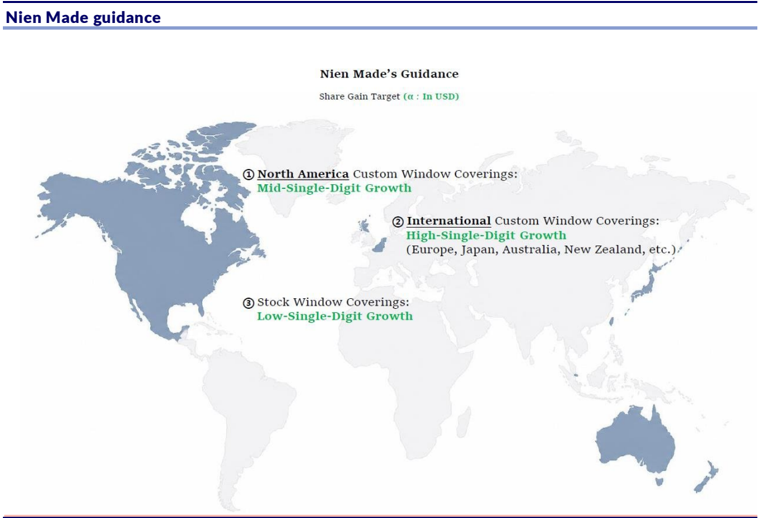
圖說:Nien Made 2026 年成長指引地圖——北美訂製窗簾中個位數成長、國際(歐洲/日本/澳洲/紐西蘭)訂製窗簾高個位數成長、成品窗簾低個位數成長(CLSA,2026-08-12)。
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 29.0 | — | +10.9% | 本站推算† |
| 2026-11 | 27.8 | — | +12.4% | 本站推算† |
| 2026-10 | 28.5 | — | +10.7% | 本站推算† |
| 2026-09 | 26.6 | -5.5% | +13.5% | |
| 2026-08 | 28.2 | -6.3% | +17.8% | |
| 2026-07 | 30.0 | +10.5% | +16.4% | |
| 2026-06 | 27.2 | +5.2% | +11.7% | |
| 2026-05 | 25.8 | -1.6% | +3.3% | |
| 2026-04 | 26.3 | -9.0% | -5.3% | |
| 2026-03 | 28.8 | +40.3% | +9.1% | |
| 2026-02 | 20.6 | -13.1% | -2.2% | |
| 2026-01 | 23.7 | -9.6% | -6.3% | |
| 2025-12 | 26.2 | +5.7% | -2.7% | |
| 2025-11 | 24.8 | -3.8% | -5.3% | |
| 2025-10 | 25.8 | +9.8% | -2.4% | |
| 2025-09 | 23.5 | -1.9% | -7.2% | |
| 2025-08 | 23.9 | -7.3% | -9.1% | |
| 2025-07 | 25.8 | +6.0% | -4.5% | |
| 2025-06 | 24.3 | -2.8% | +1.7% | |
| 2025-05 | 25.0 | -9.7% | -2.0% | |
| 2025-04 | 27.7 | +4.8% | +12.4% | |
| 2025-03 | 26.4 | +25.7% | +14.3% | |
| 2025-02 | 21.0 | -16.7% | +24.3% | |
| 2025-01 | 25.3 | -6.2% | +9.4% | |
| 2024-12 | 26.9 | +2.8% | +13.2% | |
| 2024-11 | 26.2 | -0.9% | +4.8% | |
| 2024-10 | 26.4 | +4.5% | +11.8% |
2026 年已公布累計 237.1 億元;全年推算 322.5 億元(YoY +7.6%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
只放實績(A);預估值進「EPS 預估」/「財測假設」。
| 季度 | EPS (NT$) | QoQ | YoY | 備註 |
|---|---|---|---|---|
| 2026Q3 | 6.38 | +34%(淨利 QoQ +34.5%) | +9.6%(淨利) | 營收 NT$8,482m(QoQ +7.0%、YoY +15.9%);毛利率 60.8% 創歷史新高(2Q26 60.0%、3Q25 58.7%;訂製窗簾調價+關稅影響下降,部分被成品窗簾回補庫存需求抵銷);營益率 29.2%(高於 2Q26 27.2%、與 3Q25 持平),低於 Daiwa 估 30.3%/共識 30.1%,主因 3Q 油價上漲推升燃油附加費;淨利 NT$1,870m 低於 Daiwa 估 8.9%、共識 4.2%(Daiwa,2026-11-04);BofA 預估 3Q26 EPS 6.6,實績略低 |
| 2026Q2 | 4.75 | -16% | +21% | 低於 CLSA 估(5.63,-16%)與共識(6.25,-24%);主因燃料成本上升(Opex ratio YoY +4.6ppt)與中國一次性追溯課稅(影響 EPS 約 NT$0.3);毛利率 60.0% 創歷史新高(CLSA,2026-08-12) |
| 2026Q1 | 5.62 | |||
| 2025Q4 | 6.70 | |||
| 2025Q3 | 5.82 | |||
| 2025Q2 | 3.93 | |||
| 2025Q1 | 6.07 | |||
| 2024A | 23.56 | +25.8% | 全年 | |
| 2025A | 22.53 | -4.4% | 全年 |
EPS 預估
| 年度 | CLSA(SinoPac)EPS(報告日:2026-08-12) | 舊估 | BofA EPS(報告日:2026-10-20) | 舊估 | Daiwa EPS(報告日:2026-11-04) | 舊估 | 備註 |
|---|---|---|---|---|---|---|---|
| 2026E | NT$24.37 | NT$24.73 | NT$22.88 | NT$22.36 | NT$23.36 | NT$24.05 | CLSA -1%,反映 2Q26 業外成本衝擊;BofA +2%,營收優於預期但匯損抵銷(YoY +1.6%) |
| 2027E | NT$27.24 | NT$26.58 | NT$25.93 | NT$25.88 | NT$25.93 | NT$25.82 | CLSA +2%,反映 2H26 產能開出與 guidance 轉強;BofA 小幅上修(YoY +13.3%) |
| 2028E | NT$29.46 | NT$28.94 | NT$28.15 | NT$28.06 | NT$28.94 | NT$28.73 | CLSA +2%;BofA 小幅上修(YoY +8.6%) |
BofA 3Q26E EPS NT$6.6(YoY +13%);3Q26 法說預定 2026-11-04(BofA,2026-10-20)。CLSA 與 BofA 數字差距屬兩家預估假設不同,並存不視為衝突。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| CLSA/SinoPac(2026-08-12) | 2Q26 實績+2H26 guidance 回饋模型 | 墨西哥、越南新產能 2H26 開出(越南 9 月投產,Q4 起貢獻營收);2H26 關稅退款(tariff refund)為額外獲利尾部;毛利率延續改善趨勢(2Q26 GM 60% 創新高) | 26SP EPS 下修 1%、27SP/28SP EPS 各上修 2%;目標本益比由 16x 上調至 18x(反映動能與 guidance 轉強) |
| BofA(2026-10-20) | 3Q26 月營收推算+毛利率/費用率/匯兌拆解;FY26 EPS 估值改以 FY27E EPS 滾動 | 3Q26E 營收 NT$8.5bn(YoY +16%,美元計 +9%,以量為主;1H26 YoY 僅 +1.7%,訂製窗簾受低美國基期與歐日擴張帶動,成品窗簾因柬埔寨缺工緩解改善);底層毛利率 59.8%(YoY +1.1ppt,關稅下降、QoQ 持平),預估 2H26 IEEPA 關稅退款 NT$300mn、假設 3Q 認列 NT$150mn(+1.7ppt)使帳面毛利率 61.5%;銷售費用率 17.5%(QoQ -1.7ppt,燃料費降,YoY +0.5ppt,業務團隊與通路投資);3Q26 預期匯損(3Q25 為匯兌收益 NT$118mn);2026E 營收 NT$31,857mn、2027E NT$33,824mn、2028E NT$35,830mn;2026E 毛利 NT$19,055mn、營業利益 NT$9,132mn;DPS 2026E NT$17 | 3Q26E EPS NT$6.6(YoY +13%);FY26E/27E/28E EPS 22.88/25.93/28.15;目標本益比由 19x 降至 17x(反映 MSCI 剔除與利率環境較不利) |
| Daiwa(2026-11-04) | 季度模型(1Q26–4Q27E)+分部營收(成品/訂製)× 毛利率 | 2026E 營收 NT$31,791m(-1.1%)、毛利率 60.0%、營益率 28.9%;2027E 營收 33,827m(+6.4%)、毛利率 60.1%、營益率 30.5%;2028E 營收 36,016m、營益率 31.6%;訂製窗簾 2026E/27E/28E 23,628/25,518/27,559m、成品窗簾 7,265/7,410/7,558m;4Q26E EPS 6.62、1Q27E 5.20 | 2026E EPS 23.36(-2.9%)、2027E 25.93(+0.4%)、2028E 28.94(+0.7%);2026-28E 淨利 6,849/7,600/8,482m;DPS 16.4/18.2/20.3 |
| 公司 guidance(2026-08-12 法說/CLSA 引述) | 分市場成長指引 | 北美訂製窗簾中個位數成長;國際(歐洲/日本/澳洲/紐西蘭)訂製窗簾高個位數成長;成品窗簾低個位數成長 | 用於 CLSA 模型分市場營收拆解;Daiwa 2026-11-04 確認公司仍按此目標進行(2026 美國訂製窗簾中個位數、非美訂製窗簾高個位數、成品窗簾低個位數 YoY) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Daiwa(Helen Chien/Neil Teng) | 2026-11-04 | Buy(1)維持 | NT$520(前 NT$515);報告日價 NT$361.00,潛在 +44.0% | 目標 PER 20x × 一年期遠期 EPS(過去三年 PER 區間 11–21x);視為台灣非科技類首選之一 | 報告_Daiwa_億豐8464_3Q26_20261104 |
| BofA(Yoyo Pang) | 2026-10-20 | Buy(B-1-7,前 B-1-8) | NT$441(前 NT$425,+4%;現價 NT$358.50) | 17x 2027E EPS(原 19x 2026E;約高於歷史一年預期本益比 0.5SD,反映成長能見度) | 報告_BofA_億豐8464_20261020 |
| CLSA(SinoPac,Jimmy Chou) | 2026-08-12 | Outperform | NT$490(現價 NT$391.00,潛在 +25%) | 18x 2027SP EPS(原 16x,較五年均值 +1sd) | 報告_CLSA_億豐8464_20260812 |
目標價沿革(CLSA/SinoPac,Jimmy Chou):NT$430(2023-11-08)→ NT$450(2024-03-13/2024-06-28)→ NT$500(2024-08-14)→ NT$523.22(2024-11-07)→ NT$523(2025-02-11)→ NT$525(2025-05-13)→ NT$425(2026-07-01)→ NT$490(2026-08-12,最新)。
投資觀察
- 催化劑:21st Century ROAD to Housing Act 立法生效;IEEPA 關稅退款;房貸利率下降;墨西哥/越南產能擴張以提升客戶服務能力(CLSA,2026-08-12)。
- 投資論點:市占持續提升與價格調漲有助抵銷總經逆風;產能擴張與垂直整合深化可望改善毛利率;新款電動式蜂巢簾(motorised cellular shades)預期提升消費者吸引力;美國以外的日本、歐洲、澳洲市場透過 D2C 通路展現強勁動能(CLSA,2026-08-12)。
- BofA 觀點(2026-10-20):Buy 理由為 1) 訂製窗簾成長清晰(美國市占提升、日本與歐洲 D2C 高速成長)、2) 最大客戶 Home Depot 持續搶市占、3) 產品組合有利,毛利率仍有擴張空間;美國窗簾消費 8、9 月 YoY 轉正(+4%/+3%)屬低基期正常化,在升息環境下對房市相關需求仍是逆風,尚非產業反轉。
- Daiwa 觀點(2026-11-04):2027 年持續優化產品組合,新品含免工具免鑽孔(toolfree/drill-free)易安裝產品、新窗簾方案、升級電動窗簾;持續投入品牌、通路與服務網(含歐洲市場)與製造,視為長期爭取更多訂單的關鍵;風險為訂製窗簾營收低於預期與總經/關稅不確定性。主要股東粘氏家族 44.0%(Daiwa 口徑)。
- 美國市場:7 月營收創歷史新高,國際銷售強勁與美規訂製產品 ASP 提升為主要驅動;1H26 美洲銷售年減 1.8%,但佔比仍達約 70%。
- 歐洲市場:2Q26 年增 17%,荷蘭、丹麥、比利時貢獻強勁;荷蘭目前市占率為億豐歐洲最高(10%)。
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 越南新產能爬坡 | 9 月投產後 4Q26 營收貢獻是否如期放量 |
| 墨西哥產能 | 2H26 上線進度,能否如期紓解產能瓶頸 |
| 關稅退款(IEEPA)到位時點 | 2H26 金額與入帳時點,屬非經常性業外貢獻 |
| 毛利率趨勢 | 3Q26 創新高 60.8%(2Q26 60.0%),Daiwa 預估 4Q26 60.0%;觀察燃油附加費對營益率的侵蝕 |
| 美國房市指標 | 新屋開工、成屋銷售、房貸利率走勢,與營收成長高度相關 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 3Q26 毛利率 60.8% 創歷史新高(前高 2Q26 60.0%) | fact | 報告_Daiwa_億豐8464_3Q26_20261104 | 2026-11-04 | 高 |
| 2Q26 毛利率創歷史新高 60.0% | fact | 報告_CLSA_億豐8464_20260812 | 2026-08-12 | 高 |
| 越南訂製窗簾廠 9 月投產,Q4 起貢獻營收 | analyst | 報告_CLSA_億豐8464_20260812 | 2026-08-12 | 中高 |
| 主要股東:粘氏家族 29.1%、莊氏家族 8.5% | fact | 報告_CLSA_億豐8464_20260812 | 2026-08-12 | 高 |
| 美洲營收約佔 70%、美元為主要交易貨幣,構成 FX 曝險 | fact | 報告_CLSA_億豐8464_20260812 | 2026-08-12 | 高 |
風險與注意事項
- 美國房市風險:營收成長與新屋開工、成屋銷售、房屋翻修支出高度相關,房市下行將直接衝擊營收。
- 匯率風險:約 70% 營收來自美國,美元為主要交易貨幣,不利匯動將侵蝕獲利。
- BofA 下行風險:Home Depot 銷售去化不如預期、美國房屋周轉復甦緩慢、中國輸美關稅再升、失去主要客戶(BofA,2026-10-20);另提及 MSCI 剔除對評價倍數的壓力。
- 原物料價格波動:燃料與原物料成本上升已於 2Q26 侵蝕獲利(Opex ratio YoY +4.6ppt)。
公司行事曆
- 10/13週二營收9月營收公布營收 26.62 億、年增 +13.5%、月增 -5.5%
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
- 11/17週二法說會摩根大通證券(J.P.MorganSecurities)的論壇本公司受邀參加摩根大通證券舉辦的論壇。
- 11/24週二法說會花旗證券(Citi)的論壇本公司受邀參加花旗證券舉辦的論壇。
- 12/09週三營收11月營收(預估 12/9)可能 12/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-09 | 越南訂製窗簾廠開始投產 | 擴產 | ⭐⭐⭐ | 營收貢獻自 4Q26 起計入(CLSA,2026-08-12) |
| 2026H2 | 墨西哥產能開出 | 擴產 | ⭐⭐ | 與越南產能同步紓解產能瓶頸,推升 2H26 營收與毛利率 QoQ 改善(CLSA,2026-08-12) |
| 2026H2 | IEEPA 關稅退款到位 | 財務 | ⭐⭐ | 額外獲利尾部,非經常性業外挹注(CLSA,2026-08-12) |
來源
- 報告_Daiwa_億豐8464_3Q26_20261104 — Daiwa(Helen Chien/Neil Teng),2026-11-04;3Q26 EPS NT$6.38(毛利率 60.8% 創高、營益率因燃油附加費低於預期、淨利 miss 8.9%);Buy(1) 維持、TP NT$515→NT$520;2026E EPS 下修 2.9% 至 23.36
- 報告_BofA_億豐8464_20261020 — BofA Securities(Yoyo Pang),2026-10-20;3Q26 預覽(EPS NT$6.6、YoY +13%)、FY26E EPS 上修至 22.88、PO NT$425→NT$441、維持 Buy
- 報告_CLSA_億豐8464_20260812 — CLSA(SinoPac,Jimmy Chou),2026-08-12;2Q26 GM 創新高但獲利miss、TP 上修 NT$425→NT$490、維持 Outperform