基本資料
- 上市別:上市(TWSE,Yahoo 股市查證,2026-11-09);董事長/總經理潘永中;已發行普通股 471.9 百萬股(股本約 47.2 億元);英文簡稱 Primax;產業類別電子零組件。
- 主要產品:以電腦設計製造代工(ODM)與電子製造服務(EMS)並存,近年從手機相機鏡頭模組(CCM)拓展至商務、監視錄影與汽車相機,並收購迪芬尼(Tymphany)切入音響與耳機(凱基,2026-11-05)。
- 三大事業(2025 年營收比重):資訊產品 49%(電腦周邊、鍵盤/觸控/筆電相機模組、無線充電、多功能事務機)、車電/工業物聯網 32%(AI 智慧監控相機、車用相機模組、警用相機、專業聲學)、智慧生活 19%(藍牙音響、耳機、家庭劇院)(凱基,2026-11-05)。
- 策略方向:管理層目標把消費性產品為主的營收結構(凱基估 2026 年占 65%)逐步轉為 B2B 為主;擴大車用/AIoT 布局(公共安全、安防、機器人),預計 2027 年為日本客戶組裝服務型機器人、美國機器人市場以供應相機模組為主(凱基,2026-11-05)。
- 資料來源:凱基投顧 3Q26 後報告;Yahoo 股市基本資料。
產品與應用
| 事業 | 產品 | 應用/客戶 |
|---|---|---|
| 資訊產品 | 滑鼠鍵盤等電腦周邊、電競相機、筆電相機模組、觸控模組、無線充電、多功能事務機 | PC 品牌 |
| 智慧生活 | 藍牙音響、頭戴耳機、家用音響/居家娛樂、立體聲霸(Tymphany 等) | 消費品牌(客戶未揭露) |
| 車用/智慧物聯 | AI 智慧監控相機、警用相機、車用相機與聲學、AI 視訊會議、感測融合模組 | 公共安全、安防、車用、機器人 |
圖片 / 架構圖
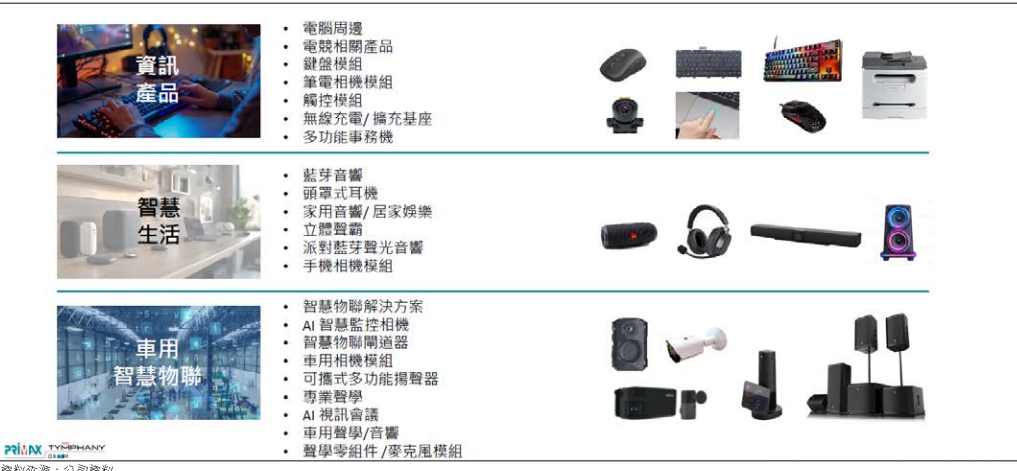
圖說:致伸三大事業分類與代表產品——資訊產品、智慧生活、車用智慧物聯(公司資料,凱基 2026-11-05)。
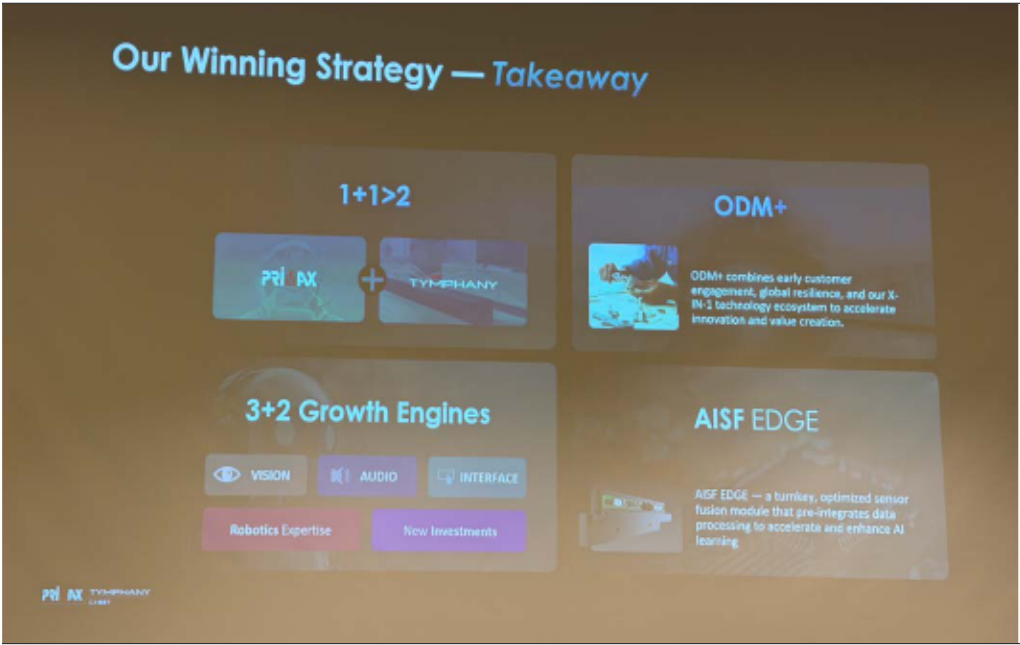
圖說:公司簡報「Our Winning Strategy」四格——PRIMAX+TYMPHANY(1+1>2)、ODM+、3+2 成長引擎(Vision/Audio/Interface+機器人專長/新投資)、AISF EDGE 感測融合模組(公司資料,凱基 2026-11-05)。
月營收(近 24 個月)
下次公布12/7(一) 11月營收 預估:可能 12/7 公布(近 9 次有 9 次落在此區間;最常見:每月第 5 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 62.2 | — | +2.6% | 本站推算† |
| 2026-12 | 54.0 | — | +10.8% | 本站推算† |
| 2026-11 | 55.0 | — | +21.2% | 本站推算† |
| 2026-10 | 61.5 | -1.6% | +11.1% | |
| 2026-09 | 62.5 | +2.0% | +15.0% | |
| 2026-08 | 61.3 | +4.6% | +20.4% | |
| 2026-07 | 58.6 | -6.9% | +9.3% | |
| 2026-06 | 62.9 | +15.3% | +27.6% | |
| 2026-05 | 54.5 | -0.3% | +12.7% | |
| 2026-04 | 54.7 | -2.6% | +13.4% | |
| 2026-03 | 56.2 | +32.4% | +3.8% | |
| 2026-02 | 42.4 | -30.0% | -17.1% | |
| 2026-01 | 60.6 | +24.4% | +42.9% | |
| 2025-12 | 48.7 | +7.3% | +21.8% | |
| 2025-11 | 45.4 | -18.0% | +0.9% | |
| 2025-10 | 55.3 | +1.8% | +19.1% | |
| 2025-09 | 54.3 | +6.7% | +1.2% | |
| 2025-08 | 50.9 | -5.0% | -9.5% | |
| 2025-07 | 53.6 | +8.7% | +6.7% | |
| 2025-06 | 49.3 | +1.8% | -5.7% | |
| 2025-05 | 48.4 | +0.4% | -5.3% | |
| 2025-04 | 48.2 | -10.9% | -4.1% | |
| 2025-03 | 54.1 | +5.7% | +8.2% | |
| 2025-02 | 51.2 | +20.7% | +58.5% | |
| 2025-01 | 42.4 | +6.0% | -21.8% | |
| 2024-12 | 40.0 | -11.1% | -1.5% | |
| 2024-11 | 45.0 | -3.1% | -9.6% |
2026 年已公布累計 575.1 億元;全年推算 684.0 億元(YoY +13.7%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
只放實績(A);預估見「EPS 預估」。
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2026Q3 | 0.83 | -46% | QoQ -34%;毛利率 13.4%(QoQ -1.4ppt、YoY -3.6ppt),較凱基預估低 1.2ppt,主因零組件漲價、人民幣升值與不利產品組合(智慧生活占比 2Q26 25%→3Q26 27%);營益率 2.0%(研發費用較高);營收 18,231 百萬元(QoQ +5.9%、YoY +14.8%);1-3Q26 EPS 3.38 元(YoY -29%)(凱基,2026-11-05) |
| 2026Q2 | 1.25 | — | 凱基季度表(Yahoo 列 1.26) |
| 2026Q1 | 1.30 | — | |
| 2025 全年 | 5.71 | +1.8% | 2025 年 4 季 1.61/1.60/1.55/0.95;2024 年 5.61、2023 年 5.50 |
EPS 預估
| 年度 | 凱基 EPS(報告日:2026-11-05,新/舊) | 備註 |
|---|---|---|
| 2026F | 3.56 / 5.00(-28.7%) | YoY -37.6%;營收 68,134 百萬元(舊 68,159);毛利率 14.4%(舊 15.1%);營益率 2.6%;市場共識 4.99 |
| 2027F | 4.34 / 6.00(-27.6%) | YoY +21.8%;營收 72,956 百萬元;毛利率 14.3%(舊 15.6%);營益率 3.0%;市場共識 6.40,凱基低 32% |
凱基季度預估:4Q26F EPS 0.19(舊 1.18,較共識 1.16 低 84%)、營收 16,773 百萬元(QoQ -8.0%、YoY +12.2%)、毛利率 13.4%(舊 15.0%)、營益率 0.4%;2027 年 1Q-4Q 預估 0.70/0.92/1.33/1.42。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 凱基(2026-11-05) | 零組件漲價持續壓抑毛利率、抵銷產品組合優化 → 4Q26 毛利率下修;消費性產品與客戶價格協商進度慢於預期 → 1H27 毛利率低檔、最快 2H27 回升;車用/AIoT 為 2027 年主要營收動能;12x 2027F EPS → TP | 4Q26 營收 YoY 低雙位數(QoQ 高個位數減):車用/AIoT 占比 32% YoY +20-30%(公共安全/警用相機需求強)、智慧生活占比 27% YoY +20% 以上、資訊產品占比 41% 小幅年減;車用/AIoT 營收占比 2026 年 34% → 2027 年 38%(營收金額 +20%);公共安全與安防未來三年營收 CAGR 雙位數;費用率小幅年減 | EPS 3.56/4.34(2026/27F,舊 5.00/6.00);營收 68,134/72,956 百萬元;毛利率 14.4%/14.3% |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 凱基投顧 | 2026-11-05 | 持有(維持) | NT$52(自 66 下調,-21.2%) | 12x 2027F EPS 4.34;收盤 54.80,下跌空間 5.1%;風險:消費需求較弱、新專案與客戶遞延 | 報告_凱基_致伸4915_20261105 |
沿革:凱基目標價 88(2025-10-28)→ 86(2026-02-27)→ 78(2026-05-07)→ 66(2026-08-05)→ 52(2026-11-05),評等自 2025-07-29 起維持持有(2025-04-29 前為增加持股)。
公司行事曆
- 11/05週四法說會元大證券 2026年第三季法說會本公司受邀參加元大證券所舉辦之2026年第三季法人說明會,說明營運成果及未來展望
- 11/06週五營收10月營收公布MOPS 公布於 11/6 15:57–16:55 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 9 次有 9 次落在此區間;最常見:每月第 5 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
供應鏈位置
- 定位為 PC 周邊與相機模組 ODM/EMS,並以 Tymphany 切入音響耳機品牌代工;近年轉向車用/AIoT/機器人相機與感測模組的 B2B 業務。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| Tymphany(迪芬尼,尚無頁) | 收購標的 | 收購後切入音響/耳機,列為智慧生活與專業聲學主力(凱基,2026-11-05) |
風險與注意事項
消費需求疲弱、零組件價格上漲、人民幣升值、新專案與客戶遞延;凱基預期毛利率最快 2H27 才回升(凱基,2026-11-05)。
來源
- 報告_凱基_致伸4915_20261105 — 凱基投顧(余昀澄/向子慧),2026-11-05;持有維持、TP 66→52(12x 2027F EPS 4.34);3Q26 EPS 0.83 低於預期,車用/AIoT 為 2027 年成長動能
- 報告_凱基_電子硬體產業PC需求_20261012 — 凱基投顧產業報告,2026-10-12;列表致伸持有、TP 66.0