PDF 原檔:報告_永豐_上品4770_20260923_original.pdf
圖片清單(已驗證 2026-09-29)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_永豐_上品4770_20260923_002.png |
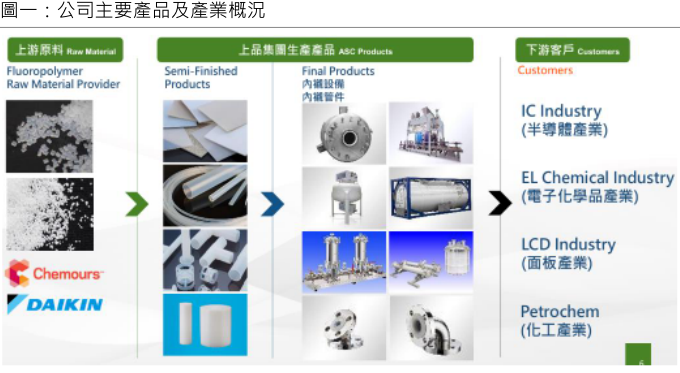
211KB | 真資料圖 | 公司主要產品及產業概況示意圖:上游原料(Chemours、Daikin 氟樹脂原料)→半成品(板材/棒材/管材)→上品集團最終產品(內襯設備、內襯管件)→下游客戶(IC半導體產業、電子化學品產業、LCD面板產業、石化產業) |
其餘 <40KB 圖片(001、003-009)依規則未 Read(size 篩未達 40KB 門檻,預設裝飾/logo,未列入清單)。
原始內容
2026/9/23
產業類別 化學工業
投資建議 買進
KIKL
收盤價
6個月目標價
NT$ 250.00 NT$ 345.00
本次報告:電話訪談
| 交易資料 | |
|---|---|
| 潛在報酬率 (%) | 38.00 |
| 52週還原收盤價區間 (NT$) | 200.29-299.46 |
| 市值 (NT$百萬元) | 20000 |
| 市值 (US$百萬美元) | 631 |
| 流通在外股數 (百萬股) | 80.00 |
| 董監持股 (%) | 18.59 |
| 外資持股 (%) | 7.76 |
| 投信持股 (%) | 0.58 |
| 融資使用率 (%) | 8.73 |
財務資料
| 2025 | ||
|---|---|---|
| 股東權益 (NT$百萬元) | 8,232 | |
| ROA (%) | 7.75 | |
| ROE (%) | 9.84 | |
| 淨負債比率 (%) | 20.5 |
公司簡介
上品為從事氟素樹脂材料相關製品之生產 廠商,主要經營氟素樹脂材料(鐵氟龍)相 關製品,包括氟素原料加工之半成品及成品 生產及銷售。2Q26 產品營收比重,氟素內 襯設備營收占 68.3%,氟素內襯管件類占 9.6%,氟素應用材料類占16.7 %,氟素工 程收入占 5.4%,2Q26 公司營收按地區別 區分,台灣占 49.3%,中國占 44.8%,美國 占3.4%,其他亞洲占1.0%,歐洲占1.5%。
主要客戶:
主要競爭對手:
葉家宏 bill.yeh@sinopac.com
個股聚焦
上品 (4770 TT)
在手訂單金額創高,營運轉折向上
永豐觀點
上品接單表現顯著好轉,在手訂單金額回升至 75 億元,公司產能滿載,產品組合 預期持續改善,公司營運轉折向上,研究部轉趨正向看待上品獲利表現。
投資評價與建議
投資建議上調至買進,主要係因:上品在手訂單金額自年初約 38 億元提升至 75 億元,為歷史新高,反映台灣及中國地區接單表現明顯好轉,考量公司隨著低毛利 訂單出貨完畢,產品組合應逐步好轉,帶動營運轉折向上,基此,研究部預估公司 2026/2027 稅後EPS 14.3/21.6元,參考歷史PER區間約位於10-20X,以2027 年預估EPS,給予16X PER評價,目標價345元,投資建議上調至買進。
上品企業永續評鑑整體為 B+等,於 SASB 產業永續議題與跨產業五大永續面向平 均得分分別為B+等與B+等。
SinoPac + ESG評鑑系統評等
| 永續構面 - 總分 - SASB評分 - 跨產業ESG評分 | B+ |
|---|---|
| 環境 | A |
| 跨產業 社會資本 | A |
| ESG 人力資本 | B+ |
| 項目 商業模式及創新 | +8 |
| 領導及公司治理 | B+ |
資料來源:SinoPac + ESG評等 (依循2024 SinoPac + 企業永續評鑑方法學)
註 1:資誠永續發展服務股份有限公司僅於ESG評鑑系統方法學建置過程中,就評分指標提供 專業意見,對於評分結果及評估報告內容之完整性及真實性,不負擔保責任,亦不對閱讀或使用 本評估報告之第三方負任何責任。
註 2:永豐投顧已獲 SASB 授權,於研究中使用 SASB 重大性地圖之一般議題分類及揭露主題。 SinoPac Securities Investment Service licenses and applies the SASB Materiality Map® General Issue Categories and Disclosure Topics in our work.
營運現況與分析
上品為從事氟素樹脂材料相關製品之生產廠商:公司成立於 1981 年,主要經營氟 素樹脂材料(鐵氟龍)相關製品,包括氟素原料加工之半成品及成品生產及銷售, 下游應用廣泛,是全球氟素樹脂加工應用廠商中少數能同時滿足各階段設備、製 造、研發、創新、設計等完整服務的企業。2Q26 產品營收比重,氟素內襯設備營 收占68.3%,氟素內襯管件類占9.6%,氟素應用材料類占16.7 %,氟素工程收入 占 5.4%;2Q26 公司產品依應用類別區分,半導體占營收 91.3%,化工應用占比 為 6.4%,面板及太陽能應用占 1.2%,其他應用占 1.1%,2Q26 公司營收按地區 別區分,台灣占 49.3%,中國占 44.8%,美國占 3.4%,其他亞洲占 1.0%,歐洲 占1.5%。
資料來源:公司法說會簡報;永豐投顧研究部整理,Sep. 2026
2Q26獲利逐步回升:上品2Q26營收13.05億元(+23.2% QoQ,-0.6% YoY), 毛利率35.62%(+0.68pts. QoQ,-1.74pts. YoY),稅後EPS 3.11元。上品2Q26 營收回升,主因公司產能利用率提升,且公司因在手訂單金額回升,於 4M26 進 行產能擴充,帶動營收表現增溫,惟公司於 2025 因市況不佳,為填補產能利用率, 承接較多低毛利訂單,影響公司毛利率表現受到壓抑,但隨著 2Q26 產能利用率拉 升,及製成品出貨帶來存貨評價損失回沖,推升毛利率表現已較 1Q26 好轉,預期 隨著公司低毛利訂單陸續出貨完畢,及產能利用率拉升,2H26獲利應持續好轉。
| 表一:公司季度產業別營收趨勢 - 應用別 | 表一:公司季度產業別營收趨勢 - 期間 | 表一:公司季度產業別營收趨勢 - 2Q24 | 表一:公司季度產業別營收趨勢 - 3Q24 | 表一:公司季度產業別營收趨勢 - 4Q24 | 表一:公司季度產業別營收趨勢 - 1Q25 | 表一:公司季度產業別營收趨勢 - 2Q25 | 表一:公司季度產業別營收趨勢 - 3Q25 | 營收單位:百萬元 - 4Q25 | 營收單位:百萬元 - 1Q26 | 營收單位:百萬元 - 2Q26 |
|---|---|---|---|---|---|---|---|---|---|---|
| Semicon | 占比 | 88.1% | 85.9% | 92.4% | 90.7% | 85.8% | 87.1% | 89.3% | 81.5% | 91.3% |
| Semicon | 營收 | 1,400 | 1,523 | 1,494 | 876 | 1,126 | 1,217 | 938 | 863 | 1,191 |
| Semicon | YoY | 9.9% | 39.6% | 37.6% | -36.7% | -19.5% | -20.1% | -37.2% | -1.5% | 5.8% |
| LCD/Solar | 占比 | 1.0% | 3.9% | 0.2% | 0.6% | 0.9% | 0.7% | 2.3% | 5.1% | 1.2% |
| LCD/Solar | 營收 | 16 | 69 | 3 | 6 | 12 | 10 | 24 | 54 | 16 |
| LCD/Solar | YoY | -62.6% | 599.7% | -74.9% | -44.0% | -25.7% | -85.9% | 647.3% | 831.6% | 32.5% |
| Petrochemicals | 占比 | 10.5% | 9.6% | 6.9% | 7.8% | 12.9% | 11.8% | 6.0% | 13.3% | 6.4% |
| Petrochemicals | 營收 | 167 | 170 | 112 | 75 | 169 | 165 | 63 | 141 | 83 |
| Petrochemicals | YoY | 25.1% | 46.6% | -32.9% | 1.9% | 1.5% | -3.1% | -43.5% | 86.9% | -50.7% |
| Others | 占比 | 0.4% | 0.5% | 0.5% | 0.9% | 0.5% | 0.4% | 2.3% | 0.1% | 1.3% |
| Others | 營收 | 6 | 9 | 8 | 9 | 7 | 6 | 24 | 1 | 17 |
| Others | YoY | -60.6% | -55.1% | -65.1% | -16.0% | 3.3% | -36.9% | 198.9% | -87.8% | 158.5% |
資料來源:公司法說會簡報;永豐投顧研究部整理,Sep. 2026
| 地區別 | 期間 | 2Q24 | 3Q24 | 4Q24 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|---|---|---|---|
| 台灣 | 占比 | 34.6% | 41.2% | 59.8% | 47.7% | 39.1% | 29.0% | 47.1% | 49.4% | 49.3% |
| 台灣 | 營收 | 550 | 730 | 967 | 461 | 513 | 405 | 495 | 523 | 643 |
| 台灣 | YoY | 14.0% | 40.8% | 114.4% | 6.7% | -6.6% | -44.5% | -48.8% | 13.5% | 25.3% |
| 中國 | 占比 | 40.5% | 43.0% | 29.2% | 38.9% | 57.1% | 39.2% | 46.9% | 35.3% | 44.8% |
| 中國 | 營收 | 643 | 762 | 472 | 376 | 749 | 548 | 493 | 374 | 584 |
| 中國 | YoY | -13.4% | 33.0% | -29.1% | -42.7% | 16.5% | -28.1% | 4.4% | -0.5% | -22.0% |
| 其他亞洲 | 占比 | 0.4% | 0.5% | 4.0% | 9.5% | 0.5% | 5.2% | 0.6% | 0.9% | 1.0% |
| 其他亞洲 | 營收 | 6 | 9 | 65 | 92 | 7 | 73 | 6 | 10 | 13 |
| 其他亞洲 | YoY | -94.4% | -82.1% | -22.8% | 6.9% | 3.3% | 719.7% | -90.3% | -89.6% | 98.8% |
| 美國 | 占比 | 24.5% | 14.4% | 5.4% | 3.0% | 3.3% | 26.4% | 4.6% | 13.6% | 3.4% |
| 美國 | 營收 | 389 | 255 | 87 | 29 | 43 | 369 | 48 | 144 | 44 |
| 美國 | YoY | 224.0% | 183.1% | 32.9% | -90.4% | -88.9% | 44.5% | -44.6% | 396.9% | 2.4% |
| 歐洲 | 占比 | 0.0% | 0.9% | 1.5% | 0.9% | 0.1% | 0.3% | 0.7% | 0.8% | 1.5% |
| 歐洲 | 營收 | 0 | 16 | 24 | 9 | 1 | 4 | 7 | 8 | 20 |
| 歐洲 | YoY-100.0%330.6%10.7%95.9% | - | -73.7% | -69.7% | -2.6% | 1391% |
資料來源:公司法說會簡報;永豐投顧研究部整理,Sep. 2026
在手訂單金額已顯著回升:上品在手訂單金額自年初約 38 億元,至年中提升至 60 億元,而至 8 月底已提升至 75 億元,為歷史新高水準,其中,約 7 成為台灣地區 訂單,約 3 成為中國地區訂單,美國及其他地區訂單佔比則低於 1 成。2026 接單 槽車數量達 1,000 台以上,優於往年約 600 台水準,反映台灣化學品廠因應晶圓 廠大客戶需求而擴充產能,對於上品內襯設備及內襯管件需求同步增溫,而中國記 憶體廠及化學品廠亦持續擴充,下單動能有所增溫。公司於 2025 因市況需求不 佳,為維持稼動率,彰濱廠須承接經統包工程公司發包之低毛利訂單,而嘉興廠也 須面對中國同業削價競爭,影響毛利率表現,隨著市況於 2026 大幅改善,除在手 訂單金額顯著回升外,彰濱廠及嘉興廠皆可挑單生產,產品組合預期將逐步好轉, 有利其毛利率逐步回升。
2H26 產能達滿載,獲利有望持續增溫:展望 2H26,因客戶需求強勁,公司彰濱 廠及嘉興廠於 7M26 已達滿載水準,受客戶拉貨時點影響,目前工廠產值大於公 告營收表現,隨著客戶陸續提貨,應可見上品營收持續增溫。公司先前彰濱廠槽車 約當產能約為月產能 80 台,但隨著 4M26 擴產完畢,及公司持續招工補充人力, 公司產能已提升至月產能 140 台,因預期在手訂單金額將持續增加,公司規劃將 於 2027 年再擴充至月產能 170 台,嘉興廠人力亦提升約 10-12%,以因應客戶強 勁需求。而先前承接的低毛利訂單仍有部分尚未出貨完畢,但因營收比重持續下 降,預期產品組合應持續改善,亦有利毛利率及獲利表現回升。
營運轉折向上,投資建議上調至買進:展望後市,台灣化學品廠及中國記憶體、化 學品廠擴建,推升對上品氟素樹脂產品需求,上品在手訂單金額顯著回升,公司產 能達滿載,隨著低毛利訂單陸續出貨完畢,產品組合改善,毛利率及獲利表現應可 見回升,觀察上品原料 PTFE、PFA 供需仍緊,報價趨勢於近年逐步走升,然上品 屬原料商 Chemours、Daikin 首要供應廠商,可確保原料供應穩定,又因上品為 氟素樹脂設備龍頭廠商,技術優於日本同業,故可向下游順利轉嫁原料成本漲幅。 研究部先前下調上品之投資評等,主要係因接單表現不佳,在手訂單金額下滑,部 分產品交期延後,公司須承接低毛利訂單填補產能,壓抑獲利表現,然近期已見在 手訂單金額回升,嘉興廠及彰濱廠皆達滿載水準,並可挑單生產改善產品組合,應 有利公司評價回升。研究部預估公司2026營收55.86億元(+18.2% YoY),毛 利率36.09%,稅後淨利11.4億元(+40.1% YoY),稅後EPS 14.3元,預估2027 營收72.71億元(+12.3% YoY),毛利率39.29%,稅後淨利17.28億元(+51.1% YoY),稅後EPS 21.6元,參考歷史PER區間約位於10-20X,以2027年預估 EPS,給予16X PER評價,目標價345元,投資建議上調至買進。
附表一:2026年度損益表
單位:百萬元
26Q1
26Q2
26Q3F
26Q4F
2026F
營業收入
1,059
1,305
1,516
1,707
5,586
營業毛利
370
465
554
627
2,016
營業利益
210
300
383
432
1,325
稅前淨利
236
318
401
452
1,407
稅後純益
202
249
327
366
1,143
稅後EPS (元)
2.52
3.11
4.08
4.58
14.30
營收QoQ成長率
0.74
23.23
16.26
12.60
--
營收YoY成長率
9.60
-0.59
8.52
62.57
18.20
毛利率
34.94
35.62
36.54
36.73
36.09
營益率
19.88
22.97
25.26
25.31
23.72
稅後純益率
19.05
19.08
21.57
21.44
20.46
資料來源:CMoney;永豐投顧研究部整理,Sep. 2026
附表二:2027年度損益表
單位:百萬元
27Q1F
27Q2F
27Q3F
27Q4F
2027F
營業收入
1,654
1,814
1,857
1,946
7,271
營業毛利
615
713
741
788
2,857
營業利益
434
519
543
573
2,068
稅前淨利
454
539
563
593
2,148
稅後純益
381
407
459
481
1,728
稅後EPS (元)
4.76
5.08
5.74
6.02
21.60
營收QoQ成長率
-3.10
9.67
2.37
4.79
--
營收YoY成長率
56.33
39.11
22.49
14.00
30.16
毛利率
37.18
39.31
39.90
40.49
39.29
營益率
26.24
28.61
29.24
29.45
28.44
稅後純益率
23.04
22.44
24.72
24.72
23.77
資料來源:CMoney;永豐投顧研究部整理,Sep. 2026
| 附表三:五個年度損益表 | 附表三:五個年度損益表 | 附表三:五個年度損益表 | 附表三:五個年度損益表 | 附表三:五個年度損益表 | 附表三:五個年度損益表 |
|---|---|---|---|---|---|
| 單位:百萬元 | 2023 | 2024 | 2025 | 2026F | 2027F |
| 營業收入 | 5,692 | 6,457 | 4,726 | 5,586 | 7,271 |
| %變動率 | -7.26 | 13.44 | -26.81 | 18.2 | 30.18 |
| 營業毛利 | 2,644 | 2,630 | 1,558 | 2,016 | 2,857 |
| 毛利率 (%) | 46.45 | 40.73 | 32.98 | 36.09 | 39.29 |
| 營業淨利 | 2,003 | 2,004 | 1,003 | 1,325 | 2,068 |
| 稅前淨利 | 2,081 | 2,134 | 1,026 | 1,407 | 2,148 |
| %變動率 | -4.61 | 2.56 | -51.93 | 37.13 | 52.75 |
| 稅後純益 | 1,683 | 1,733 | 816 | 1,143 | 1,728 |
| %變動率 | -5.22 | 2.94 | -52.92 | 40.07 | 51.11 |
| 稅後EPS*(元) | 21.22 | 21.68 | 10.20 | 14.30 | 21.60 |
| 市調EPS*(元) | 20.73 | 22.05 | 13.64 | 13.37 | -- |
| PER (×) | 11.78 | 11.53 | 24.51 | 17.49 | 11.57 |
| PBR (×) | 2.68 | 2.40 | 2.43 | -- | -- |
| 每股淨值*(元) | 93.27 | 104.32 | 102.90 | -- | -- |
| 每股股利 (元) | 12.00 | 12.00 | 6.00 | -- | -- |
| 殖利率 (%) | 4.04 | 4.17 | 2.67 | -- | -- |
資料來源:CMoney;永豐投顧研究部整理,Sep. 2026
營運基本資料
同業比較
| 代號 | 公司 | 投資 | 目前 股價 | 市值(億) | 稅後EPS | 稅後EPS | PE | PE | PB | PB |
|---|---|---|---|---|---|---|---|---|---|---|
| 代號 | 公司 | 建議 | 市值(億) | 2025 | 2026 | 2025 | 2026 | 2025 | 2026 |
近三年單月營收狀況
負債比率VS存貨周轉天數
資料來源:CMoney;永豐投顧研究部整理,Sep. 2026
近八季營業利益及毛利率趨勢圖
資料來源:CMoney;永豐投顧研究部整理,Sep. 2026
臺北 永豐證券投資顧問股份有限公司
臺北市忠孝西路一段80號14樓
電話:(886-2) 2361-0868
香港 永豐金證券(亞洲)有限公司
香港銅鑼灣新寧道1號7樓
電話:(852) 2586-8288
上海 永豐金證券(亞洲)有限公司上海代表處
中國上海市浦東新區世紀大道1528號陸家嘴基金大廈1903A-2室
電話:(86-21) 6228-8220
永豐金證券股份有限公司
臺北市重慶南路一段2號17樓
電話:(886-2) 2311-4345
責任聲明
本報告內容僅供參考,客戶應審慎考量本身之需求與投資風險,本公司恕不負任何法律責任, 亦不作任何保證。本報告中之內容或有取材於本公司認可之來源,但並不保證其真實性或完 整性;報告中所有資訊或預估,變更時本公司將不作預告,若資料內容有未盡完善之處,恕 不負責。此外,非經本公司同意,不得將本報告加以複製或轉載。
SinoPac + ESG評鑑系統為全方位評估企業之永續績效與風險,結合產業指標與跨產業共同 指標,其中,產業指標完全依循 SASB 產業準則建置,並參照國際永續相關準則及在地法規, 跨產業指標則依循SASB SICS® 永續產業分類系統,篩選出台灣上市櫃企業共同重視之 SASB 永續議題,並參照國際永續相關準則。主要評估依據為企業最新發布之企業社會責任 報告書(或永續報告)。惟此指標不代表提及之數據及預測,不必然代表投資績效。
資誠永續發展服務股份有限公司僅於ESG評鑑系統方法學建置過程中,就評分指標提供專 業意見,對於評分結果及評估報告內容之完整性及真實性,不負擔保責任,亦不對閱讀或使 用本評估報告之第三方負任何責任。
永豐投顧已獲 SASB 授權,於研究中使用 SASB 重大性地圖之一般議題分類及揭露主題。 SinoPac Securities Investment Service licenses and applies the SASB Materiality Map® General Issue Categories and Disclosure Topics in our work.
110年金管投顧新字第024號
SinoPac投資評等
B:Buy 買進:未來12個月該股票表現將優於大盤
N:Neutral 中立:未來12個月該股票表現將與大盤一致
S:Sell 賣出:未來12個月該股票表現將落後大盤
SinoPac + ESG評鑑系統級距說明
A+ 企業在管理及揭露ESG績效的程度在前20%
A 企業在管理及揭露ESG績效的程度在21%-40%
B+ 企業在管理及揭露ESG績效的程度在41%-60%
B 企業在管理及揭露ESG績效的程度在61%-80%
C 企業在管理及揭露ESG績效的程度在81%-100%