PDF 原檔:報告_康和_上品4770_20261015_original.pdf
圖片清單(已驗證 2026-10-16)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_康和_上品4770_20261015_001.png |
78KB | 真資料圖 | 氟素內襯槽車(ISO Tank)實物照:藍色框架固定銀色圓筒槽體,槽體側面印有規格標示 |
報告_康和_上品4770_20261015_002.png |
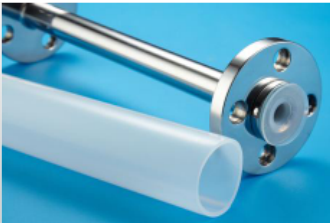
79KB | 真資料圖 | 氟素樹脂(PFA/PTFE)管材與不鏽鋼法蘭管件實物照:半透明白色管材置於前方,後方為內襯法蘭管件 |
其餘 003–013(14–29KB,<40KB)為股價、PE/PB band、毛利/淨利與財務比率圖,屬財務類圖,未逐張 Read,不嵌公司頁。
原始內容
上品(4770 TT)
買進-首次 目標價NT$360 (潛在報酬+28.6%)
萬般皆上品,在手訂單高
◼ 結論與建議
隨半導體先進製程持續微縮,晶圓廠對高純度化學品及儲運設備的潔淨度 要求日益提升,帶動高階 PFA/PTFE 材料與化學品輸送系統需求成長。上品 憑藉高純度氟素樹脂加工技術、一條龍生產能力及高階市場競爭優勢,可 望持續受惠半導體產業擴產與設備規格升級。
營運方面,受惠台灣晶圓代工及記憶體廠擴產需求強勁,截至 8M26 在手 訂單已超過 75 億元,較年初接近翻倍,訂單能見度延伸至 2028~2029 年。 隨新增產能逐步開出、稼動率維持高檔,加上台灣高毛 利市場營收占比提 升,預期將帶動營收與毛利率同步改善,毛利率有望朝 40%以上目標邁進。 此外,微孔膜、過濾系統及 PCB 用 PTFE 材料等新產品陸續開發,有望成 為中長期第二成長動能,整體營運展望正向。
我們預估 2026/2027 年營收 55.25/69.31 億元,YoY+16.9%/25.4%,稅 後淨利11.8/16.97億元,YoY+44.6%/43.8%,EPS 14.75/21.21元。考量 營運逐漸轉佳,且訂單能見度高,評價上給予PE 17X,TP 360元。
◼ 重點摘要
公司簡介
上品綜合工業成立於 1981 年,前身為「上品特殊塗裝股份有限公司」,是 一 家 從 事 氟 素 樹 脂 材 料 ( 俗 稱 鐵 氟 龍 )相 關 製 品 的 公 司,提 供 客 戶 氟 素 產 品 解 決方案,包括氟素料所有加工方式之半成品及成品的生產及銷售,至半導 體、面板高純化學品系統設備產品線。是全球氟素樹脂加工應用廠商中極 少數能同時滿足各階段設備、製造、研發、創新、設計等完整服務的企業。 上品具有四座生產基地,分別位於台灣彰化 (彰濱一廠、二廠、三廠 )、大陸 浙江(嘉興廠)。
圖一、上品產品圖(槽車、PFA管材)
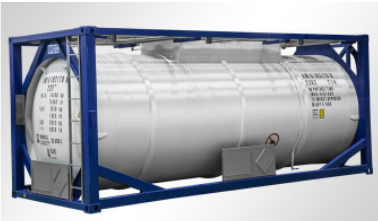
資料來源:上品,康和投顧整理,2026/10
台灣股市︱電子上游
投 資 速 報
2026-10-15
前次報告
日期
評等
-
-
目標價(元)
-
股價資訊
收盤價(元)
280.00
總市值(億元)
214.8
股本(百萬)
800
一年高/低價
303 / 206
月成交均量(張)
1,304
月成交均值(百萬)
350.2
股價表現 & PE/PB
PE BAND
2025/9/30 2025/12/31 2026/3/31 2026/6/30 2026/9/30
PB BAND
2025/9/30 2025/12/31 2026/3/31 2026/6/30 2026/9/30
研究員/林宥成
declan.lin@concords.com.tw
2Q26 營收佔比為氟素內襯設備(包含氟襯槽,如桶槽、熱交換器、槽車 等)68.3%,氟素內襯管件 9.6%,氟素應用材料 16.7%,氟素工程收入 5.4%。 材料為加工半成品,主要自用,若海外同業有需求,則視庫存狀況銷售。 另外依產業別區分則為半導體 91.3%,LCD/太陽能 1.2%,石化 6.4%,其 他1.1%。
半導體製程微縮推升高純度化學品與輸送系統需求
半導體製程高度仰賴濕式化學品,從微影製程中的光阻、顯影與剝離,到 清洗、蝕刻、稀釋等製程,均需大量使用高純度化學品 。隨製程節點持續 微縮,晶圓對金屬離子、微粒及有機污染物的容忍度同步下降,微量污染 即可能造成元件缺陷並影響晶圓良率,使化學品純度及輸送環境成為先進 製程的重要環節。
電子級化學品自原料進廠後,需經過純化、蒸餾、反應、過濾及混配等多 道程序,且從製造、儲存至終端輸送的全流程均須維持高度潔淨。依濕電 子化學品純度與污染控制能力,可區分為不同純度等級 (G1~G5),其中 G5 屬於目前最高潔淨等級之一,除要求極低的金屬雜質含量外,亦須嚴格控 制微粒、水分及其他污染物。隨先進製程持續朝 2 奈米以下發展,晶圓廠 對電子級化學品純度與污 染控制要求持續提升,高階化學 品需求亦將同步 增加。
值得注意的是,高純度要求不僅存在於化學品本身,儲存與輸送系統亦為 維持純度的關鍵。若管路、閥件、接頭、幫浦或儲槽產生金屬離子、微粒 或有機物析出,即可能造成化學品二次污染。因此,高階半導體化學品輸 送系統的接液材料多採用 PFA、PTFE 等高純度氟素樹脂,利用其優異的耐 化學性、低金屬析出及低污染特性,降低化學品於儲存與輸送過程中的污 染風險。
上品長期深耕氟素樹脂加工及半導體高純度化學品輸送領域,可自行研發 及生產,化學品輸送、混合、稀釋系統、高純度化學品供酸系統管材、 桶 槽及槽車、廢酸排放系統,甚至於 IC 及 TFT-LCD 製程反應所產生的腐蝕性 氣體排放管路,提供半導體產業一系列有效解決方案。隨著先進製程持續 微縮,化學品純度及輸送系統潔淨度規格同步提升,高純度 PFA/PTFE 材料 的使用量與技術門檻可望進一步提高,上品也將同步受惠。
電子化學品需求回溫,在手訂單較年初翻倍
2025 年台灣電子化學品市場景氣偏弱,需求復甦速度不如預期,影響上品 出貨動能;儘管槽車接單量達百台規模,但專案平均毛利率相對偏低。中 國市場則因產品規格要求相對較低、同業競爭激烈,價格壓力較大,營收 與獲利表現亦面臨挑戰。進入 2026 年,隨半導體及電子化學品廠持續建廠 與擴充產能,相關高純度化學品儲存與輸送設備需求明顯回升,帶動上品 接單動能大幅轉強。截至 8M26,公司在手訂單金額已超過 75 億元,較年 初約 38 億元接近翻倍;若以槽車單位衡量整體接單需求,2025 年約 600
台,2026 年預估將超過 1,000 台,其中槽車訂單需求亦可望較去年倍增, 目前整體訂單能見度已延伸至2028~2029年。
對於今明年營運展望,預期台灣與中國市場均維持成長,其中以台灣需求 最為強勁,主要受惠晶圓代工及記憶體廠持續擴建產能。上品為電子化學 品儲運設備 Tier 1供應商,高階市場主要競爭者僅兩家日系廠商。2Q26 地區別營收占比分別為台灣 49.3%、中國 44.8%、美國 3.4%、歐洲 1.5% 及其他 1.0%。中國市場接單金額亦較去年同期成長 46%,惟台灣需求增速 更為強勁,預估2026年中國營收占比將降至40%以下,整體毛利率看增。
新產能逐步開出,稼動率提升帶動毛利率改善
因應訂單需求快速成長,上品持續擴充產能及人力配置。以槽車作為標準 化產能換算單位(各產品產線共通,並非實際槽車生產數量),公司過去 月產能約 80 台,目前已提升至 140 台,預計 2026 年底再增加約 20%,至 1Q27 月產能可望進一步提升至 170 台。公司亦同步擴充人力,期望藉此 進一步提升市占率。目前台灣彰濱廠與中國嘉興廠稼動率均已接近滿載, 隨 產 能 利 用 率 持 續 提 升 , 加 上 台 灣 高 階 市 場 占 比 提 高 , 將 有 助 毛 利 率 向 40%+的目標水準靠攏。
另一方面,上游 PFA 原料供給亦呈現吃緊,包括 Chemours 與 Daikin 等 主要供應商供應趨緊,日本相關零組件及 PFA 材料交期亦已拉長至 8 個月 以上。在供應鏈吃緊環境下,上品相較部分競爭者主要採購半成品進行後 段加工,公司具備由原料加工、半成品至終端產品的一條龍生產能力, 在 原料取得、成本控制、交期掌握及客戶議價能力上具備相對優勢,有利於 進一步鞏固高階市場競爭地位。
除既有半導體高純度化學品儲運設備外,上品亦持續拓展新產品線,包括 微孔膜(管)材料、模組應用產品與過濾系統、ETFE 離型膜,以及 PCB 用 PTFE 材料等。隨新產品陸續完成開發並導入客戶,未來營收貢獻可望逐步 放大,並有機會成為既有高純度化學品設備業務之外的第二成長曲線。
| 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2025 | 2026F | 2027F | |
|---|---|---|---|---|---|---|---|---|
| 營收(百萬元) | 1,059 | 1,305 | 1,527 | 1,635 | 1,677 | 4,726 | 5,525 | 6,931 |
| QOQ(%) | 0.7 | 23.2 | 17.0 | 7.1 | 2.6 | - | - | - |
| YOY(%) | 9.6 | (0.6) | 9.3 | 55.6 | 58.4 | (26.8) | 16.9 | 25.4 |
| 毛利率(%) | 34.9 | 35.6 | 37.5 | 38.1 | 38.6 | 33.0 | 36.7 | 39.0 |
| 營業利益率(%) | 19.9 | 23.0 | 26.7 | 27.8 | 28.7 | 21.2 | 24.8 | 29.0 |
| 稅後淨利(百萬元) | 202 | 249 | 345 | 384 | 404 | 816 | 1,180 | 1,697 |
| QOQ(%) | 40.2 | 23.4 | 38.7 | 11.3 | 5.1 | - | - | - |
| YOY(%) | (3.0) | 13.0 | 41.5 | 167.0 | 100.2 | (52.9) | 44.6 | 43.8 |
| EPS(元) | 2.52 | 3.11 | 4.31 | 4.80 | 5.05 | 10.20 | 14.75 | 21.21 |
EPS以股本80百萬股計算
近12季_營業毛利 & 毛利率
近12季_稅後純益 & 稅後純益率
近12季_固定資產比率 & 負債比率 & 權益比率
近20周持股400張 & 1000張以上比例變化
評等說明
- 1) 強力買進/Strong Buy:我們對該評價個股未來展望正向,並預估於未來12個月投資期間,潛在上漲空間大於50%
- 2) 買進/Buy:我們對該評價個股未來展望正向,並預估於未來12個月投資期間,潛在上漲空間大於25%
- 3) 逢低買進/Trading Buy:我們對該評價個股未來展望正向,並預估於未來12個月投資期間,潛在上漲空間小於25%
- 4) 未評等/Not Rated:至目前我們沒有足夠基本資料判斷該公司評等;或此期間康和與該公司有特定交易,基於規範或康 和政策,限制予該公司評等
免責宣言:
本 投 資 報 告 內 容 屬 康 和 投 資 顧 問 股 份 有 限 公 司 版 權 所 有 , 禁 止 任 何 形 式 之 抄 襲 、 引 用 或 轉 載 。 本 研 究 報 告 所 載 內 容 , 純屬 研 究 性 質 , 所 載 述 意 見 可 隨 時 予 以 更 改 或 撤 回 並 不 另 行 通 知 , 僅 提 供 康 和 集 團 內 部 同 仁 及 客 戶 參 考 , 文 中 所 載 資 訊 或 任何 意見,不構成 (且不應解釋為 )在任何司法管轄區內,任何買賣有價證劵或其他投資標的之要約、招攬、邀請、宣傳、誘使, 或 任 何 不 論 種 類 或 形 式 之 表 示 、 建 議 或 推 薦 買 賣 本 研 究 報 告 所 述 的 任 何 證 劵 。 報 告 內 容 所 提 及 之 各 項 業 務 、 財 務 等 相 關資 訊 、 意 見 及 預 估 , 係 取 材 自 據 信 為 可 靠 之 資 料 來 源 , 既 不 以 明 示 或 默 示 的 方 式 , 對 資 料 之 準 確 性 、 完 整 性 或 正 確 性 做 出任 何 陳 述 或 保 證 , 且 報 告 係 基 於 特 定 日 期 所 做 之 判 斷 , 有 其 時 效 性 限 制 , 如 有 變 更 , 本 公 司 將 不 做 預 告 或 更 新 。 對 於 本 投資 報 告 所 討 論 或 建 議 之 任 何 證 劵 、 投 資 標 的 , 或 文 中 所 討 論 或 建 議 之 投 資 策 略 , 投 資 人 於 決 策 時 應 審 慎 衡 量 本 身 風 險 , 並就 投資結果自行負責。