PDF 原檔:報告_富邦_宜鼎5289_20261020_original.pdf
圖片清單(已驗證 2026-10-26)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_富邦_宜鼎5289_20261020_001.png |
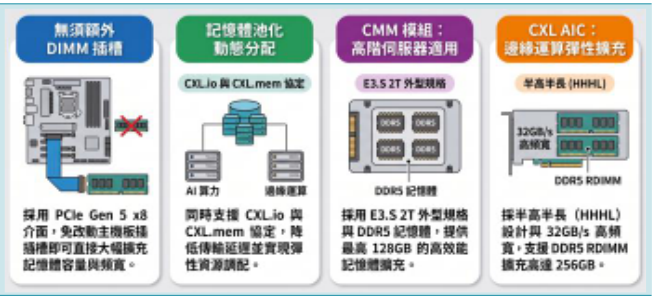
170KB | 真資料圖 | 圖表2 宜鼎 CXL 次世代記憶體解決方案四欄示意(資料來源宜鼎):①無須額外 DIMM 插槽——採 PCIe Gen 5 x8 介面,免改動主機板插槽即可大幅擴充記憶體容量與頻寬(主機板示意,標示一支被叉掉的 DIMM 插槽);②記憶體池化、動態分配——同時支援 CXL.io 與 CXL.mem 協定,AI 算力與邊緣運算共用記憶體池;③CMM 模組:高階伺服器適用——E3.S 2T 外型規格、DDR5 記憶體顆粒,最高 128GB;④CXL AIC:邊端運算彈性擴充——半高半長(HHHL)、32GB/s 高頻寬、支援 DDR5 RDIMM,擴充最高 256GB |
報告_富邦_宜鼎5289_20261020_006.png |
49KB | 真資料圖 | 圖表8 投信買賣超張數(長條)與投信持股比率(折線),約 2026-04-20 至 10-16:持股由約 4% 升至約 7.3%,2026-07 初起大幅賣超(單日約 -800 張)後降至約 2%,其後在 2% 上下;籌碼資料,不嵌入公司頁 |
報告_富邦_宜鼎5289_20261020_008.png |
61KB | 文字卡 | CMoney ESG 評級儀表盤,指針落在 8(Leader 區間邊界);非資料圖,不嵌 |
報告_富邦_宜鼎5289_20261020_002.png |
31KB | 未逐張驗證 | <40KB,依報告位置為財務/股價/本益比圖表,不嵌 |
報告_富邦_宜鼎5289_20261020_003.png |
34KB | 未逐張驗證 | <40KB,依報告位置為財務/股價/本益比圖表,不嵌 |
報告_富邦_宜鼎5289_20261020_004.png |
10KB | 未逐張驗證 | <40KB,依報告位置為財務/股價/本益比圖表,不嵌 |
報告_富邦_宜鼎5289_20261020_005.png |
34KB | 未逐張驗證 | <40KB,依報告位置為財務/股價/本益比圖表,不嵌 |
報告_富邦_宜鼎5289_20261020_007.png |
26KB | 未逐張驗證 | <40KB,依報告位置為財務/股價/本益比圖表,不嵌 |
報告_富邦_宜鼎5289_20261020_009.png |
22KB | 未逐張驗證 | <40KB,依報告位置為財務/股價/本益比圖表,不嵌 |
報告_富邦_宜鼎5289_20261020_010.png |
24KB | 未逐張驗證 | <40KB,依報告位置為財務/股價/本益比圖表,不嵌 |
報告_富邦_宜鼎5289_20261020_011.png |
24KB | 未逐張驗證 | <40KB,依報告位置為財務/股價/本益比圖表,不嵌 |
報告_富邦_宜鼎5289_20261020_012.png |
11KB | 未逐張驗證 | <40KB,依報告位置為財務/股價/本益比圖表,不嵌 |
報告_富邦_宜鼎5289_20261020_013.png |
25KB | 未逐張驗證 | <40KB,依報告位置為財務/股價/本益比圖表,不嵌 |
報告_富邦_宜鼎5289_20261020_014.png |
18KB | 未逐張驗證 | <40KB,依報告位置為財務/股價/本益比圖表,不嵌 |
報告_富邦_宜鼎5289_20261020_015.png |
25KB | 未逐張驗證 | <40KB,依報告位置為財務/股價/本益比圖表,不嵌 |
原始內容
Fubon Research
2026年10月20日
_
買進
股價
目標價
NT$1,130.00 NT$1600
- ●訪談摘要
○初次評論
- ●公司動態
- ●獲利預覽
●獲利調整
○評等調整
流通在外股數 (百萬) 98
市值 (百萬台幣)
111,080
市值 (百萬美元)
3,418
外資持股率 (%)
17.02
投信持股率 (%)
1.91
董監持股率 (%)
12.83
52週高價 (元)
1,929.23
52週低價 (元)
324.77
當沖比率
45%
ESG評等 8 產業排名 5/109
資料來源:CMoney
| 盈餘預估及評等修正 | 盈餘預估及評等修正 - 新 | 盈餘預估及評等修正 - 舊 | 盈餘預估及評等修正 - % |
|---|---|---|---|
| 評 等 | 買進 | 買進 | |
| 目標價 | 1600 | 2120 | -25 |
| EPS預估 | 347.57 | 366.73 | -5 |
| 目標PE | 4.6 | 5.8 |
主要財務報表分析 至12月31日
| 百萬元 | FY26F | FY27F | FY28F |
|---|---|---|---|
| 營收淨額 | 85,527 | 103,687 | 95,372 |
| 年成長率(%) | 499.7 | 21.2 | -8.0 |
| 營業利益 | 43,431 | 45,011 | 39,378 |
| 年成長率(%) | 1,717.6 | 3.6 | -12.5 |
| 稅後淨利 | 34,166 | 35,491 | 31,054 |
| 年成長率(%) | 1,578.4 | 3.9 | -12.5 |
| 每股淨利(NT$) | 347.57 | 361.05 | 315.91 |
| 每股現金股利 | 160.0 | 180.0 | 160.0 |
| 本益比(x) | 3.3 | 3.1 | 3.6 |
| 本淨比(x) | 2.6 | 1.8 | 1.4 |
| 現金股利殖利率 | 14.2 | 15.9 | 14.2 |
| 淨值報酬率(%) | 135.2 | 69.1 | 45.6 |
資料來源:CMoney,富邦投顧
夏武正
886-2-27815995#37011 richard.hsia@fubon.com
宜鼎 (5289 TT)
長約與新增料源儲備充裕
維持買進,目標價1,600元,潛在上漲空間42%
- 3Q26存貨成本滾動上升,毛利率預料將自高點下滑。
- 長約與新增料源儲備充裕,27年銷售量能可保穩定。
- 2027年ASP動能優於銷售量,營收成長抵消毛利率下滑影響。
存貨成本滾動上升,3Q26毛利率料下滑
宜鼎 3Q26 合併營收 258.88 億元,QoQ+15.3%、YoY+579.9%,數字略低於富邦 預期。本季主流記憶體 QoQ 漲價約 15%,宜鼎銷售量 QoQ 大致持平。由於存貨 成本大幅墊高,預估本季毛利率較前季下滑 11.1 個百分點至 53.9%。簡言之,富邦 預估宜鼎 3Q26 營業利益 125.40 億元,稅前淨利 125.69 億元,稅後淨利 97.45 億 元,EPS 估 99.14 元。(以除權後最新股本 9.83 億元計算,數字可能與 Cmoney 報 表不同,以下同)。
2027年:料源取得優於同業,AI新客戶訂單挹注
展望 2027 年,記憶體模組廠的營運策略重心主要來自二方面:(1)營運資金與採購 料源的增長情形、(2)客戶對高昂模組價格的接受度與剛需訂單的比重。首先,宜鼎 在料源掌握有兩個層面,一部分是 CSP 訂單可透過客戶和原廠之 LTA 取得穩定料 源供貨。另一部分則是宜鼎與記憶體原廠簽定的訂單數量保障合約,此部分取得數 量大致持平,額外數量則依實際市場供需才能確定。其次,美系 CSP 與光纖大廠在 AI基建動能仍屬強勁,挹注相關訂單成長;加上宜鼎取得新的合約製造商(Contract Manufacturer)客戶,交貨規模預料可取得額外成長來源。最後,國外大型 IPC 客 戶 2026 年部分專案因為存儲價格大漲而延後,2027 年有望在 AI 投資剛需趨動下, 訂單有機會重新接受高昂的價格而下單。綜合以上,富邦對宜鼎 2027 年採購料源 與訂單成長之看法保持正面,營運展望並未看淡。
富邦不同之處
我們對宜鼎 FY2026、27 年 EPS 預估值分別為 347.57、361.05 元,相較目前市場 同業平均值分別約-7%、-2%。
評價與風險
宜鼎AI基建營收占比達四成,工控客戶在Edge與Physical AI落地正在加速,兩 者在訂單與原廠供貨上優先性較高,預料有助 27 年營收續揚,表現將優於消費性 模組業者。受到 AI 投資可持續性擔憂引起全球股市回檔,宜鼎目前股價約居 FY26 的 3.25XPER 或 2.68XPBR,評價具吸引力,因此我們維持買進的投資評等,目標 價設定為 1,600 元,約為 FY26 的 4.5XPER 或 3.8XPBR,反映全球記憶體同業當前 的評價水準。宜鼎股價的主要風險來自(1)記憶體景氣回升意外提前中止或反轉、(2) 全球景氣成長意外減速、(3)AI相關整機與模組訂單流失等。
公司速報
公司速報
| 圖表1 : 獲利預估修正 | 圖表1 : 獲利預估修正 - FY25 | FY26F FY26F FY26 - 原估 | FY26F FY26F FY26 - 新估 | FY26F FY26F FY26 - 差異 | FY27F FY27F FY27 - 原估 | 單位: 新台幣百萬元 - FY27F FY27F FY27 - 新估 | 單位: 新台幣百萬元 - FY27F FY27F FY27 - 差異 |
|---|---|---|---|---|---|---|---|
| 營業收入 | 14,261 | 85,745 | 85,527 | -0.3% | 80,682 | 103,687 | 28.5% |
| 銷貨毛利 | 4,432 | 50,603 | 48,623 | -3.9% | 39,769 | 50,945 | 28.1% |
| 營業利益 | 2,389 | 45,599 | 43,431 | -4.8% | 35,124 | 45,011 | 28.1% |
| 稅後淨利 | 2,036 | 36,049 | 34,166 | -5.2% | 27,804 | 35,491 | 27.6% |
| EPS (元) | 21.72 | 366.73 | 347.57 | -5.2% | 282.85 | 361.05 | 27.6% |
| 重要比率 | |||||||
| 毛利率 | 31.1% | 59.0% | 56.9% | -2.2% | 49.3% | 49.1% | -0.2% |
| 營益率 | 16.8% | 53.2% | 50.8% | -2.4% | 43.5% | 43.4% | -0.1% |
| 淨利率 | 14.2% | 42.0% | 39.9% | -2.1% | 34.5% | 34.2% | -0.2% |
資料來源:公司,CMoney、富邦投顧
研調:DRAM市場受AI投資驅動,供應緊縮將延續至27年底
市調機構TrendForce指出,受生成式 AI 爆發與雲端服務供應商資本支出擴張影 響,CSP正積極透過多年期長約(LTA)確保長期貨源,大幅收緊整體 DRAM供 應。該市調研究指出2027 年 HBM 預計將占用全球整體 DRAM 產能的近30% (相較目前約 20%),原廠的產能配置與資本投資持續轉向高毛利率的HBM(高 頻寬記憶體)與DDR5,此種供應受限與報價上漲壓力預計將一路持續至2027 年 底。受此新的長約商業型態影響,DRAM 原廠保有強大的定價主導權,使得非長約 (non-LTA)與現貨市場客戶在 2027 年將面臨更高位的平均售價與更為嚴苛的供 貨短缺。因此,富邦目前已將DRAM 價格修正的時點延後到4Q27 或更晚。
圖表2:宜鼎CXL次世代記憶體解決方案
資料來源:宜鼎
多元AI記憶體及算力方案,CXL模組方案已進入量產
宜鼎CXL記憶體模組方案符合 CXL 2.0 與 Type 3 協定(CXL.mem & CXL.io), 採 PCIe Gen 5 x8 介面與 E3.S 2T 外型規格,可擴充伺服器記憶體容量並支援記 憶體池化(Memory Pooling);容量提供 64GB、96GB 及 128GB樣品,現已供 貨並進入量產。此外,面對三大 DRAM 原廠停產 4GB/8GB DIMM 所需的 DDR4 512Mx8 顆粒,宜鼎透過國內兩大DRAM原廠晶片提供獨家穩定的DDR4模組供 貨方案,滿足工控與舊系統長期的供貨需求DDR4 舊世代工控穩定供貨方案。在邊 緣 AI 產品方面,針對高達 70% 的邊緣 AI 工控專案停留在概念驗證(PoC)階 段無法量產的痛點,推出一站式模型量化與驗證工具,協助開發者將 AI 模型從 GPU 平滑遷移至高通(Qualcomm)NPU,並將 FP32 轉為 INT8 以降低延遲與 運算資源。
公司速報
4Q26漸步入傳統淡季,全年EPS估347.57元
宜鼎 4Q26 步入傳統訂單淡季,預料訂單量將季減 0~5%;美系客戶訂單為主要支 撐來源,其他工控客戶受到價格接受度與年底備貨政策之影響。我們預估本季 DRAM、NAND 原廠售價仍有個位數的上漲空間,因此預估 4Q26 合併營收達 240.13 億元,QoQ-7.2%,YoY+399.6%。其次,本季記憶體價格漲勢已進一步放 緩,加上存貨成本滾動升高之速度放慢,預估毛利率將較前季下滑 2.6 個百分點至 51.2%。簡言之,我們預估宜鼎 4Q26 營業利益約 108.95 億元,稅前淨利估 109.38 億元,稅後淨利估85.87億元,EPS估87.35元,累積全年EPS約347.57元。
ASP動能優於銷售量,27年EPS預估續揚
市調機構TrendForce預估2027年 DRAM產值成長97.5%,均價上揚58.0%, 位元成長24.4%;Gartner則預估2027年NAND產值成長57.9%,其中ASP per Megabyte 均價上揚 30.9%,位元成長 20.6%。富邦預估宜鼎 2027 年整體出貨量 大致持平到微降;其中 DRAM 高基期使其銷量 YoY 下滑,相較之下 NAND 銷售有 較佳表現的機會。另方面,我們預估 2027 年記憶體平均售價將續揚,因此預估宜 鼎合併營收約達 1,036.87 億元,YoY+21.2%。毛利率方面,受價格漲勢平緩影響 下,預估降至 49.1%。簡言之,我們預估宜鼎 2027 年營業利益約 450.11 億元,稅 前淨利估452.14億元,稅後淨利估354.91億元,EPS估361.05元。
圖表3 : 單季預測
| 單位: 百萬元 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F | 3Q27F | 4Q27F 0 | 2026F | 2027F | 2028F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 損益模型 | |||||||||||
| 營業收入 | 13,183 | 22,443 | 25,888 | 24,013 | 25,623 | 27,807 | 27,025 | 23,233 0 | 85,527 | 103,687 | 95,372 |
| 銷貨成本 | 5,391 | 7,854 | 11,944 | 11,715 | 12,864 | 14,079 | 13,687 | 12,111 0 | 36,904 | 52,741 | 50,148 |
| 銷貨毛利 | 7,791 | 14,590 | 13,944 | 12,298 | 12,758 | 13,728 | 13,338 | 11,121 0 | 48,623 | 50,945 | 45,224 |
| 營業費用 | 941 | 1,444 | 1,404 | 1,403 | 1,474 | 1,537 | 1,515 | 1,408 0 | 5,192 | 5,935 | 5,846 |
| 營業利益 | 6,850 | 13,146 | 12,540 | 10,895 | 11,284 | 12,191 | 11,823 | 9,713 0 | 43,431 | 45,011 | 39,378 |
| 業外收支淨額 | 67 | 69 | 29 | 43 | 53 | 46 | 48 | 56 0 | 208 | 203 | 239 |
| 稅前淨利 | 6,917 | 13,214 | 12,569 | 10,938 | 11,337 | 12,237 | 11,871 | 9,769 0 | 43,639 | 45,214 | 39,617 |
| 稅後淨利 | 5,466 | 10,368 | 9,745 | 8,587 | 8,870 | 9,645 | 9,314 | 7,662 0 | 34,166 | 35,491 | 31,054 |
| EPS | 57.49 | 108.93 | 99.14 | 87.35 | 90.23 | 98.12 | 94.75 | 77.95 0.00 | 347.57 | 361.05 | 315.91 |
| 獲利能力(%) | |||||||||||
| 毛利率 | 59.1% | 65.0% | 53.9% | 51.2% | 49.8% | 49.4% | 49.4% | 47.9% 0.0% | 56.9% | 49.1% | 47.4% |
| 營益率 | 52.0% | 58.6% | 48.4% | 45.4% | 44.0% | 43.8% | 43.7% | 41.8% 0.0% | 50.8% | 43.4% | 41.3% |
| 淨利率 | 41.6% | 46.4% | 37.6% | 35.8% | 34.6% | 34.7% | 34.5% | 33.0% 0.0% | 39.9% | 34.2% | 32.6% |
| 年成長率(%) | |||||||||||
| 營業收入 | 403.4% | 641.1% | 579.9% | 399.6% | 94.4% | 23.9% | 4.4% | -3.2% 0.0% | 499.7% | 21.2% | -8.0% |
| 銷貨毛利 | 873.0% | 1,758.3% | 1,016.6% | 669.9% | 63.7% | -5.9% | -4.3% | -9.6% 0.0% | 997.1% | 4.8% | -11.2% |
| 營業利益 | 1,766.6% | 3,615.5% | 1,647.1% | 1,045.8% | 64.7% | -7.3% | -5.7% | -10.8% 0.0% | 1,717.6% | 3.6% | -12.5% |
| 稅後淨利 | 1,524.3% | 5,493.8% | 1,415.5% | 886.2% | 62.3% | -7.0% | -4.4% | -10.8% 0.0% | 1,578.4% | 3.9% | -12.5% |
| EPS | 1,492.5% | 5,401.5% | 1,343.1% | 843.3% | 57.0% | -9.9% | -4.4% | -10.8% 0.0% | 1,500.2% | 3.9% | -12.5% |
| 季成長率(%) | |||||||||||
| 營業收入 | 174.3% | 70.3% | 15.3% | -7.2% | 6.7% | 8.5% | -2.8% | -14.0% 0.0% | 0.0% | 0.0% | 0.0% |
| 銷貨毛利 | 387.8% | 87.3% | -4.4% | -11.8% | 3.7% | 7.6% | -2.8% | -16.6% 0.0% | 0.0% | 0.0% | 0.0% |
| 營業利益 | 620.4% | 91.9% | -4.6% | -13.1% | 3.6% | 8.0% | -3.0% | -17.8% 0.0% | 0.0% | 0.0% | 0.0% |
| 稅後淨利 | 527.8% | 89.7% | -6.0% | -11.9% | 3.3% | 8.7% | -3.4% | -17.7% 0.0% | 0.0% | 0.0% | 0.0% |
| EPS | 520.8% | 89.5% | -9.0% | -11.9% | 3.3% | 8.7% | -3.4% | -17.7% 0.0% | 0.0% | 0.0% | 0.0% |
資料來源:公司、CMoney、富邦投顧
公司速報
資料來源:CMoney、富邦投顧
資料來源:CMoney、富邦投顧
圖表6 : 存貨及A/R週轉天數
單位: 天
資料來源:CMoney、富邦投顧
公司速報
資料來源:CMoney、富邦投顧
資料來源:CMoney、富邦投顧
資料來源:CMoney、富邦投顧
ESG永續發展專區
CMoney Taiwan ESG Rating
| CMoney ESG Rating | E(環境保護) | S(社會責任) | G(公司治理) |
|---|---|---|---|
| 8/10 | 7 /10 | 7 /10 | 7 /10 |
| 交易所產業類別 | 產業排名 | 交易所公司治理評鑑 |
|---|---|---|
| 電子-電腦及週邊設備 | 5 /109 | 6%至20% |
環境保護 Environment
溫室氣體排放與營收
| 摘要 - 溫室氣體盤查數據 - 年度 | 溫室氣體盤查數據 - 排放總量(公噸) | 溫室氣體盤查數據 - 直接排放(公噸) | 溫室氣體盤查數據 - 間接排放(公噸) |
|---|---|---|---|
| 2025 | 4,175 | 443 | 3,732 |
| 2024 | 3,793 | 277 | 3,515 |
| 2023 | 3,552 | 131 | 3,421 |
| 2022 | -- | -- | -- |
企業用水量與營收
| 摘要 - 企業用水量盤查數據 - 年度 | 企業用水量盤查數據 - 用水總量(公噸) | 企業用水量盤查數據 - 回收水量(公噸) | 企業用水量盤查數據 - 排水量(公噸) |
|---|---|---|---|
| 2025 | 23,493 | -- | -- |
| 2024 | 16,312 | -- | -- |
| 2023 | 13,312 | -- | -- |
| 2022 | -- | -- | -- |
社會責任 Social Responsibility
員工人數與福利費用
| 摘要 | |||
|---|---|---|---|
| 員工人數與福利費用統計 | 員工人數與福利費用統計 | 員工人數與福利費用統計 | 員工人數與福利費用統計 |
| 年度 | 員工人數(人) | 員工人數增減(人) | 福利費用 |
| 2026 | 1,170 | 88 | -- |
| 2025 | 1,082 | 47 | 1,944,035 |
| 2024 | 1,035 | 95 | 1,559,091 |
| 2023 | 940 | 81 | 1,395,071 |
| 2022 | 859 | 25 | 1,349,067 |
公司治理 Corporate Governance
公司治理評鑑
| 評鑑 - 年度 | 評鑑 - 結果 | 等級 | 加權項目比重 - 構面一 | 加權項目比重 - 構面二 | 加權項目比重 - 構面三 | 加權項目比重 - 構面四 |
|---|---|---|---|---|---|---|
| 2025 | 6%至20% | A | 0.16 | 0.25 | 0.10 | 0.49 |
| 2024 | 6%至20% | A | 0.19 | 0.29 | 0.17 | 0.35 |
| 2023 | 6%至20% | A | 0.22 | 0.31 | 0.19 | 0.28 |
| 2022 | 6%至20% | A | 0.20 | 0.33 | 0.23 | 0.24 |
[註]等級轉換:前 5%:「A+」;6%至 20%:「A」;21%至 35%:「B+」;36%至 50%:「B」;51%至65%:「C+」;66%至80%:「C」;81%至100%:「D」 資料來源:交易所、公司,CMoney、富邦投顧
公司速報
| 損益表 | FY24 | FY25 | FY26F | FY27F | 百萬台幣 - FY28F |
|---|---|---|---|---|---|
| 營收淨額 | 8,916 | 14,261 | 85,527 | 103,687 | 95,372 |
| 銷貨成本 | 6,090 | 9,829 | 36,904 | 52,741 | 50,148 |
| 銷貨毛利 | 2,825 | 4,432 | 48,623 | 50,945 | 45,224 |
| 營業費用 | 1,647 | 2,043 | 5,192 | 5,935 | 5,846 |
| 營業利益 | 1,178 | 2,389 | 43,431 | 45,011 | 39,378 |
| EBITDA | 1,550 | 2,692 | 43,912 | 45,412 | 39,788 |
| 利息淨收支 | 20 | 5 | (36) | 41 | 68 |
| 投資淨損益 | 0 | 33 | 88 | 137 | 143 |
| 匯兌淨損益 | 132 | 5 | 164 | 0 | 0 |
| 其他收支 | 10 | 25 | (7) | 26 | 28 |
| 業外收支淨額 | 171 | 68 | 208 | 203 | 239 |
| 稅前淨利 | 1,349 | 2,457 | 43,639 | 45,214 | 39,617 |
| 所得稅 | 245 | 436 | 9,310 | 9,470 | 8,320 |
| 少數股權 | (1) | (14) | 163 | 253 | 243 |
| 稅後淨利 | 1,106 | 2,036 | 34,166 | 35,491 | 31,054 |
| 基本 EPS(NT$) | 11.97 | 21.72 | 347.57 | 361.05 | 315.91 |
| 完全稀釋EPS(NT$) | 11.79 | 21.57 | 342.63 | 355.91 | 311.42 |
| 股票股利(NT$) | 0.20 | 0.20 | 0.00 | 0.00 | 0.00 |
| 現金股利(NT$) | 9.38 | 16.83 | 160.00 | 180.00 | 160.00 |
| 年成長率(%) | |||||
| 營收淨額 | 7.2 | 60.0 | 499.7 | 21.2 | (8.0) |
| 銷貨毛利 | (0.7) | 56.9 | 997.1 | 4.8 | (11.2) |
| 營業利益 | (14.6) | 102.8 | 1,717.6 | 3.6 | (12.5) |
| 稅後淨利 | (3.6) | 84.0 | 1,578.4 | 3.9 | (12.5) |
| 基本EPS | (6.0) | 81.5 | 1,500.2 | 3.9 | (12.5) |
| 獲利能力(%) | |||||
| 毛利率 | 31.7 | 31.1 | 56.9 | 49.1 | 47.4 |
| 營益率 | 13.2 | 16.8 | 50.8 | 43.4 | 41.3 |
| 稅後淨利率 | 12.4 | 14.2 | 39.9 | 34.2 | 32.6 |
| EBITDA率 | 17.4 | 18.9 | 51.3 | 43.8 | 41.7 |
| 財務比率 | |||||
| FY24 | FY25 | FY26F | FY27F | FY28F | |
| 流動比率(%) | 408 | 223 | 519 | 745 | 1,032 |
| 速動比率(%) | 292 | 106 | 379 | 566 | 828 |
| 淨負債股權比率(%) | (35) | 4 | (45) | (58) | (64) |
| 稅後淨利率(%) | 12.4 | 14.2 | 39.9 | 34.2 | 32.6 |
| 資產周轉率(x) | 0.9 | 1.2 | 2.5 | 1.6 | 1.2 |
| 財務槓桿(x) | 1.3 | 1.6 | 1.3 | 1.2 | 1.1 |
| 已動用資本/淨值(x) | 0.6 | 1.1 | 0.6 | 0.4 | 0.4 |
| 總資產報酬率(%) | 11.3 | 14.0 | 62.3 | 48.3 | 36.2 |
| 淨值報酬率(%) | 15.2 | 24.8 | 135.2 | 69.1 | 45.6 |
| 資本報酬率(%) | 17.1 | 28.1 | 170.1 | 86.9 | 57.4 |
| 財務比率 | |||||
| FY24 | FY25 | FY26F | FY27F | FY28F | |
| 股息保障倍數(x) | 0.6 | (2.8) | 12.3 | 2.1 | 1.8 |
| 所得稅保障倍數(x) | 2.2 | (5.5) | 2.1 | 3.4 | 3.7 |
| 資本支出保障倍數(x) | 1.7 | (19.5) | 55.9 | 38.7 | 20.3 |
| 應收帳款週轉率(x) | 7.5 | 4.3 | 5.1 | 6.6 | 6.5 |
| 存貨周轉率(x) | 3.7 | 1.8 | 2.7 | 3.2 | 3.2 |
| 應付帳款周轉率(x) | 8.2 | 5.3 | 4.3 | 6.3 | 7.1 |
| 應收帳款周轉天數 | 49 | 84 | 71 | 55 | 56 |
| 存貨週轉天數 | 99 | 200 | 137 | 115 | 115 |
| 應付帳款週轉天數 | 45 | 69 | 85 | 58 | 52 |
| 現金循環週期(天) | 102 | 216 | 123 | 112 | 119 |
公司速報
| 資產負債表 | 百萬台幣 | ||||
|---|---|---|---|---|---|
| FY24 | FY25 | FY26F | FY27F | FY28F | |
| 現金及約當現金 | 3,000 | 1,645 | 20,102 | 36,334 | 49,041 |
| 應收款項 | 1,185 | 3,296 | 16,608 | 15,605 | 14,614 |
| 存貨 | 1,644 | 5,385 | 13,825 | 16,602 | 15,841 |
| 其他流動資產 | 267 | 550 | 513 | 524 | 535 |
| 流動資產 | 6,096 | 10,877 | 51,048 | 69,065 | 80,031 |
| 長期投資 | 76 | 71 | 77 | 84 | 91 |
| 固定資產 | 2,867 | 3,011 | 3,159 | 3,790 | 5,086 |
| 其他長期資產 | 717 | 590 | 591 | 590 | 590 |
| 總資產 | 9,756 | 14,549 | 54,875 | 73,529 | 85,798 |
| 短期借款 | 0 | 1,736 | 914 | 485 | 270 |
| 商業本票 | -- | -- | 0 | 0 | 0 |
| 應付款項 | 745 | 1,853 | 8,567 | 8,420 | 7,110 |
| 其他流動負債 | 749 | 1,279 | 350 | 361 | 373 |
| 流動負債 | 1,495 | 4,868 | 9,831 | 9,266 | 7,753 |
| 長期借款 | 344 | 308 | 264 | 287 | 212 |
| 其他長期負債 | 244 | 260 | 3,117 | 2,188 | 2,278 |
| 總負債 | 2,083 | 5,435 | 13,212 | 11,741 | 10,244 |
| 普通股股本 | 915 | 960 | 960 | 960 | 960 |
| 公積 | 1,654 | 2,197 | 2,197 | 2,197 | 2,197 |
| 保留盈餘 | 4,915 | 6,072 | 38,622 | 58,746 | 72,513 |
| 其他 | 190 | (116) | (116) | (115) | (116) |
| 股東權益 | 7,673 | 9,114 | 41,663 | 61,788 | 75,554 |
| 負債加股東權益 | 9,756 | 14,549 | 54,875 | 73,529 | 85,798 |
| 現金流量表 稅後淨利 | FY24 1,106 | FY25 2,036 | FY26F 34,166 | FY27F 35,491 | FY28F 31,054 |
| 折舊與攤提 | 183 | 213 | 239 | ||
| 236 | 239 | ||||
| 投資收入 營運資金增減 | 0 (321) | (33) (4,745) | (88) (15,038) | (137) (1,921) | (143) 442 |
| 其他 | (114) | 255 | 1,033 | (320) | 446 |
| 來自營運之現金流量 | 854 | (2,274) | 20,309 | 33,352 | 32,038 |
| 資本支出 | (315) | (123) | (357) | (841) | (1,506) |
| 長投增減 | (2) | (5) | 130 | 41 | 38 |
| 其他 | (735) | (200) | 0 | 0 | 0 |
| 來自投資之現金流量 | (737) | (114) | (227) | (800) | (1,468) |
| 自由現金流量 | (2,388) | 32,552 | |||
| 118 | 20,082 | 30,570 | |||
| 借款增(減) 現金股利支出 | -- (902) | -- (860) | (859) (1,617) | (429) (15,367) | (215) (17,287) |
| 發行公司債 | -- | -- | 0 | 0 | 0 |
| 償還公司債 | -- | -- | 0 | 0 | 0 |
| 現金增資 | -- | -- | 0 | 0 | 0 |
| 其他 | 234 | 1,891 | 834 | (524) | (361) |
| 來自融資之現金流量 | (668) | 1,031 | (1,642) | (16,320) | (17,863) |
| 匯率調整 | (7) | 2 | 0 | 0 | 0 |
| 本期產生之現金流量 | (557) | 16,232 | 12,707 | ||
| (1,355) | 18,440 | ||||
| 比率分析 本益比(x) 本營比(x) | FY24 94.4 11.6 13.7 | FY25 52.0 7.6 12.2 | FY26F 3.3 1.3 2.6 | FY27F 3.1 1.0 | FY28F 3.6 1.1 |
| 本淨比(x) P/CFPS(x) | 1.8 | 1.4 | |||
| PE/growth (x) | (15.8) | 0.6 | 0.0 | 0.8 | 3.4 |
| 120.9 | (47.7) | 5.3 | 3.3 | (0.3) | |
| P/FCFPS(x) | 191.5 | (45.3) | 5.4 | 3.3 | 3.6 |
| EV/EBITDA (x) | 70.0 | 41.4 | 2.1 | 1.7 | 1.6 |
| 現金股利殖利率(%) | 0.8 | 1.5 | 14.2 | 15.9 | 14.2 |
百萬台幣 資產負債表
8,916 14,261 85,527 103,687 95,372 現金及約當現金
9,829 36,904 52,741 50,148 應收款項
5,846 其他流動資產
2,389 43,431 45,011 39,378 流動資產
2,692 43,912 45,412 39,788 長期投資
68 固定資產
143 其他長期資產
0 總資產
28 短期借款
239 商業本票
2,457 43,639 45,214 39,617 應付款項
8,320 其他流動負債
243 流動負債
2,036 34,166 35,491 31,054 長期借款
21.72 347.57 361.05 315.91 其他長期負債
21.57 342.63 355.91 311.42 總負債
0.00 普通股股本
(8.0) 股東權益
(11.2) 負債加股東權益
(12.5) 現金流量表
47.4 折舊與攤提
41.3 投資收入
32.6 營運資金增減
41.7 其他
FY28F 長投增減
1,032 其他
(64) 自由現金流量
32.6 借款增(減)
1.2 現金股利支出
1.1 發行公司債
0.4 償還公司債
36.2 現金增資
45.6 其他
57.4 來自融資之現金流量 (668)
1.8 比率分析
20.3 本益比(x)
6.5 本營比(x)
3.2 本淨比(x)
119 現金股利殖利率(%)
未來12個月本益比區間圖
資料來源:CMoney、富邦投顧
未來12個月本淨比區間圖
免責宣言
分析師認證
負責分析師(或者負責參與的分析師)確認:
- 本研究報告的內容係反映分析師對於相關證券的個人看法。
- 分析師的報酬與本研究報告內容表述的個別建議或觀點無關。