PDF 原檔:報告_元大_研華2395_20261001_original.pdf
圖片清單(已驗證 2026-10-03)
逐張 Read ≥40KB 候選;<40KB(002、004、007-013、016、021、022、024、026)未讀。「不嵌 lib」依 2026-09-24 使用者裁定(公司頁不放財務、營收、股價類券商圖)。
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_元大_研華2395_20261001_003.png |
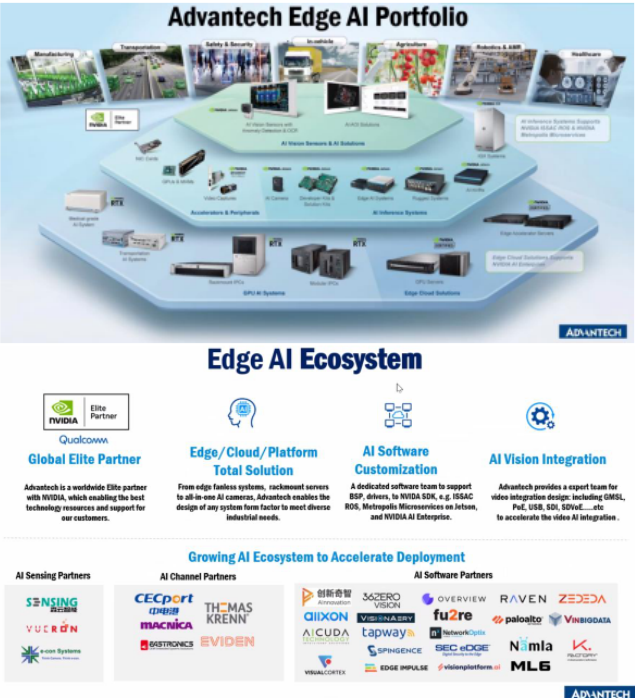
394KB | 真資料圖 | Advantech Edge AI Portfolio 與 Edge AI Ecosystem 合併圖:上半為製造、運輸、安全、車載、農業、機器人與 AMR、醫療應用圖與分層產品(AI 視覺感測器、加速器與周邊、AI 推論系統、GPU AI 系統、Edge Cloud);下半為 NVIDIA Elite Partner、Qualcomm、四大生態(Global Elite Partner、Edge/Cloud/Platform Total Solution、AI Software Customization、AI Vision Integration)與 AI Sensing/Channel/Software 夥伴 logo 牆 |
報告_元大_研華2395_20261001_001.png |
81KB | 真資料圖(訂單類,不嵌 lib) | 圖2:Booking/Shipment(US$mn,柱)與 BB ratio(線),1Q21-2Q26;BB ratio 1Q25-2Q26 為 1.08、1.08、1.01、1.33、1.77、1.44(2Q26 booking 約 1,190、shipment 約 830) |
報告_元大_研華2395_20261001_005.png |
124KB | 真資料圖(市占,不嵌 lib) | 圖8 工業電腦主機板市占圓餅:Advantech 12.4%、Kontron 9.8%、IEI 8.2%、ASRock Industrial 7.1%、Axiomtek 6.5%、DFI 5.8%、AAEON 5.3%、MSI 4.9%、ASUS 4.7%、Super Micro 4.2%、Beckhoff 3.6%、Portwell 3.2%、Others 24.3% |
報告_元大_研華2395_20261001_006.png |
88KB | 真資料圖(營收結構,不嵌 lib) | 圖10 終端應用營收結構圓餅:Automated Manufacturing 32%(30~35%)、Medical 17%(15~20%)、Energy 12%(10~15%)、Smart City 11%(10~12%)、Cybersecurity 10%(10~12%)、Transportation 10%(10~12%)、Logistics 8%(8~10%) |
報告_元大_研華2395_20261001_014.png |
162KB | 真資料圖 | 圖18 歷次工業變革表:工業 1.0(1784,機械化)、2.0(1870,電氣化)、3.0(1969,自動化)、4.0(2013,聯網化),附說明與插圖 |
報告_元大_研華2395_20261001_015.png |
246KB | 真資料圖 | 圖19 物聯網架構圖:Application/Software/Communication/Hardware 四層與右側 Security 欄,列出各層元件(IoT 平台、通訊協定、感測器、處理器等) |
報告_元大_研華2395_20261001_017.png |
124KB | 真資料圖(示意) | 圖21 AIoT 應用智慧家庭示意圖:房屋剖面標示 Locks、TV/Speakers、Security Cameras、Blinds、Thermostat、Lighting、Appliances、Irrigation |
報告_元大_研華2395_20261001_018.png |
199KB | 真資料圖(示意) | 圖22 AIoT 應用車聯網示意圖:車輛周邊標示 Telematics、Body、ADAS、Infotainment,連 Wi-Fi/Bluetooth(Keyless Entry、EV Wireless Charging、Cameras、Display Sharing 等) |
報告_元大_研華2395_20261001_019.png |
77KB | 真資料圖(股價類,不嵌 lib) | 圖24 12 個月預期本益比區間圖:股價線與 12.2x、20.6x、24.3x、28.5x、35.0x P/E 帶,2022-2026 |
報告_元大_研華2395_20261001_020.png |
80KB | 真資料圖(股價類,不嵌 lib) | 圖25 12 個月預期股價淨值比區間圖:股價線與 3.6x、4.8x、5.3x、5.6x、9.2x P/B 帶 |
報告_元大_研華2395_20261001_023.png |
50KB | 真資料圖(營收類,不嵌 lib) | 圖31 營收趨勢:Sales(NT$mn,柱)與 YoY(線),3Q24 14,949.5 至 2Q26 26,126.29 |
報告_元大_研華2395_20261001_025.png |
56KB | 真資料圖(財務類,不嵌 lib) | 圖33 經營能力:存貨天數、應收帳款天數、應付帳款天數與現金轉換週期,3Q24-2Q26(2Q26 存貨約 100 天、應收約 49 天、應付約 148 天、CCC 約 1 天) |
報告_元大_研華2395_20261001_027.png |
54KB | 真資料圖(股價類,不嵌 lib) | 收盤價走勢折線(2024-2026,編號 1-15 為事件標記,標記內容在其他頁),2026 年末段升至約 730 元 |
報告_元大_研華2395_20261001_004.png |
27KB | 未 Read | <40KB:圖7 研華產品圖(工業級主機板、嵌入式工業電腦、GPU 伺服器),預設小圖 |
報告_元大_研華2395_20261001_002.png |
24KB | 未 Read | <40KB 預設小圖 |
原始內容
研華 (2395 TT) Advantech
北美訂單及邊緣AI需求強勁,業績表現優於預期
買進 (維持評等)
營收組成 (2Q26) 日
iAutomation 6%、iSystems 38%、Embedded 35%、 iService 6%、AS+ 15%。
本次報告更新重點 日
| 項目 | 本次 | 前次 |
|---|---|---|
| 評等 | 買進 | 買進 |
| 目標價 (NT$) | 870 | 760 |
| 2026年營收 (NT$/十億) | 110.1 | 101.2 |
| 2026年EPS | 21.8 | 19.9 |
交易資料表 日
| 市值 | NT$630,970百萬元 |
|---|---|
| 外資持股比率 | 36.1% |
| 董監持股比率 | 42.0% |
| 調整後每股淨值 (2026F) | NT$73.84 |
| 負債比 | 40.5% |
| ESG評級 (Sustainalytics) | 低 (曝險程度共5級) |
簡明損益表 (NT$百萬元) 日
| 年初至12月 | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|
| 營業收入 | 59,786 | 70,882 | 110,111 | 127,558 |
| 營業利益 | 9,050 | 11,567 | 21,536 | 26,286 |
| 稅後純益 | 9,005 | 10,593 | 18,901 | 22,601 |
| EPS (元) | 10.45 | 12.25 | 21.75 | 26.01 |
| EPS YoY (%) | -17.4 | 17.2 | 77.5 | 19.6 |
| 本益比 (倍) | 69.5 | 59.3 | 33.4 | 27.9 |
| 股價淨值比 (倍) | 12.2 | 11.4 | 9.8 | 8.9 |
| ROE (%) | 17.7 | 19.7 | 29.5 | 32.0 |
| 現金殖利率 (%) | 1.2% | 1.5% | 2.6% | 3.0% |
| 現金股利 (元) | 8.39 | 11.16 | 18.50 | 21.50 |
魏建發 合格證券投資分析人員
Calvin.Wei@yuanta.com
葉建伸
jasperyeh@yuanta.com
目標價 (12個月):NT$870.0 收盤價 (2026/09/30):NT$726.0 隱含漲幅:19.8%
元大觀點
- ⧫ 估3Q26稅後55.7億元,季增23%,年增101%,EPS 6.41元,上修 17%,主因上修營收17%。
- ⧫ 美國訂單強勁,專案設計匯入(Design-Win)金額來看,1H26已超過4 億美元,高於去年全年水準,預估2H26可接近甚至超過上半年水準。
- ⧫ 北美訂單及邊緣AI需求強勁,維持買進評等。目標價870元係以 2H26~1H27 EPS 24.82元、35倍本益比推得。
估3Q26稅後55.7億元,季增23%,EPS 6.41元,上修17%
研華預估 3Q26 營收高於第二季,主因半導體、醫療、機器人、能源等需求 強勁,毛利率及營業利益率與第二季相當,我們原估第三季營收季增 3%至 270 億元,年增 52%,由於 7~8 月合計營收 217 億元,達成率 80%,進度 超前,因此上修 3Q26 營收 17%至 316 億元,季增 21%,年增 78%,營收 向上,估毛利率略季增 0.2 百分點至 37.9%,稅後 55.7 億元,季增 23%, 年增101%,EPS 6.41元,上修17%,主因營收優於預期。
北美市場訂單強勁,為未來成長重心之一
統計至 8 月研華整體訂單出貨比(B/B 值)為 1.47,美國市場則衝上 2.15, 公司預估到今年底仍可在 2 左右,顯示訂單需求強勁。另外,研華北美公司 到 8 月底營收年增率約 52%,上半年營收約 4.32 億美元,占集團整體營收 比重約 29%。美國是研華最大單一市場,也是今年增長最為強勁的市場之一。 由美國專案設計匯入(Design-Win)金額來看,1H26 已超過 4 億美元,高 於去年全年水準,預估 2H26 可接近甚至超過上半年水準,今年美國 Design-Win業績應可達去年兩倍以上,美國將成未來成長重心。
北美訂單強勁,上修2026/27年稅後10%/13%
研華北美訂單強勁,包括半導體、醫療、機器人等業績強勁,邊緣 AI 逐漸 進入推廣及成長期,加上終端產品漲價,上修研華 2026/27 年營收 9%/12% 至 1,101/1,276 億元,成長 55%/16%,營業利益率 19.6%/20.6%,比 2025 年 16.3%明顯上升,主因規模經濟向上,費用率下滑。合計稅後 189/226 億 元,年增78%/20%,EPS 21.75/26.01元,比原先預期上修10%/13%。研 華1Q/2Q BB ratio 1.77/1.44,7、8月份BB ratio仍達1.64、1.47,其中北 美地區已至2以上,接單動能強大,預估下半年BB ratio維持高檔1.4~1.5, 帶動業績保持高檔不墜,維持買進評等。
營運分析
估3Q26稅後55.7億元,季增23%,年增101%,EPS 6.41元,上修17%,主 因上修營收17%
研華1Q25/2Q25/3Q25/4Q25 B/B ratio為1.08/1.08/1.01/1.33,1Q26 B/B ratio大增至1.77,主因 半導體設備、自動化、機器人等終端客戶需求強勁,且 DDR4/SSD 等關鍵零組件供應吃緊、價格 持續攀升,使客戶積極下單至未來18個月的長單以確保產能與料件。2Q26 B/B ratio維持高檔 1.44,其中北美/歐洲/中國三大區域分別為 1.92/1.25/1.21,其中半導體、自動化設備、通路、博奕 等接單仍強勁。目前看到7、8月B/B ratio上升至1.64、1.47,預期2H26 B/B ratio 1.4~1.5區間, 尤其北美地區8月B/B ratio衝上2.15,顯示公司訂單暢旺,帶動業績可望維持高檔。
研華預估 3Q26 營收高於第二季,主因半導體、醫療、機器人、能源等需求強勁,毛利率及營業利 益率與第二季相當,我們原估第三季營收季增 3%至 270 億元,年增 52%,由於 7~8 月合計營收 217 億元,達成率 80%,進度超前,因此上修 3Q26 營收 17%至 316 億元,季增 21%,年增 78%, 營收向上,估毛利率略季增 0.2 百分點至 37.9%,營業利益 64.2 億元,季增 25%,年增 137%。 業外受惠利息收入,投資收益、股息收入等挹注,獲利 5.7 億元。稅後 55.7 億元,季增 23%,年 增101%,EPS 6.41元,上修17%,主因營收優於預期。
圖1:2026 年第 3季財測與預估比較
| (百萬元) | 3Q25A | 2Q26A | 3Q26F | 季增率 | 年增率 | 3Q26F - 元大預估 | 3Q26F - 市場預估 | 預估差異 - 元大 | 預估差異 - 市場 |
|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 17,774 | 26,126 | 31,602 | 21.0% | 77.8% | 27,016 | 28,970 | 17.0% | 9.1% |
| 營業毛利 | 6,908 | 9,845 | 11,978 | 21.7% | 73.4% | 10,239 | 10,886 | 17.0% | 10.0% |
| 營業利益 | 2,708 | 5,127 | 6,416 | 25.1% | 136.9% | 5,377 | 5,581 | 19.3% | 15.0% |
| 稅前利益 | 3,276 | 5,590 | 6,981 | 24.9% | 113.1% | 5,942 | 5,930 | 17.5% | 17.7% |
| 稅後淨利 | 2,766 | 4,518 | 5,570 | 23.3% | 101.4% | 4,744 | 4,842 | 17.4% | 15.0% |
| 調整後EPS (元) | 3.20 | 5.20 | 6.41 | 23.3% | 100.4% | 5.46 | 5.57 | 17.4% | 15.0% |
| 重要比率 (%) | 百分點 | 百分點 | 百分點 | 百分點 | |||||
| 營業毛利率 | 38.9% | 37.7% | 37.9% | 0.2 | -1.0 | 37.9% | 37.6% | 0.2 | 0.3 |
| 營業利益率 | 15.2% | 19.6% | 20.3% | 0.7 | 5.1 | 19.9% | 19.3% | 0.4 | 1.0 |
| 稅後純益率 | 15.6% | 17.3% | 17.6% | 0.3 | 2.1 | 17.6% | 16.7% | 0.1 | 0.9 |
資料來源:公司資料、元大投顧預估、Bloomberg
圖2:研華2Q26 B/B ratio 1.44,客戶下單積極
資料來源:公司資料、元大投顧整理
北美市場訂單強勁
統計至 8 月研華整體訂單出貨比(B/B 值)為 1.47,美國市場則衝上 2.15,公司預估到今年底仍可 在 2 左右,顯示訂單需求強勁。另外,研華北美公司到 8 月底營收年增率約 52%,上半年營收約 4.32 億美元,占集團整體營收比重約 29%。美國是研華最大單一市場,也是今年增長最為強勁的 市場之一。由美國專案設計匯入(Design-Win)金額來看,2025 年為 4 億美元,2026 年上半年已 超過去年全年成績,今年下半年可能接近甚至超過上半年水準,今年美國 Design-Win 業績應可達 去年兩倍以上,展現美國將成未來成長重心。北美市場醫療、半導體及機器人成長最快,醫療為目 前最大應用,其中美國前30大醫療製造商,經過長期耕耘,研華已獲取28家,成績突出。
半導體領域則因資料中心建置加快,以及近年相關廠商積極擴產,強勢帶動研華北美業績。針對水 冷散熱,研華未製造水冷硬體,而是提供Edge Server、HMI與I/O設備給水冷廠商進行整合與液 漏偵測。另外公司還切入涵蓋電力、能源管理與 OT 維運,使半導體營運加快。在快速增長下,預 計研華北美半導體領域比重逐漸逼近醫療業務。
機器人方面,業務範圍包括:機器手臂、AMR(自主移動機器人)、協作型、人型機器人等,目前機 器人部分營收最大為 AMR、協作型,現有增加無人機貢獻營收(如智慧農業)。人形機器人現在 都是 POC,主要來自中國、美國,韓國,大部分為新創公司,主要向研華買硬體,之後做成演算 法賣給大公司。機器人相關產業案子由去年的130幾個到現在150幾個,快速成長中。
最後公司將戰略核心定調於深耕 AI 第五層的工業應用層,透過推出 IWS 一體機切入製造、能源與 醫療等行業,大幅降低企業導入邊緣 AI 的門檻,帶動整體基本面與長線發展穩健向上。IWS 有點 像目前GB 10,只是等級更高,有望為研華創造新業績。
估4Q26稅後54.8億元,季減2%,年增77%,EPS 6.31元,上修17%,主因 營收優於預期,上調16%
由於北美訂單強勁,即使 4Q26 有年底盤點因素,12 月業績略受影響,估營收持續季增 1%至 320 億元,年增 79%。毛利率在原物料仍處高檔情況,約維持第三季水準 38.1%。營業利益 62.6 億元, 季減 2%,年增 123%。業外受惠利息收入,投資收益、股息收入等挹注,獲利 3.8 億元。稅後 54.8億元,季減2%,年增77%,EPS 6.31元,上修17%,主因營收優於預期,上調16%。
圖3:2026 年第 4季財測與預估比較
| (百萬元) | 4Q25A | 3Q26F | 4Q26F | 季增率 | 年增率 | 4Q26F - 元大預估 | 4Q26F - 市場預估 | 預估差異 - 元大 | 預估差異 - 市場 |
|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 17,921 | 31,602 | 31,997 | 1.2% | 78.5% | 27,653 | 29,239 | 15.7% | 9.4% |
| 營業毛利 | 7,129 | 11,978 | 12,183 | 1.7% | 70.9% | 10,529 | 11,075 | 15.7% | 10.0% |
| 營業利益 | 2,811 | 6,416 | 6,264 | -2.4% | 122.8% | 5,275 | 5,516 | 18.7% | 13.6% |
| 稅前利益 | 3,681 | 6,981 | 6,646 | -4.8% | 80.6% | 5,657 | 5,834 | 17.5% | 13.9% |
| 稅後淨利 | 3,103 | 5,570 | 5,479 | -1.6% | 76.6% | 4,665 | 4,806 | 17.4% | 14.0% |
| 調整後EPS (元) | 3.59 | 6.41 | 6.31 | -1.6% | 75.7% | 5.37 | 5.53 | 17.4% | 14.0% |
| 重要比率 (%) | 百分點 | 百分點 | 百分點 | 百分點 | |||||
| 營業毛利率 | 39.8% | 37.9% | 38.1% | 0.2 | -1.7 | 38.1% | 37.9% | 0.0 | 0.2 |
| 營業利益率 | 15.7% | 20.3% | 19.6% | -0.7 | 3.9 | 19.1% | 18.9% | 0.5 | 0.7 |
| 稅後純益率 | 17.3% | 17.6% | 17.1% | -0.5 | -0.2 | 16.9% | 16.4% | 0.3 | 0.7 |
資料來源:公司資料、元大投顧預估、Bloomberg
受惠規模經濟上揚,營業利益率上升
研華高達70%~75%業績來自零售與自有品牌(Channel Sales),公司保有高度訂價主導權,但零組 件漲價太大時,仍無法全部轉嫁出去,即使順利漲價,時間仍會略微落後;另外 25%的 ODM 業務 仍需面對較大價格競爭,漲價壓力較大。
上半年不僅記憶體大漲,CPU、PCB 等原物料亦加入漲價行列,雖然研華將終端產品陸續漲價反 應,且有遲滯風險。研華 2Q26 毛利率季減 1.5 百分點至 37.7%,低於預期,但 2Q26 營收季增 28%,年增 47%,受惠規模經濟上揚,費用率季減 2.8 百分點,營業利益率 19.6%,季增 1.3 百分 點,優於預期。在原物料維持高檔情況下,未來幾季毛利率將在 37~38%。2027 年原物料價格下 滑,毛利率可望上揚,因此估 2026/27 年毛利率 38.1%/38.6%,比 2025 年 39.8%略降,但營業利 益率19.6%/20.6%,則比2025年16.3%明顯上升,主因規模經濟向上。
邊緣AI占比持續上揚,有助維持長期毛利率
AI 訓練經過三年後,2025 年企業端及消費端 AI 推論需求上揚,加上 DeepSeek 等低價、開源 AI 模型推動,有助邊緣AI銷售提升。研調機構預估全球邊緣AI 2025-2032年產值CAGR高達 23.8%。研華邊緣 AI 目前主攻六大產業:半導體、醫療、自動化、能源、機器人、零售。未來邊 緣AI將由選配變成標配及AI PC滲透率提高,推展速度增快。邊緣AI 2023/24/25年貢獻營收 4%/9%/18%,1H26 上升至 22.5%,研華估 2026 年底目標 30%,全年平均 25%,成長加快。公 司預期邊緣AI軟硬體結合策略,比公司平均毛利率高2~3%,有助抵消上游原物料上漲負面因素。
圖4:邊緣AI未來CAGR 23.8%,處於高成長狀態
資料來源:market.us、元大投顧整理
圖5:研華軟硬平台結合,全力發展Edge AI
資料來源:公司資料
ADNANTECH
現金股利增加
公司宣佈自 2026 年起取消每三年配發股票股利的慣例,改採全現金配息;經常性配息率由 7075%提升至 70-80%;並於未來三年(2026~2028 年)從資本公積每年加發特別股利 NT$2 元,2025 年合計配息 NT$11.2 元,配發率達 91%。預期 2026/27 年在資本公積每年加發特別股利 NT$2 元 下,配發率仍可達85%左右。
北美訂單強勁,上修2026/27年稅後10%/13%
研華北美訂單強勁,包括半導體、醫療、機器人等業績強勁,邊緣 AI 逐漸進入推廣及成長期,加 上終端產品漲價,上修研華 2026/27 年營收 9%/12%至 1,101/1,276 億元,成長 55%/16%,上游 原物料大漲,雖公司終端產品轉嫁因應,但難以全移轉且有遲滯風險,估 2026/27 年毛利率 38.1%/38.6%,比 2025 年 39.8%略降,但營業利益率 19.6%/20.6%,則比 2025 年 16.3%明顯上 升,主因規模經濟向上,費用率下滑。合計稅後189/226億元,年增78%/20%,EPS 21.75/26.01 元,比原先預期上修10%/13%,主因上調營收。
產品結構分析
產品線含括各應用領域
研華為全球工業電腦(IPC)與物聯網龍頭,其產品與核心業務主要劃分為以下五大事業群結構分析:
1)物聯網自動化事業群 (IoT Automation Sector)
- 核心定位:聚焦於「工業 4.0」與「智慧製造」的數據採集與實體控制層。1H26營收占比7%, 產品毛利率高達65~70%。
- 產品結構:包含遠端遙控 I/O 模組(如經典的 ADAM 系列)、工業分布式資料擷取卡(DAQ)、工業 通訊網閘(Gateway)與自動化控制器(UNO 系列)。
- 市場趨勢: 結合研華自主開發的 WebAccess、EdgeLink 等工業軟體平台,提供工廠、能源與環 控系統從端點到雲端的完整數據串接。受惠全球自動化需求提升,估 2026/27 年營收年增 49%/20%。
2)智能系統事業群 (Intelligent Systems Sector)
- 核心定位: 提供高效能、高擴充性的運算平台,作為大型基礎設施或邊緣AI應用的高階核心大 腦。1H26營收占比37%,產品毛利率40~45%。
- 產品結構: 機架式工業電腦主機、智慧型機箱、網路安全通訊伺服器、影像應用電腦系統,以及 近年爆發的自主移動機器人(AMR)與無人載具(AS&R)控制系統。
- 市場趨勢: 隨著邊緣 AI 與實體 AI(Physical AI)需求大爆發,該事業群在北美半導體設備、網安、 醫療大單的專案導入帶動下,成為近年增速最為強勁的營收引擎,估 2026/27 年營收年增 63%/12%。
3)嵌入式事業群 (Embedded IoT Group / Embedded Sector)
- 核心定位:研華營收占比最大的核心支柱(1H26占比約35%),全球市佔第一的工業級嵌入式板卡 供應商,產品毛利率可達30~35%。
- 產品結構:包含工業級主機板(Mini-ITX、Micro ATX)、嵌入式電腦模組(COM-Express、 SMARC)、工控儲存與記憶體解決方案、工業顯示器系統。
- 市場趨勢:近年主力朝向 Edge AI(邊緣人工智慧)與 NVIDIA、Intel 等巨頭合作,推出搭載 GPU/NPU 的邊緣運算加速模組。近期受惠醫療、半導體、工廠自動化、能源等產業出貨動能強勁, 估2026/27年營收年增52%/17%。
4)智能服務事業群 (Intelligent Service Sector)
- 核心定位: 擺脫傳統工廠製造框架,將工業電腦技術延伸至「智慧生活與服務業應用」的垂直場 域。1H26營收占比6%,產品毛利率35~40%。
- 產品結構: 數位電子看板、智慧零售 POS/POI 終端、車載行動電腦與物流車隊管理系統、高階 醫療用電腦與數位手術室一體化系統。
- 市場趨勢: 主要針對智能醫療、智慧零售、智慧物流等特定行業(Vertical Markets)提供軟硬整 合解決方案。2026 年因通膨及戰爭影響,零售出貨疲弱,估營收年減 7%,2027 年因基期變低, 實體AI需求逐漸上揚,估營收年增22%。
5)Advantech Service+ / Others
- 核心定位: 負責全球後勤、DMS(設計製造服務)、全球在地化組裝與客製化加值服務。1H26營 收占比15%,產品毛利率20~25%。
- 產品與服務結構: 提供結合硬體的 BIOS 客製化、作業系統(OS)整合;並包含營運代管服務、客 戶售後全球運籌物流(全球 4 大運籌與 21 個在地服務中心)。
- 市場趨勢: 在「地緣政治與供應鏈重組」浪潮下,此項目透過在美、歐、日等在地化組裝與透明 化 BABA/非中國零件物料分析,協助提高研華設計專案(Design-Win)的爭取能力。北美DesignWin大增,加上地緣政治與供應鏈重組浪潮下,估2026/27年營收年增105%/18%。
圖6:研華產品營收預估
| Product | 1H26 Revenue% | 1H26 Gross profit margin% | 2026F Revenue YoY% | 2027F Revenue YoY% |
|---|---|---|---|---|
| 嵌入式 (Embedded) | 35% | 30~35% | 51.7% | 16.9% |
| 智能系統 (iSystems) | 37% | 40~45% | 63.2% | 12.1% |
| 智能服務 (iService) | 6% | 35~40% | -6.5% | 22.1% |
| 物聯網自動化 (iAutomation) | 7% | 65~70% | 48.9% | 19.5% |
| Advanteck Service+ (AS+) | 15% | 20~25% | 104.9% | 17.6% |
資料來源:元大投顧整理
圖7:研華產品圖(左至右依序為工業級主機板、嵌入式工業電腦、GPU伺服器)
資料來源:公司資料
同業比較分析
研華工業電腦主機板市占率領先同業
研華為全球工業電腦龍頭,產品涵蓋工業主機板、嵌入式系統、工業自動化及邊緣運算等領域,並 以自有品牌及全球通路布局為主要競爭優勢。公司約 70~75% 業績來自零售與自有品牌(Channel Sales),具高度訂價主導權,且全球銷售與服務據點完整,有利於掌握不同產業客戶需求及維持 長期客戶關係。
與主要同業相比,研華產品布局較為完整,2025 年營收以 Embedded/iSystems 為主,占比分別為 36%/34%,產品由工業主機板、嵌入式模組延伸至完整工業系統、自動化及垂直應用解決方案; 工業電腦主機板市占率達 12.4%,領先全球。排名第二為 Kontron(已被樺漢併入),主攻歐洲市場, 除工業電腦硬體外,亦涵蓋軟體、交通及航太國防等高附加價值解決方案。東擎產品組合相對集中 於工業主機板、嵌入式系統及 Edge AIoT 平台。研華憑藉較完整產品組合、自有品牌及全球通路 布局,2025 年營收 708.8 億元,規模明顯高於主要同業,營業利益率及淨利率分別達 16.3%/14.9%,展現規模經濟及營運效率優勢。
圖8:研華工業電腦主機板市占率約12.4%,領先全球同業
資料來源:網路、元大投顧整理
圖9:主要工業電腦主機板廠商2025年獲利率比較
| 研華(2395) | Kontron(KTN) | 威強電(3022) | 東擎(7710) | |
|---|---|---|---|---|
| Revenue (NT$ mn) | 70,882 | 56,604 | 6,543 | 1,826 |
| Gross margin (%) | 39.8% | 42.1% | 33.3% | 38.7% |
| Operating margin (%) | 16.3% | 10.1% | 8.7% | 15.4% |
| Net margin (%) | 14.9% | 8.7% | 12.6% | 12.5% |
資料來源:公司資料、元大投顧整理
客戶分析
研華終端應用客戶分散
研華作為全球工業電腦 (IPC) 與邊緣 AI (Edge AI) 的龍頭大廠,核心戰略從早期的「硬體元件供應」 全面轉型為「硬軟整合平台(如 IWS 平台)與邊緣運算方案提供者」。以下針對研華指定的七大 終端應用客戶領域進行分析:
1)自動化製造(智慧工廠):占營收比重約30~35%
- 市場痛點與需求:傳統產線面臨缺工、設備老化、製程盲點,以及跨國工廠數據無法即時量化的 瓶頸。
- 研華解決方案:提供工業級主機板、無風扇工業電腦、以及結合視覺檢測的邊緣 AI 智能系統。
- 客戶應用效益:協助客戶落實預測性維護 (Predictive Maintenance)與 AI 視覺瑕疵檢測,讓產線 稼動率與良率全面被數據化提升,並能將成功案例快速複製到全球工廠。
2)醫療(智慧醫療):占營收比重約15~20%
- 市場痛點與需求:醫療器材(如手術機器人、高階影像、導航系統)要求高精準度、低延遲、且 必須通過各國極其嚴格的醫療級法規認證。
- 研華解決方案:開發醫療專用電腦 (Medical PC)、手術室整合控制核心以及邊緣 AI 醫療影像板卡。
- 客戶應用效益:在高階智慧醫療器械的滲透率極高,以北美市場為例,前 30 大醫療設備製造商 中就有 28 家是研華客戶,穩居核心供應商地位。
3)能源(智慧能源與環境):占營收比重10~15%
- 市場痛點與需求:各國企業與政府面臨迫切的 ESG 減碳規範、高電價壓力,以及分散式電網 (太陽能、風力、儲能)的調配難題。
- 研華解決方案:推出智慧能源管理系統 (iEMS)與環境監控資料採集器。
- 客戶應用效益:幫助客戶即時監控碳足跡與用電能耗,優化儲能系統配置,達到永續低碳轉型的 法規要求。
4)智慧城市(智慧零售與基礎建設):占營收比重10~12%
- 市場痛點與需求:現代都市需要更高效的公共基礎設施、無人化自助服務、以及大量公共數據的 邊緣端處理能力。
- 研華解決方案:智慧 POS 系統、自助服務機 (Kiosk/UTK)、一體式電腦 (UTC) 以及影像 AI 運算 平台。
- 客戶應用效益:大幅減少零售門市與公共場所的人力成本,提升無人化交易體驗與城市基建的運 作效率。
5)資安(邊緣安全與信賴供應鏈):占營收比重10~12%
- 市場痛點與需求:當大量設備連接至邊緣端 (Edge),網路攻擊風險大增;此外,美中地緣政治使 得敏感產業(如半導體、國防)對「非中國零件 (Non-China Component)」要求極高。
-
研華解決方案:研華從硬體底層植入資安晶片,並提供最完整、透明的物料清單 (BOM) 分析及替 代方案。
-
客戶應用效益:透過符合美國 BABA (Build America, Buy America) 規範的在地生產鏈,確保高機 密性客戶(如半導體前/後段製程設備商)免於供應鏈中斷與資安漏洞的風險。
6)交通 (智慧交通):占營收比重10~12%
- 市場痛點與需求:鐵路、捷運及大型車隊需要適應極端震動與溫差環境的系統,以進行即時票務 處理、車隊監控與安全防護。
- 研華解決方案:部署於捷運讀卡機、自動售票機、車載硬體,並整合多攝影機系統(Multicamera Systems)與車載邊緣運算。
- 客戶應用效益:提供大眾運輸系統高度穩定的核心硬體,實現大數據流量的即時運算與精準車隊 車況調度。
- 市場痛點與需求:電商爆發帶來倉儲空間與驗貨人力的雙重吃緊,冷鏈與貴重資產在運輸途中極 易損壞失聯。
- 研華解決方案:工業級機器人控制器、自動化倉儲系統,以及最新推出的太陽能戶外資產追蹤方 案。
- 客戶應用效益:為無人搬運車 (AGV) 與自主移動機器人 (AMR) 提供大腦(如結合 NVIDIA/Intel/ 高通平台的運算單元),有效優化倉儲調度、追蹤跨國資產狀態。
7)物流 (智慧物流):占營收比重8~10%
圖10:研華產品組合
資料來源:公司資料、元大投顧預估
財務分析
資產負債表健全,存貨上升具實質需求支撐
資產負債表部分,研華流動比、速動比 1Q26、2Q26 出現下滑,落在 170%/100%上下,仍屬可接 受水平,負債比率落在 26%~42%健康區間。營運現金流量穩定維持正數,顯見公司資金控管得當。 另外,營運現金流近年維持在 80~107 億之間,預期 2027 年將大幅提升至 201 億元,資本支出於 2025年達28.4億元,預期2026、2027年略減少至21.6/19.4億元。ROE (股東權益報酬率)研華 維持在17~32%區間,屬於健康水準。
研華 4Q25~2Q26 存貨週轉天數由 95.7 天提升至 103.9 天,應收帳款天數由 53.2 天降至 51.1 天, 應付帳款天數則由 62.4 天延長至 70.4 天,收款改善及付款天數延長部分抵銷備貨的資金壓力。同 期存貨金額由 118.3 億元增至 209.1 億元,2Q26 年增 92.3%,高於單季營收約 47%的增幅。存貨 增加主要受零組件漲價及業務成長備貨影響,由於公司銷售佳,客戶訂單供不應求,目前無影響。
圖11:流動比率/速動比率/負債比趨勢(季)
圖12:流動比率/速動比率/負債比趨勢(年)
資料來源:公司資料、元大投顧整理
圖13:存貨/應收帳款/應付帳款週轉天數(季) 圖14:存貨/應收帳款/應付帳款週轉天數(年)
資料來源:公司資料、元大投顧整理
圖15:營運現金流與資本支出趨勢
圖16:ROE維持在17~32%區間
產業概況
工業電腦未來CAGR 6%,為下游成長穩定的產業
工業電腦在 2000 年後網路發達,亦造成工業電腦用途日漸擴大,由工廠發展至生活端。過去常受 全球製造業景氣影響,後因應用面變廣,成長性加快。
工業電腦近年成長率在 5~10%,是下游成長穩定的產業。根據研調機構統計及預估,工業電腦 2023年產值約為45億美元,可望增加至2037年的96億美元,CAGR 6%比一般PC低個位數成 長為佳,主因公司對工業物聯網、製造業數位化、邊緣 AI 建置…等因素推動,其中半導體、製造 業、汽車、物流、零售…等均為重要成長來源。
圖17:工業電腦2023-2037年產值CAGR 6%
資料來源:Markets and Markets、元大投顧整理
工業4.0帶動物聯網需求大增
從 18 世紀末經歷多次工業生產變革,20 世紀末進入 21 世紀,工業製造由 3.0 發展至 4.0,其中最 大改變就是組裝、加工、搬運…等由原先自動化機台(工業 3.0),加入智能回饋,透過物聯網收集 巨量資料,傳輸至雲端運算,統計分析後,即時改善生產製程。隨時因應機台老舊、材料或周遭環 境變化,自動調整量產系統。
第四次工業革命和過去相比,網路無所不在,移動性提高;感測器體積變得更小、性能更強大、成 本也更低。與此同時,人工智慧和機器學習也開始嶄露鋒芒,相關應用不斷增加。
圖18:歷次工業變革
預估人工智慧物聯網(AIoT)2025~2034年CAGR達22.16%
物聯網基礎架構分為五層:物件、通訊與網路、運算與儲存、應用與服務、分析與統計。台灣工業 電腦公司較專注在前端物件(感測元件)以及中端的運算與儲存二項業務。尤其前端的感測元件為台 灣強項,諸如:POS 機、ATM、機器人手臂、安控攝影機…等。近年受惠人工智慧(AI)導入,成長 加快。
全球人工智慧物聯網(AIoT)未來受惠於Data Center、AI Server建置、企業數位轉型…等因素穩定 成長,研調機構預估AIoT 2025~2034年CAGR 22.16%,為未來工業電腦成長重心。人工智慧物 聯網(AIoT)在全球使用廣泛,目前工業電腦產業使用方面已經陸續切入智慧家庭、車聯網、自動化 設備、機器人…等領域。
圖19:物聯網架構圖
資料來源:網路、元大投顧整理
圖20:預估人工智慧物聯網(AIoT)2025~2034年CAGR達22.16%
資料來源:GII、網路、元大投顧整理
圖21:人工智慧物聯網(AIoT)應用 - 智慧家庭
資料來源:網路
圖22:人工智慧物聯網(AIoT)應用 - 車聯網
資料來源:Cypress
獲利調整與股票評價
上修2026/27年稅後10%/13%
受到記憶體大漲,研華終端產品漲價反應,且邊緣 AI 需求強勁,上修研華 2026/27 年營收 9%/12%至 1,101/1,276 億元,成長 55%/16%,上游原物料大漲,雖公司終端產品轉嫁因應,但難 以全移轉且有遲滯風險,估 2026/27 年毛利率 38.1%/38.6%,比 2025 年 39.8%略降。合計稅後 189/226億元,年增78%/20%,EPS 21.75/26.01元,比原先預期上修10%/13%,主因上調營收。
圖23:2026和2027年財務預估調整
| (百萬元) | 2026估 - 調整後 | 2026估 - 調整前 | 2027估 - 調整後 | 2027估 - 調整前 | 預估差異 - 2026 | 預估差異 - 2027 |
|---|---|---|---|---|---|---|
| 營業收入 | 110,111 | 101,180 | 127,558 | 113,688 | 8.8% | 12.2% |
| 營業毛利 | 41,986 | 38,594 | 49,253 | 43,893 | 8.8% | 12.2% |
| 營業利益 | 21,536 | 19,508 | 26,286 | 23,169 | 10.4% | 13.5% |
| 稅前利益 | 23,285 | 21,257 | 27,864 | 24,747 | 9.5% | 12.6% |
| 稅後淨利 | 18,901 | 17,261 | 22,601 | 20,079 | 9.5% | 12.6% |
| 調整後EPS (元) | 21.75 | 19.87 | 26.01 | 23.11 | 9.5% | 12.6% |
| 重要比率 (%) | 百分點 | 百分點 | ||||
| 營業毛利率 | 38.1% | 38.1% | 38.6% | 38.6% | 0 | 0 |
| 營業利益率 | 19.6% | 19.3% | 20.6% | 20.4% | 0.3 | 0.2 |
| 稅後純益率 | 17.2% | 17.1% | 17.7% | 17.7% | 0.1 | 0.1 |
資料來源:公司資料、元大投顧預估
北美訂單及邊緣AI需求強勁,維持買進,目標價870元,潛在上漲空間19.8%
研華為國內工業電腦龍頭,亦為全球第一大工業電腦自有品牌公司,與其同樣從事工業電腦的國內 同業主要為凌華、飛捷、振樺、廣積等。以 2027 年預估 EPS 來看,研華本益比 27.9 倍,比國內 同業9.6倍高,主因研華為工業電腦龍頭,法人佈局首選,享有較高本益比。
研華1Q/2Q BB ratio 1.77/1.44,7、8月份BB ratio達1.64、1.47,接單動能強大,顯示工業電腦 景氣處於上升階段,預估下半年BB ratio維持高檔1.4~1.5。邊緣AI需求上揚,應用面:半導體、 醫療、自動化測試設備、機器人等在各區域業績強勁,帶動下半年業績高檔不墜。維持先前目標本 益比35倍,以2H26~1H27EPS 24.82元計算,目標價870元,潛在上漲空間19.8%。
圖24:12個月預期本益比區間圖
圖25:12個月預期股價淨值比區間圖
圖26:同業評價比較表
| 公司 | 代碼 - 2395 | 評等 | 股價 | 市值 (百萬美元) | 調整後每股盈餘 - 2025 | 調整後每股盈餘 - 2026 | 調整後每股盈餘 - 2027 | 本益比(倍) - 2025 | 本益比(倍) - 2026 | 本益比(倍) - 2027 | 調整後每股盈餘成長率(%) - 2025 | 調整後每股盈餘成長率(%) - 2026 | 調整後每股盈餘成長率(%) - 2027 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 研華 | TT | 買進 | 726.0 | 19,717 | 12.25 | 21.75 | 26.01 | 59.3 | 33.4 | 27.9 | 17.2 | 77.5 | 19.6 |
| 國內同業 | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | ||
| 樺漢 | 6414 TT | 買進 | 392.0 | 1,895 | 23.3 | 30.1 | 34.7 | 16.9 | 13.0 | 11.3 | 16.1 | 29.2 | 15.5 |
| 神基 | 3005 TT | 買進 | 116.5 | 2,300 | 8.4 | 9.6 | 11.0 | 13.8 | 12.1 | 10.6 | 16.1 | 13.9 | 14.1 |
| 飛捷 | 6206 TT | 未評等 | 139.5 | 644 | -- | 10.9 | 13.4 | -- | 12.8 | 10.4 | -- | -- | 22.8 |
| 振樺電 | 8114 TT | 未評等 | 179.0 | 431 | 18.0 | 26.2 | 30.3 | 10.0 | 6.8 | 5.9 | 43.0 | 45.9 | 15.9 |
| 廣積 | 8050 TT | 未評等 | 63.6 | 424 | -- | -- | -- | -- | -- | -- | -- | -- | -- |
| 國內同業平均 | -- | -- | 16.5 | 19.2 | 22.3 | 13.5 | 11.2 | 9.6 | 25.1 | 29.7 | 17.0 |
資料來源:公司資料、元大投顧、Reuters;每股盈餘數字以當地貨幣為單位;股價依首頁收盤價日期為準。
圖27:同業評價比較表 (續)
| 公司 | 代碼 | 評等 | 股價 | 市值 (百萬美元) | 股東權益報酬率(%) | 股東權益報酬率(%) | 股東權益報酬率(%) | 每股淨值 | 每股淨值 | 每股淨值 | 股價淨值比(倍) | 股價淨值比(倍) | 股價淨值比(倍) |
| 2025 | 2026 | 2027 | 2025 | 2026 | 2027 | 2025 | 2026 | 2027 | |||||
| 研華 | 2395 TT | 買進 | 726.0 | 19,717 | 19.7 | 29.5 | 32.0 | 63.51 | 73.84 | 81.33 | 11.4 | 9.8 | 8.9 |
| 國內同業 | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | ||
| 樺漢 | 6414 TT | 買進 | 392.0 | 1,895 | 14.3 | 15.0 | 15.6 | 190.0 | 198.8 | 221.4 | 2.1 | 2.0 | 1.8 |
| 神基 | 3005 TT | 買進 | 116.5 | 2,300 | 19.4 | 21.4 | 22.7 | 41.9 | 44.5 | 47.9 | 2.8 | 2.6 | 2.4 |
| 飛捷 | 6206 TT | 未評等 | 139.5 | 644 | -- | 26.7 | 29.9 | -- | 41.5 | 46.7 | -- | 3.4 | 3.0 |
| 振樺電 | 8114 TT | 未評等 | 179.0 | 431 | 37.8 | 23.1 | 22.3 | 66.5 | 149.8 | 167.1 | 2.7 | 1.2 | 1.1 |
| 廣積 | 8050 TT | 未評等 | 63.6 | 424 | -- | -- | -- | -- | -- | -- | -- | -- | -- |
| 國內同業平均 | -- | -- | 23.8 | 21.6 | 22.6 | 99.5 | 108.7 | 120.8 | 2.5 | 2.3 | 2.1 |
資料來源:公司資料、元大投顧、Reuters;每股淨值數字以當地貨幣為單位;股價依首頁收盤價日期為準。
圖28:季度及年度簡明損益表 (合併)
| (NT$百萬元) | 1Q2026A | 2Q2026A | 3Q2026F | 4Q2026F | 1Q2027F | 2Q2027F | 3Q2027F | 4Q2027F | FY2026F | FY2027F |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 20,385 | 26,126 | 31,602 | 31,997 | 29,963 | 30,980 | 32,891 | 33,723 | 110,111 | 127,558 |
| 銷貨成本 | (12,405) | (16,281) | (19,625) | (19,814) | (18,575) | (19,076) | (20,100) | (20,554) | (68,125) | (78,305) |
| 營業毛利 | 7,980 | 9,845 | 11,978 | 12,183 | 11,388 | 11,904 | 12,791 | 13,169 | 41,986 | 49,253 |
| 營業費用 | (4,251) | (4,718) | (5,562) | (5,919) | (5,393) | (5,545) | (5,789) | (6,239) | (20,451) | (22,967) |
| 營業利益 | 3,728 | 5,127 | 6,416 | 6,264 | 5,995 | 6,359 | 7,002 | 6,930 | 21,536 | 26,286 |
| 業外利益 | 340 | 463 | 565 | 382 | 275 | 332 | 578 | 392 | 1,749 | 1,578 |
| 稅前純益 | 4,068 | 5,590 | 6,981 | 6,646 | 6,270 | 6,691 | 7,580 | 7,322 | 23,285 | 27,864 |
| 所得稅費用 | (750) | (1,087) | (1,431) | (1,176) | (1,164) | (1,310) | (1,554) | (1,296) | (4,444) | (5,324) |
| 少數股東權益 | (16) | (15) | (20) | (10) | (24) | (6) | (21) | (11) | (60) | (61) |
| 歸屬母公司稅後純益 | 3,334 | 4,518 | 5,570 | 5,479 | 5,131 | 5,386 | 6,047 | 6,037 | 18,901 | 22,601 |
| 調整後每股盈餘(NT$) | 3.84 | 5.20 | 6.41 | 6.31 | 5.91 | 6.20 | 6.96 | 6.95 | 21.75 | 26.01 |
| 調整後加權平均股數(百萬股) | 869 | 869 | 869 | 869 | 869 | 869 | 869 | 869 | 869 | 869 |
| 重要比率 | ||||||||||
| 營業毛利率 | 39.2% | 37.7% | 37.9% | 38.1% | 38.0% | 38.4% | 38.9% | 39.1% | 38.1% | 38.6% |
| 營業利益率 | 18.3% | 19.6% | 20.3% | 19.6% | 20.0% | 20.5% | 21.3% | 20.6% | 19.6% | 20.6% |
| 稅前純益率 | 20.0% | 21.4% | 22.1% | 20.8% | 20.9% | 21.6% | 23.1% | 21.7% | 21.2% | 21.8% |
| 稅後純益率 | 16.4% | 17.3% | 17.6% | 17.1% | 17.1% | 17.4% | 18.4% | 17.9% | 17.2% | 17.7% |
| 有效所得稅率 | 18.4% | 19.4% | 20.5% | 17.7% | 18.6% | 19.6% | 20.5% | 17.7% | 19.1% | 19.1% |
| 季增率(%) | ||||||||||
| 營業收入 | 13.8% | 28.2% | 21.0% | 1.2% | -6.4% | 3.4% | 6.2% | 2.5% | ||
| 營業利益 | 32.6% | 37.5% | 25.1% | -2.4% | -4.3% | 6.1% | 10.1% | -1.0% | ||
| 稅後純益 | 7.4% | 35.5% | 23.3% | -1.6% | -6.4% | 5.0% | 12.3% | -0.2% | ||
| 調整後每股盈餘 | 6.9% | 35.5% | 23.3% | -1.6% | -6.4% | 5.0% | 12.3% | -0.2% | ||
| 年增率(%) | ||||||||||
| 營業收入 | 17.5% | 46.5% | 77.8% | 78.5% | 47.0% | 18.6% | 4.1% | 5.4% | 55.3% | 15.8% |
| 營業利益 | 27.5% | 64.2% | 136.9% | 122.8% | 60.8% | 24.0% | 9.1% | 10.6% | 86.2% | 22.1% |
| 稅後純益 | 22.0% | 127.2% | 101.4% | 76.5% | 53.9% | 19.2% | 8.6% | 10.2% | 78.4% | 19.6% |
| 調整後每股盈餘 | 21.3% | 126.0% | 100.4% | 75.7% | 53.9% | 19.2% | 8.6% | 10.2% | 77.5% | 19.6% |
資料來源:公司資料、元大投顧、CMoney;標'A'為歷史數據;調整後每股盈餘為根據調整後加權平均股數計算。
公司簡介
研華(2395 TT)為全球第一大工業電腦嵌入式板卡製造商,全球市占率約27%。主要業務為各項工業電腦解決方案,如:零 售、交通、國防、基建、醫療、綠能…等。產品組合方面(2025),iAutomation 7%、iSystems 34%、Embedded 36%、 iService 11%、AS+ 12%;銷售區域(2025)北美31%,歐洲16%,中國21%,北亞9%,台灣7%,其他亞洲及新興市場 10%,其他地區6%。主要生產地區包括:大陸昆山廠、台灣林口廠及日本北九州廠。
圖29:工業電腦2023-2037年產值CAGR 6%
圖30:營收組成
資料來源:公司資料、元大投顧預估
資料來源:公司資料
圖31:營收趨勢
圖32:毛利率、營益率、淨利率
資料來源:CMoney、公司資料
資料來源:CMoney、公司資料
圖33:經營能力
圖34:自由現金流量
ESG分析
分別藉由「在ESG議題上的曝險」和「個別公司在ESG議題上的執行力」兩個面向來衡量公司於ESG上的表現。
- ESG 總分: 研華整體的ESG風險評級屬於低風險,於Sustainalytics資料庫所覆蓋的公司中排名亦排行於略為領先的 位置,在科技硬體行業中的公司中排名也領先同業。
- 在ESG議題上的曝險: 研華的整體曝險屬於低等水準,略優於科技硬體行業的平均水準。公司較需要改善的 ESG 議 題包含人力資源、數據隱私與網路安全、商業道德等。
- 個別公司在ESG議題上的執行力:研華針對重要ESG議題的整體管理能力很強,公司已建立董事會對ESG議題的監 督機制,其 ESG 報告部分符合最佳實務標準。公司有完善的人才資本發展計畫,包括人才招募、培育和留任的相關措 施。然而,研華在商業道德以及賄賂和貪腐風險管理上的計畫較弱。此外,管理系統已通過ISO 27001認證。
圖35:ESG分析
| 分項 | 評分/評級 |
|---|---|
| ESG總分 | 16.0 |
| 在 ESG 議題上的曝險 (A) | 33.4 |
| 個別公司在 ESG 議題上的執行力 (B) | 55.8 |
| 風險評級 | 低 |
| 同業排行(1~100,1 為最佳) | 29 |
資料來源:Sustainalytics (2026/9/30)
註1:ESG 總分=A-(A可控風險因子B/100)
註1-1:可控風險因子介於0-1之間,越大為越佳。
註2:ESG 總分風險評級:
註3:曝險分數評級:
註4:執行力分數評級:
極低 (0-10) 低 (10-20) 中 (20-30) 高 (30-40) 極高 (40+)
低 (0-35) 中 (35-55) 高 (55+)
弱 (0-25) 中 (25-50) 強 (50-100)
資產負債表
| 年初至12月 (NT$ 百萬元) | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 現金與短期投資 | 11,012 | 13,617 | 11,317 | 8,011 | 10,327 |
| 存貨 | 9,804 | 10,554 | 11,835 | 21,388 | 23,664 |
| 應收帳款及票據 | 9,271 | 10,124 | 10,535 | 18,425 | 20,017 |
| 其他流動資產 | 11,299 | 7,905 | 8,808 | 9,388 | 10,008 |
| 流動資產 | 41,386 | 42,200 | 42,496 | 57,212 | 64,016 |
| 採用權益法之投資 | 4,705 | 4,993 | 5,113 | 5,243 | 5,383 |
| 固定資產 | 11,326 | 12,244 | 14,452 | 15,613 | 16,528 |
| 無形資產 | 2,750 | 2,814 | 2,735 | 2,515 | 2,285 |
| 其他非流動資產 | 8,889 | 9,491 | 10,923 | 10,568 | 10,200 |
| 非流動資產 | 27,671 | 29,542 | 33,222 | 33,938 | 34,395 |
| 資產總額 | 69,056 | 71,742 | 75,718 | 91,150 | 98,411 |
| 應付帳款及票據 | 6,089 | 6,911 | 7,681 | 13,970 | 14,778 |
| 短期借款 | 238 | 0 | 0 | 0 | 0 |
| 什項負債 | 9,700 | 8,658 | 8,837 | 8,837 | 8,837 |
| 流動負債 | 16,027 | 15,569 | 16,517 | 22,806 | 23,614 |
| 長期借款 | 0 | 156 | 150 | 150 | 150 |
| 其他負債及準備 | 4,220 | 4,219 | 4,001 | 4,001 | 4,001 |
| 長期負債 | 4,220 | 4,376 | 4,151 | 4,151 | 4,151 |
| 負債總額 | 20,247 | 19,945 | 20,668 | 26,957 | 27,765 |
| 股本 | 8,584 | 8,636 | 8,658 | 8,658 | 8,658 |
| 資本公積 | 9,754 | 11,156 | 12,057 | 12,057 | 12,057 |
| 保留盈餘 | 29,230 | 30,126 | 33,163 | 42,341 | 48,826 |
| 什項權益 | 893 | 1,511 | 1,069 | 1,094 | 1,124 |
| 歸屬母公司之權益 | 48,461 | 51,428 | 54,947 | 64,151 | 70,665 |
| 非控制權益 | 348 | 369 | 102 | 42 | (19) |
| 股東權益總額 | 48,810 | 51,797 | 55,049 | 64,193 | 70,646 |
資料來源:公司資料、元大投顧
現金流量表
| 年初至12月 (NT$ 百萬元) | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 本期純益 | 10,789 | 8,888 | 10,501 | 18,901 | 22,601 |
| 折舊及攤提 | 1,086 | 1,094 | 1,210 | 1,215 | 1,250 |
| 本期營運資金變動 | 4,849 | (288) | (764) | (11,154) | (3,060) |
| 其他營業資產 及負債變動 | (7,060) | 817 | (1,043) | (640) | (681) |
| 營運活動之現金流量 | 9,665 | 10,511 | 9,903 | 8,322 | 20,110 |
| 資本支出 | (1,198) | (1,475) | (2,824) | (2,156) | (1,935) |
| 本期長期投資變動 | 321 | 289 | 119 | (130) | (140) |
| 其他資產變動 | (1,697) | 717 | (1,516) | 355 | 368 |
| 投資活動之現金流量 | (2,573) | (470) | (4,221) | (1,931) | (1,707) |
| 股本變動 | 805 | 51 | 22 | 0 | 0 |
| 本期負債變動 | (276) | (111) | (61) | 0 | 0 |
| 現金增減資 | 0 | 0 | 0 | 0 | 0 |
| 支付現金股利 | (7,780) | (8,155) | (7,254) | (9,722) | (16,117) |
| 其他調整數 | (813) | 422 | (553) | 25 | 30 |
| 融資活動之現金流量 | (8,064) | (7,792) | (7,846) | (9,697) | (16,087) |
| 匯率影響數 | (46) | 357 | (136) | 0 | 0 |
| 本期產生現金流量 | (1,018) | 2,605 | (2,300) | (3,307) | 2,316 |
| 自由現金流量 | 8,467 | 9,036 | 7,079 | 6,166 | 18,175 |
資料來源:公司資料、元大投顧
損益表
| 年初至12月 (NT$ 百萬元) | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 營業收入 | 64,568 | 59,786 | 70,882 | 110,111 | 127,558 |
| 銷貨成本 | (38,406) | (35,410) | (42,685) | (68,125) | (78,305) |
| 營業毛利 | 26,162 | 24,376 | 28,198 | 41,986 | 49,253 |
| 營業費用 | (14,034) | (15,326) | (16,631) | (20,451) | (22,967) |
| 推銷費用 | (6,007) | (6,206) | (6,757) | (8,443) | (15,463) |
| 研究費用 | (4,830) | (5,416) | (5,816) | (7,277) | (13,214) |
| 管理費用 | (3,164) | (3,660) | (4,079) | (4,722) | (8,502) |
| 其他費用 | (32) | (44) | 21 | (9) | 0 |
| 營業利益 | 12,128 | 9,050 | 11,567 | 21,536 | 26,286 |
| 利息收入 | 275 | 388 | 341 | 322 | 336 |
| 利息費用 | (44) | (91) | (88) | (10) | (10) |
| 利息收入淨額 | 231 | 297 | 253 | 312 | 325 |
| 投資利益(損失)淨額 | 389 | 399 | 362 | 903 | 907 |
| 匯兌損益 | 29 | 284 | (36) | 137 | 0 |
| 其他業外收入(支出)淨額 | 490 | 945 | 543 | 398 | 346 |
| 稅前純益 | 13,267 | 10,975 | 12,690 | 23,285 | 27,864 |
| 所得稅費用 | (2,477) | (2,086) | (2,189) | (4,444) | (5,324) |
| 少數股權淨利 | (48) | (117) | (92) | (60) | (61) |
| 歸屬母公司之稅後純益 | 10,838 | 9,005 | 10,593 | 18,901 | 22,601 |
| 稅前息前折舊攤銷前淨利 | 14,398 | 12,163 | 13,988 | 22,751 | 27,536 |
| 調整後每股盈餘 (NT$) | 12.65 | 10.45 | 12.25 | 21.75 | 26.01 |
資料來源:公司資料、元大投顧
主要財務報表分析
| 年初至12月 | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 年成長率 (%) | |||||
| 營業收入 | (6.1) | (7.4) | 18.6 | 55.3 | 15.8 |
| 營業利益 | (3.2) | (25.4) | 27.8 | 86.2 | 22.1 |
| 稅前息前折舊攤銷前淨利 | (0.9) | (15.5) | 15.0 | 62.7 | 21.0 |
| 稅後純益 | 0.4 | (17.6) | 18.1 | 78.4 | 19.6 |
| 調整後每股盈餘 | 0.7 | (17.4) | 17.2 | 77.5 | 19.6 |
| 獲利能力分析 (%) | |||||
| 營業毛利率 | 40.5 | 40.8 | 39.8 | 38.1 | 38.6 |
| 營業利益率 | 18.8 | 15.1 | 16.3 | 19.6 | 20.6 |
| 稅前息前淨利率 | 20.5 | 18.2 | 17.8 | 19.6 | 20.6 |
| 稅前息前折舊攤銷前淨利率 | 22.3 | 20.3 | 19.7 | 20.7 | 21.6 |
| 稅前純益率 | 20.6 | 18.4 | 17.9 | 21.2 | 21.8 |
| 稅後純益率 | 16.8 | 15.1 | 14.9 | 17.2 | 17.7 |
| 資產報酬率 | 15.9 | 12.6 | 14.2 | 20.7 | 23.0 |
| 股東權益報酬率 | 23.2 | 17.7 | 19.7 | 29.5 | 32.0 |
| 穩定/償債能力分析 | |||||
| 負債權益比 (%) | 41.5 | 38.5 | 37.6 | 42.0 | 39.3 |
| 淨負債權益比(%) | (22.1) | (26.0) | (20.3) | (12.2) | (14.4) |
| 利息保障倍數 (倍) | 299.6 | 121.1 | 145.9 | 2334.9 | 2654.7 |
| 流動比率 (%) | 258.2 | 271.0 | 257.3 | 250.9 | 271.1 |
| 速動比率 (%) | 197.1 | 203.3 | 185.6 | 157.1 | 170.9 |
| 淨負債 (NT$百萬元) | (10,774) | (13,461) | (11,167) | (7,860) | (10,176) |
| 調整後每股淨值 (NT$) | 56.49 | 59.56 | 63.51 | 73.84 | 81.33 |
| 評價指標 (倍) | |||||
| 本益比 | 57.4 | 69.5 | 59.3 | 33.4 | 27.9 |
| 股價自由現金流量比 | 74.5 | 69.8 | 89.1 | 102.3 | 34.7 |
| 股價淨值比 | 12.9 | 12.2 | 11.4 | 9.8 | 8.9 |
| 股價稅前息前折舊攤銷前淨 | 43.8 | 51.9 | 45.1 | 27.7 | 22.9 |
| 利比 股價營收比 | 9.8 | 10.6 | 8.9 | 5.7 | 4.9 |
資料來源:公司資料、元大投顧;註:負債為短期債加上長期債。