PDF 原檔:報告_元大_大立光3008_FAU擴產_20261012_original.pdf
檔名日期修正
inbox 原始檔名為 ..._20261013,經核對 PDF 內頁與 metadata(CreationDate 2026-10-12)確認實際報告發布日為 2026-10-12,已將本檔、原檔 PDF 與全部抽圖同步改名為 ..._20261012。
圖片清單(已驗證 2026-10-13)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
_001.png |
273KB | 真資料圖 | FAU/Carrier/Receptacle/PIC 組裝結構示意圖,含 Assembled View 與對位球特寫 |
_002.png |
92KB | 真資料圖 | TSMC COUPE 架構(HBM/SoIC/FAU)與 Si µlens+Cu BMR+Si/SiN GC 結構對比示意圖 |
_003.png |
31KB | 真資料圖 | FA(Fiber Array)結構示意圖:Lid/Ribbon Fiber/V-Groove |
_004.png |
40KB | 真資料圖 | FA 產品組裝實體示意圖(V-Groove 固定光纖排列成品照) |
_005.png |
14KB | 真資料圖 | 全球智慧型手機出貨量(柱)與 YoY(折線),2022-2027F |
_006.png |
18KB | 真資料圖 | 全球非 iOS(Android)手機出貨量(柱)與 YoY(折線),2023-2027 |
_007.png |
17KB | 真資料圖 | iPhone 出貨量(柱)與 YoY(折線),2023-2027F |
_008.png |
45KB | 真資料圖 | 智慧型手機品牌市占率圓餅圖+表格(Samsung/Apple/Xiaomi/OPPO/Vivo/Honor/Others 及 YoY) |
_009.png |
31KB | 真資料圖 | 大立光12個月預期本益比區間圖(9.9x-39.1x P/E band),Jan24-Oct26 |
_010.png |
41KB | 真資料圖 | 大立光12個月預期股價淨值比區間圖(1.2x-4.8x P/B band),Jan24-Oct26 |
_011.png |
33KB | 真資料圖 | 手機鏡頭市場市占率圓餅圖(大立光29%/舜宇光學30%/瑞聲AAC10%/玉晶光GSEO7%/康達智4%等) |
_012.png |
30KB | 真資料圖 | 大立光研發費用(柱)與占營收比重(折線),2016-2025 |
_013.png |
57KB | 真資料圖 | 大立光季度營收趨勢(柱)與 YoY(折線),4Q24-3Q26 |
_014.png |
47KB | 真資料圖 | 毛利率/營業利潤率/淨利率三折線趨勢,4Q24-3Q26 |
_015.png |
55KB | 真資料圖 | 經營能力指標:存貨天數/應收帳款天數/應付帳款天數/現金循環週期,3Q24-2Q26 |
_016.png |
35KB | 真資料圖 | 大立光季度自由現金流量柱狀圖,3Q24-2Q26 |
_017.png |
52KB | 真資料圖 | 大立光股價歷史走勢圖,標註15次評等/目標價調整節點(2023/10-2026) |
原始內容
元大投顧
大立光 (3008 TT) Largan
FAU產品於2H27開始出貨,擴增產能因應需求
買進 (維持評等)
營收組成 (3Q26) 日
20MP+ 10-20%、10MP 60-70%、8MP 0-10%、其他 20-30%。
本次報告更新重點 日
| 項目 | 本次 | 前次 |
|---|---|---|
| 評等 | 買進 | 買進 |
| 目標價 (NT$) | 8200 | 5650 |
| 2026年營收 (NT$/十億) | 62.1 | 67.9 |
| 2026年EPS | 168.0 | 197.0 |
交易資料表 日
| 市值 | NT$871,130百萬元 |
|---|---|
| 外資持股比率 | 24.1% |
| 董監持股比率 | 19.0% |
| 調整後每股淨值 (2026F) | NT$1525.06 |
| 負債比 | 14.4% |
| ESG評級 (Sustainalytics) | 中 (曝險程度共5級) |
簡明損益表 (NT$百萬元) 日
| 年初至12月 | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|
| 營業收入 | 59,458 | 61,148 | 62,060 | 70,150 |
| 營業利益 | 24,033 | 23,558 | 21,859 | 29,519 |
| 稅後純益 | 25,915 | 21,275 | 21,972 | 28,209 |
| EPS (元) | 194.17 | 159.40 | 167.99 | 215.67 |
| EPS YoY (%) | 44.8 | -17.9 | 3.3 | 28.4 |
| 本益比 (倍) | 34.3 | 41.8 | 39.7 | 30.9 |
| 股價淨值比 (倍) | 4.8 | 4.7 | 4.4 | 4.0 |
| ROE (%) | 14.9 | 11.5 | 11.0 | 13.0 |
| 現金殖利率 (%) | 1.5% | 1.2% | 1.2% | 1.3% |
| 現金股利 (元) | 97.50 | 80.00 | 80.50 | 84.83 |
陳玫芬 合格證券投資分析人員 & CFP
Lisa.mf.chen@yuanta.com
葉建伸
jasperyeh@yuanta.com
目標價 (12個月):NT$8200.0 收盤價 (2026/10/08):NT$6660.0 隱含漲幅:23.1%
元大觀點
- ⧫ 2026年9月建置FA試產線已通過客戶認證,預期2H27開始量產 FAU+Carrier,應用於CPO/NPO的可拆卸式FAU。
- ⧫ 技術優勢在(1)對位精準度、(2)檢測能力及(3)生產速度。本中心估計光 通訊事業占營收比重2027/2028/2029年為1.9%/11%/27%。
- ⧫ 光通訊應用長期動能可期且有助於股價正面評價。本中心以38倍 2027F EPS給予目標價8,200元,評等為買進。
3Q26營運較原預期低,新產品出貨良率待提升
3Q26 營收 157 億元,季增 15%但年減 12%,年減因美系客戶今年僅發表 Pro 系列手機;毛利率 42.2%,低於原估計 8 百分點,因可變光圈鏡頭出貨 良率仍待提升,故EPS 39.6元,低於本中心預期34%。估計4Q26營收 172 億元,季增 10%但下修 9%,因手機客戶調漲新舊系列產品價格使銷量 減少,EPS 估為 45.9 元,下修 19%;記憶體及原物料價格影響手機市場, 本中心將 2026 年全球手機銷量由年減 13.9%下修至 16.7%,美系客戶由年 增0.5%下修至年減1.3%。
FAU+Carrier用於CPO/NPO,2H27開始出貨,設備全自製
大立光於 2026 年 9 月建置 FA 試產線已通過客戶認證,預期 2H27 開始量 產 FAU+Carrier(含板子與三顆珠子),應用於 CPO 與 NPO;採全自製自動 化產線,硬體及韌體之調整可自行完成,技術優勢在(1)對位精準度、(2)檢 測能力及(3)生產速度。大立光自 6 月起已購置 7 筆不動產,共約 80.77 億元, 主要為光通訊業務佈局。公司可將光晶片與光纖對接之製程精度控制在 0.3 微米以下,超越業界的 0.5-0.8微米。本中心估計光通訊占營收比重 2027/2028/2029年為1.9%/11%/27%(假設單價70美元,市占率20%)。
光通訊應用進度優於原估計且占比將逐年提升,展望正向
本中心估計 2026 年/2027 年營收年增 1.5%/13%至 621 億元/702 億元,下 修 8%/3%,EPS 年增 3%/28%至 168 元/215.7 元,下修 16%/上修 1.2%。 2027 年上修主因 FAU+Carrier 出貨占比 1.9%;本中心估計 2028/2029 年占 比達11%/27%,故上修目標本益比至38倍2027F EPS 215.7元(前次以27 倍的2027F EPS給予目標價),採取的PE倍數提升因光通訊應用長期動能 可期;給予目標價8,200元,評等為買進。
營運分析
3Q26新產品出貨良率尚低使毛利率低於原估計;4Q26下修因全球手機銷量再減
3Q26 營收 157 億元,季增 15%但年減 12%,年減因美系客戶今年僅發表 Pro 系列手機,基本款 於 1Q27 才發表;毛利率 42.2%,低於原估計 8 百分點,因可變光圈鏡頭初期出貨其良率仍待提升, 未來逐步回到正常水準;故 EPS 低於本中心預期 34%為 39.6 元。估計 4Q26 營收估計 172 億元, 季增 10%但下修 9%因手機客戶調漲新產品價格且舊系列亦調漲故估計銷量減少,EPS 估計為 45.9 元,下修 19%;記憶體及原物料價格影響手機市場,本中心將 2026 年全球手機銷量由年減 13.9%下修至16.7%,美系客戶手機銷量由年增0.5%下修至年減1.3%。
圖1:2026 年第 3季財測與預估比較
| (百萬元) | 3Q25A | 2Q26A | 3Q26F | 季增率 | 年增率 | 3Q26F - 元大預估 | 3Q26F - 市場預估 | 預估差異 - 元大 | 預估差異 - 市場 |
|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 17,677 | 13,665 | 15,651 | 14.5% | -11.5% | 19,500 | 18,287 | -19.7% | -14.4% |
| 營業毛利 | 8,352 | 6,753 | 6,607 | -2.2% | -20.9% | 9,871 | 9,174 | -33.1% | -28.0% |
| 營業利益 | 6,265 | 5,148 | 4,735 | -8.0% | -24.4% | 7,966 | 6,994 | -40.6% | -32.3% |
| 稅前利益 | 8,155 | 6,099 | 6,157 | 1.0% | -24.5% | 9,362 | 8,184 | -34.2% | -24.8% |
| 稅後淨利 | 7,080 | 4,670 | 5,182 | 11.0% | -26.8% | 7,864 | 6,768 | -34.1% | -23.4% |
| 調整後EPS (元) | 53.05 | 35.70 | 39.62 | 11.0% | -26.8% | 60.13 | 51.74 | -34.1% | -23.4% |
| 重要比率 (%) | 百分點 | 百分點 | 百分點 | 百分點 | |||||
| 營業毛利率 | 47.2% | 49.4% | 42.2% | -7.2 | -5.0 | 50.6% | 50.2% | -8.4 | -8.0 |
| 營業利益率 | 35.4% | 37.7% | 30.3% | -7.4 | -5.2 | 40.9% | 38.2% | -10.6 | -8.0 |
| 稅後純益率 | 40.1% | 34.2% | 33.1% | -1.1 | -6.9 | 40.3% | 37.0% | -7.2 | -3.9 |
資料來源:公司資料、元大投顧預估、Bloomberg
圖2:2026 年第 4季財測與預估比較
| (百萬元) | 4Q25A | 3Q26F | 4Q26F | 季增率 | 年增率 | 4Q26F - 元大預估 | 4Q26F - 市場預估 | 預估差異 - 元大 | 預估差異 - 市場 |
|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 17,219 | 15,651 | 17,200 | 9.9% | -0.1% | 18,900 | 19,257 | -9.0% | -10.7% |
| 營業毛利 | 8,260 | 6,607 | 8,149 | 23.3% | -1.3% | 9,850 | 9,961 | -17.3% | -18.2% |
| 營業利益 | 6,329 | 4,735 | 6,164 | 30.2% | -2.6% | 7,865 | 7,827 | -21.6% | -21.2% |
| 稅前利益 | 8,236 | 6,157 | 7,565 | 22.9% | -8.1% | 9,197 | 9,053 | -17.7% | -16.4% |
| 稅後淨利 | 6,720 | 5,182 | 5,997 | 15.7% | -10.8% | 7,358 | 7,302 | -18.5% | -17.9% |
| 調整後EPS (元) | 50.35 | 39.62 | 45.85 | 15.7% | -10.8% | 56.26 | 55.83 | -18.5% | -17.9% |
| 重要比率 (%) | 百分點 | 百分點 | 百分點 | 百分點 | |||||
| 營業毛利率 | 48.0% | 42.2% | 47.4% | 5.2 | -0.6 | 52.1% | 51.7% | -4.7 | -4.3 |
| 營業利益率 | 36.8% | 30.3% | 35.8% | 5.6 | -0.9 | 41.6% | 40.6% | -5.8 | -4.8 |
| 稅後純益率 | 39.0% | 33.1% | 34.9% | 1.8 | -4.2 | 38.9% | 37.9% | -4.1 | -3.1 |
資料來源:公司資料、元大投顧預估、Bloomberg
2H27開始量產可應用於CPO與NPO的FAU+Carrier,貢獻未來三年營運
大立光於 2026 年 9 月建置 FA 試產線已通過客戶認證,預期 2H27 開始量產可應用於 CPO(共同封 裝光學)與 NPO(近封裝光學)的 FAU+Carrier,Carrier 為可拆卸式 FAU(光纖陣列模組)零件,含板 子與三顆珠子,均為外購進行組裝;稜鏡為客戶指定,PMLA(Parallel Micro-Lens Array;平行微 透鏡陣列;採半導體製程)、V-Groove 及光纖均為外購。公司技術優勢在(1)對位精準度、(2)檢測 能力及(3)生產速度;公司採全自製自動化產線,硬體及韌體之調整可自行完成。目前出貨為單排 FA(Fiber Array,光纖陣列)產品,多排FA仍在驗證中,估計2028年有機會。大立光自6月起已 購置 7 筆不動產,共約 80.77 億元,主要為光通訊業務佈局。本中心假設 FAU+Carrier 單價 70 美 元,市占率 20%,2027/2028/2029 年全球 FAU+Carrier 為 320 萬/2,228 萬/6,348 萬個,估計光通 訊占營收比重2027/2028/2029年為1.9%/11%/27%。
圖3:預估大立光受惠於CPO/NPO營運貢獻於2H27開始,營收占比1.9%
| 品牌 | 全球FAU+Carrier (K, Units) | 單價 (USD/個) | 市場總值 NT(mn) | 市占率 (%) | 貢獻營收 (NT$ mn) | 營收占比 (%) |
|---|---|---|---|---|---|---|
| 2026年 | 411 | 70 | 863 | 0% | 0 | 0% |
| 2027年 | 3,205 | 70 | 6,731 | 20% | 1,346 | 1.9% |
| 2028年 | 22,280 | 70 | 46,788 | 20% | 9,358 | 11.5% |
| 2029年 | 63,478 | 70 | 133,304 | 20% | 26,661 | 27.0% |
| 2030年 | 81,100 | 70 | 170,310 | 20% | 34,062 | 32.1% |
資料來源:元大投顧預估;全球FAU數量採Semi Analysis估計數
註:假設大立光出貨整個FAU+Carrier每個70元美金,2H27開始出貨。
圖4:FAU+Carrier組裝形態示意圖,適用於可插拔FAU架構 (左);側視剖面概念圖 (右)
資料來源:AI生成示意圖(非實際產品)、元大投顧預估及整理
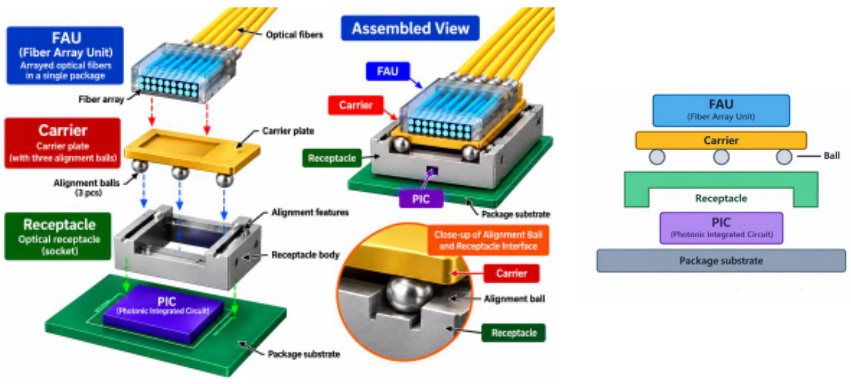
圖5:TSMC之COUPE架構為市場主流 (左);COUPE-GC為大立光目前應用產品 (右)
資料來源: Trendforce、元大投顧整理
圖6:FA利用V-Groove 將多根裸光纖並排固定在基板上 (左) (中);FAU應用於CPO/NPO(右)
資料來源:市場資料、VLNK、元大投顧整理
- 1) FA (Fiber Array;光纖陣列):FA利用V-Groove 將多根裸光纖並排固定在基板上;2) PMLA (Parallel Micro-Lens Array):可使目標面形成多點聚焦能量集中;3) V-Groove:被用作光纖定位 的載體,精準放置對準光纖確保耦合;傳統 V-Groove 困境在於 CPO 光通訊對精度要求極高(誤差 須小於 0.3 μm;相當於頭髮的1/300),傳統作法依賴進口完美V-Groove,因材料本身公差加上光 纖公差,累計誤差常大於1 μm,大立光透過自主開發的自動化機台與製程補償技術,可將不完美 的V-Groove及不完美的光纖組成最終總誤差控制在 0.3 μm以下的FA。
可變光圈毛利率可望逐步提升,2027年主鏡頭升級且2028年潛望式鏡頭升級
大立光可變光圈鏡頭於 3Q26 開始大量出貨,可變光圈調整光圈大小而控制進光量、景深、突顯拍 攝主體,在鏡頭端製程因單一個鏡頭需搭配多個光圈檢測故其複雜度提升,單價亦提升,惟初期良 率影響毛利率但後續可望提升。2027年美系客戶將再有主鏡頭升級且2028年有潛望式鏡頭升級。
產業概況
全球智慧型手機銷量估計2026年減16.7%至10.6億支,2027年再年減2.9%
2026年估計銷量年減16.7%(前次估年減13.9%)且2027年再年減2.9%,因(1) AI應用使記憶體價 格上漲而使手機價格調漲延後消費者換機時程;(B) 低階手機利潤消失而品牌廠商主動減少低階機 型銷售。非iOS (安卓為主)系列估計2026年減24.2%且2027年再年減5.2%,2026年較本中心 今年 5 月報告中估計年減 17.5%更保守。估計 iPhone 年減 1.3%,較本中心今年 5 月報告中估計 年增0.5%下修;因基本款延後推出,且iPhone 18 Pro以及17、16系列漲價亦影響終端需求。
圖7:全球智慧型手機2026估計年減16.7%,2027年估計年減2.9%
資料來源:IDC、元大投顧預估及整理
圖8:全球非iOS (Android)手機2026年估計年減24.2%,2027年估計年減5.2%
資料來源:IDC、元大投顧預估及整理
圖9:iPhone 2026年估計年減1.3%,2027年估計年增0.5%
資料來源:IDC、元大投顧預估及整理
| 全球出貨 (mn) | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|
| Shipment | 234 | 234 | 252 | 249 | 250 |
| YoY(%) | 3.5% | -0.3% | 7.6% | -1.3% | 0.5% |
| 全球出貨 (mn) | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|
| Shipment | 930 | 1,003 | 998 | 756 | 717 |
| YoY(%) | -5.1% | 7.8% | -0.5% | -24.2% | -5.2% |
| 全球出貨 (mn) | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|
| Shipment | 1,165 | 1,237 | 1,268 | 1,056 | 1,025 |
| YoY(%) | -3.4% | 6.2% | 2.4% | -16.7% | -2.9% |
iPhone銷量2026年估計年減1.3%,2027年仍受記憶體價格影響
iPhone 2026年估計銷量由年增0.5%下修至年減1.3%,達2.49億支,2027年估計由年增2.8% 降至年增0.5%。2026年下修因基本款 iPhone 延後至 2027 年推出。2027年下修因iPhone 18 Pro以及17、16系列漲價影響終端需求,預估出貨量下降。
圖10:2025年智慧型手機銷量年增2.4%,iPhone及三星年增7.6%及7.9%均高於平均
資料來源:IDC、元大投顧整理
圖11:2Q26全球智慧手機銷量年減7.4%,蘋果及三星年增14.9%及8.1%因高價機型及AI功能
| 品牌 | 2Q26 Shipment (mn) | 2Q26 Market Share | 2Q25 Shipment (mn) | 2Q25 Market Share | YoY (%) |
|---|---|---|---|---|---|
| Samsung | 62.7 | 22.7% | 58.0 | 19.4% | 8.1% |
| Apple | 55.7 | 20.2% | 48.5 | 16.3% | 14.9% |
| Xiaomi | 28.2 | 10.2% | 39.1 | 13.1% | -27.7% |
| OPPO | 18.0 | 6.5% | 21.4 | 7.2% | -15.8% |
| Vivo | 17.7 | 6.4% | 21.0 | 7.1% | -15.9% |
| Honor | 14.7 | 5.3% | 16.0 | 5.4% | -8.3% |
| Others | 79.2 | 28.7% | 94.2 | 31.6% | -15.9% |
| Total | 276.3 | 100.0% | 298.3 | 100.0% | -7.4% |
資料來源:IDC、元大投顧整理
iPhone 18 Pro/Pro Max:升級至A20 pro晶片,並導入可變光圈
iPhone 18 Pro 與 iPhone 18 Pro Max 採用全新設計,搭載 2 奈米製程 A20 Pro 晶片,配備 4,800 萬畫素 Fusion 主鏡頭,首度導入可變光圈(六片式葉片光圈,由轉輪結構控制),可自動調整進 光量與景深,夜間模式與 2X 光學品質望遠鏡頭(最高支援8X光學變焦)使拍照表現進一步提升,支 援 4K 120fps 慢速錄影、Pro Controls 手動調整、智慧對焦追蹤。因應晶片效能提升,VC板面積 擴增為前代3倍,散熱效能提升40%。採自研之C2數據機及N1無線網路晶片。
iPhone Duo為蘋果首款摺疊手機,價格1999美元起
iPhone Duo 內建A20晶片與C2數據機模組,採 7.6 吋 Super Retina XDR 內螢幕與 5.4 吋外螢幕, 具創新鉸鏈結構與一體式鈦金屬邊框,支援 Apple Pencil (USB-C)、Touch ID 側邊指紋辨識;後鏡 雙鏡頭4800萬畫素,前鏡1200萬畫素採屏下鏡頭(Under Display Camera)技術;C2 5G 毫米波 數據晶片及VC均熱板;採雙高能量電池(最長 44 小時續航)、Ceramic Shield 2 雙面高強度玻 璃,內螢幕由三星獨家供應 OLED 面板,但面板結構、材料處理製程以及疊層壓合方式均由蘋果主 導設計與零組件商共同開發,使面板與軸承在整合時避免螢幕中間出現的永久性折痕;擁有IP68 防塵防水功能,具智慧快拍等功能,且針對摺疊使用情境優化 iOS 27 介面,提供多工分割。
折疊機已於 9 月發表且宣布 10/16 開放預訂,本中心估 2026 年底才有較多交貨數量,單價 1,999 美元,低於原估計 2,000-2,400 美元,估計首年銷量 600 萬支,2029 年達 1 千萬支;相較於近幾 年全球折疊型智慧型手機 1,800 萬支/年而言,占有一定份額。相關受惠零組件廠商含大立光、新 日興、奇鋐、臻鼎、台郡等。
圖12:iPhone 2026年推出18 Pro/Pro Max機型,晶片及鏡頭再度升級,並導入自研網通晶片
| iPhone 18 Pro | iPhone 18 Pro Max | iPhone Duo | |
|---|---|---|---|
| SOC晶片 | A20 Pro | A20 Pro | A20 Pro |
| 螢幕尺寸 | 6.3吋 | 6.9吋 | 5.4吋(外螢幕);7.6吋(內螢幕) |
| 記憶體 | 12 GB | 12 GB | 12 GB |
| 相機 | 三鏡頭 | 三鏡頭 | 雙鏡頭 |
| 主鏡頭 | 主鏡頭4800萬畫素加可變光圈 超廣角4800萬畫素 長焦鏡4800萬畫素 | 主鏡頭4800萬畫素加可變光圈 超廣角4800萬畫素 長焦鏡4800萬畫素 | 4800萬畫素主鏡頭 4800萬畫素超廣角 |
| 變焦能力 | 長焦為潛望式8倍光學 | 長焦為潛望式8倍光學 | 2倍光學 |
| 前鏡頭 | 1800萬畫素 | 1800萬畫素 | 1200萬畫素 |
| 網通晶片 | C2行動數據、N1無線網路晶片 | C2行動數據、N1無線網路晶片 | C2行動數據晶片 |
| 散熱 | VC均熱板(面積為上一代三倍) | VC均熱板(面積為上一代三倍) | VC均熱板 |
| 螢幕 | 動態島縮小 | 動態島縮小 | 書本式摺疊設計、屏下鏡頭 |
| 價格 | 1,199 | 1,299 | 1,999 |
資料來源:元大投顧預估及整理
註: 1. 圖中藍字為規格更新部份,記憶體規格官方尚未公布,數據為市場資訊。
- iPhone 18 Pro / Pro max導入機械式可變光圈,透過物理控制景深,相機適用性更廣。
- iPhone 18 Pro / Pro max導入蘋果自研C2 Modem、N1 WiFi晶片,取代Qualcomm及Broadcom晶片,省電效果更佳。
圖13:前代iPhone 17系列新增Air機型、晶片及鏡頭升級、採VC均熱板
| iPhone 17 | iPhone Air | iPhone 17 Pro | iPhone 17 Pro Max | |
|---|---|---|---|---|
| SOC晶片 | A19 (5核GPU) | A19 Pro (5核GPU) | A19 Pro (6核GPU) | A19 Pro (6核GPU) |
| 螢幕尺寸 | 6.3吋 | 6.5吋 | 6.3吋 | 6.9吋 |
| 記憶體 | 8 GB | 12 GB | 12 GB | 12 GB |
| 相機 | 雙鏡頭,垂直排列 | 單鏡頭 | 三鏡頭 | 三鏡頭 |
| 主鏡頭 | 4800萬畫素主鏡頭 4800萬畫素超廣角 | 4800萬畫素主鏡頭 | 4800萬畫素主鏡頭 4800萬畫素超廣角 4800萬畫素長焦鏡 | 4800萬畫素主鏡頭 4800萬畫素超廣角 4800萬畫素長焦鏡 |
| 前鏡頭 | 1800萬畫素 | 1800萬畫素 | 1800萬畫素 | 1800萬畫素 |
| 變焦能力 | 2倍光學 | 2倍光學 | 長焦為潛望式8倍光學 | 長焦為潛望式8倍光學 |
| 相機形狀 | 相機模組橫向突起 | 相機模組橫向突起 | ||
| 網通晶片 | 自研WiFi晶片 | 自研WiFi晶片 自研5G Modem晶片 | 維持 | 維持 |
| 散熱 | 石墨片 | 石墨片 | VC均熱板 | VC均熱板 |
| 機殼 | 鋁金屬邊框 | 鈦金屬邊框 | 鋁合金一體成型 | 鋁合金一體成型 |
| 價格(發表當時) 價格(漲價後) | 799 899 | 999 1,099 | 1,099 不變 | 1,199 不變 |
資料來源:公司官網、元大投顧整理
獲利調整與股票評價
光通訊應用進度優於預期且於2H27量產,營收占比逐年攀高,長期展望正向
光通訊相關發展長線具機會且有利公司評價提升,基於過去微小的多 P 鏡頭對位具經驗及設備自製 能力,精準對位及量產能力使其快速通過客戶認證且估計於 2H27 量產出貨。本中心估計 2026 年 /2027 年營收年增 1.5%/13%至 621 億元/702 億元,下修 8%/3%,EPS 年增 3%/28%至 168 元 /215.7 元,下修 16%/上修 1.2%。2027 年上修主因 FAU+Carrier 出貨占比 1.9%;本中心估計 2028/2029年占比達11%/27%,故上修目標本益比至38倍2027F EPS 215.7元(前次以27倍的 2027F EPS給予目標價),採取的PE倍數提升因光通訊應用長期動能可期;給予目標價8,200元, 評等為買進。
圖14:2026和2027年財務預估調整
| (百萬元) | 2026估 - 調整後 | 2026估 - 調整前 | 2027估 - 調整後 | 2027估 - 調整前 | 預估差異 - 2026 | 預估差異 - 2027 |
|---|---|---|---|---|---|---|
| 營業收入 | 62,060 | 67,609 | 70,150 | 72,200 | -8.2% | -2.8% |
| 營業毛利 | 29,189 | 34,152 | 36,896 | 37,000 | -14.5% | -0.3% |
| 營業利益 | 21,859 | 26,791 | 29,519 | 29,203 | -18.4% | 1.1% |
| 稅前利益 | 27,109 | 31,946 | 34,894 | 34,308 | -15.1% | 1.7% |
| 稅後淨利 | 21,972 | 26,015 | 28,209 | 27,861 | -15.5% | 1.3% |
| 調整後EPS (元) | 167.99 | 198.91 | 215.67 | 213.02 | -15.5% | 1.2% |
| 重要比率 (%) | 百分點 | 百分點 | ||||
| 營業毛利率 | 47.0% | 50.5% | 52.6% | 51.2% | -3.5 | 1.3 |
| 營業利益率 | 35.2% | 39.6% | 42.1% | 40.4% | -4.4 | 1.6 |
| 稅後純益率 | 35.4% | 38.5% | 40.2% | 38.6% | -3.1 | 1.6 |
資料來源:公司資料、元大投顧預估
圖15:12個月預期本益比區間圖
資料來源:公司資料、元大投顧
圖16:12個月預期股價淨值比區間圖
資料來源:公司資料、元大投顧、CMoney
圖17:同業評價比較表
| 公司 | 代碼 | 評等 | 股價 | 市值 (百萬美元) | 調整後每股盈餘 | 調整後每股盈餘 | 調整後每股盈餘 | 本益比(倍) | 本益比(倍) | 本益比(倍) | 調整後每股盈餘成長率(%) | 調整後每股盈餘成長率(%) | 調整後每股盈餘成長率(%) |
| 2025 | 2026 | 2027 | 2025 | 2026 | 2027 | 2025 | 2026 | 2027 | |||||
| 大立光 | 3008 TT | 買進 | 6660.0 | 27,222 | 159.40 | 167.99 | 215.67 | 41.8 | 39.7 | 30.9 | (17.9) | 3.3 | 28.4 |
| 國內同業 | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | ||
| 玉晶光 | 3406 TT | 未評等 | 1060.0 | 3,849 | 32.8 | 37.9 | 41.7 | 32.3 | 28.0 | 25.5 | (14.4) | 15.5 | 9.9 |
| 先進光 | 3362 TT | 未評等 | 190.0 | 879 | (1.1) | -- | -- | -- | -- | -- | -- | -- | -- |
| 聯亞 | 3081 TT | 買進 | 2960.0 | 10,066 | 4.6 | 19.3 | 47.1 | 639.0 | 153.8 | 62.9 | -- | 315.6 | 144.5 |
| 全新 | 2455 TT | 買進 | 558.0 | 3,289 | 3.0 | 5.6 | 8.6 | 188.3 | 100.5 | 65.3 | (18.4) | 87.3 | 54.1 |
| 國內同業平均 | -- | -- | 9.8 | 20.9 | 32.4 | 286.5 | 94.1 | 51.2 | (16.4) | 139.4 | 69.5 | ||
| 國外同業 | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | ||
| 舜宇光學 | 2382 HK | 未評等 | 60.1 | 8,256 | 4.8 | 4.3 | 5.0 | 12.7 | 14.0 | 12.0 | 79.8 | (9.6) | 17.0 |
| 瑞聲科技 | 2018 HK | 未評等 | 37.2 | 5,467 | 2.4 | 2.8 | 3.3 | 15.4 | 13.4 | 11.3 | 48.5 | 14.5 | 19.3 |
| 國外同業平均 | -- | -- | 3.6 | 3.5 | 4.2 | 14.0 | 13.7 | 11.6 | 64.1 | 2.4 | 18.2 |
資料來源:公司資料、元大投顧、Reuters;每股盈餘數字以當地貨幣為單位;股價依首頁收盤價日期為準。
圖18:同業評價比較表 (續)
| 公司 | 代碼 | 評等 | 股價 | 市值 - (百萬美元) | 股東權益報酬率(%) - 2025 | 股東權益報酬率(%) - 2026 | 股東權益報酬率(%) - 2027 | 每股淨值 - 2025 | 每股淨值 - 2026 | 每股淨值 - 2027 | 股價淨值比(倍) - 2025 | 股價淨值比(倍) - 2026 | 股價淨值比(倍) - 2027 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 大立光 | 3008 TT | 買進 | 6660.0 | 27,222 | 11.5 | 11.0 | 13.0 | 1414.74 | 1525.06 | 1655.25 | 4.7 | 4.4 | 4.0 |
| 國內同業 | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | ||
| 玉晶光 | 3406 TT | 未評等 | 1060.0 | 3,849 | 14.4 | 15.5 | 16.0 | 235.1 | 254.5 | 283.0 | 4.5 | 4.2 | 3.8 |
| 先進光 | 3362 TT | 未評等 | 190.0 | 879 | -- | -- | -- | 25.8 | -- | -- | 7.4 | -- | -- |
| 聯亞 | 3081 TT | 買進 | 2960.0 | 10,066 | 10.8 | 35.1 | 51.0 | 45.3 | 54.9 | 92.3 | 65.3 | 53.9 | 32.1 |
| 全新 | 2455 TT | 買進 | 558.0 | 3,289 | 16.5 | 27.0 | 35.1 | 17.8 | 20.6 | 24.4 | 31.3 | 27.2 | 22.9 |
| 國內同業平均 | -- | -- | 13.9 | 25.9 | 34.0 | 81.0 | 110.0 | 133.2 | 27.1 | 28.4 | 19.6 | ||
| 國外同業 | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | ||
| 舜宇光學 | 2382 HK | 未評等 | 60.1 | 8,256 | 17.2 | 12.9 | 13.6 | 29.8 | 33.0 | 36.8 | 2.0 | 1.8 | 1.6 |
| 瑞聲科技 | 2018 HK | 未評等 | 37.2 | 5,467 | 10.6 | 10.6 | 11.9 | 23.5 | 29.4 | 32.4 | 1.6 | 1.3 | 1.2 |
| 國外同業平均 | -- | -- | 13.9 | 11.8 | 12.8 | 26.7 | 31.2 | 34.6 | 1.8 | 1.5 | 1.4 |
資料來源:公司資料、元大投顧、Reuters;每股淨值數字以當地貨幣為單位;股價依首頁收盤價日期為準。
圖19:季度及年度簡明損益表 (合併)
| (NT$百萬元) | 1Q2026A | 2Q2026A | 3Q2026F | 4Q2026F | 1Q2027F | 2Q2027F | 3Q2027F | 4Q2027F | FY2026F | FY2027F |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 15,544 | 13,665 | 15,651 | 17,200 | 16,000 | 15,200 | 18,050 | 20,900 | 62,060 | 70,150 |
| 銷貨成本 | (7,865) | (6,912) | (9,044) | (9,051) | (8,149) | (7,615) | (8,289) | (9,201) | (32,871) | (33,254) |
| 營業毛利 | 7,680 | 6,753 | 6,607 | 8,149 | 7,851 | 7,585 | 9,761 | 11,699 | 29,189 | 36,896 |
| 營業費用 | (1,867) | (1,605) | (1,872) | (1,985) | (1,800) | (1,582) | (1,960) | (2,035) | (7,329) | (7,377) |
| 營業利益 | 5,812 | 5,148 | 4,735 | 6,164 | 6,051 | 6,003 | 7,801 | 9,664 | 21,859 | 29,519 |
| 業外利益 | 1,476 | 951 | 1,422 | 1,401 | 1,250 | 1,346 | 1,420 | 1,360 | 5,250 | 5,375 |
| 稅前純益 | 7,288 | 6,099 | 6,157 | 7,565 | 7,301 | 7,349 | 9,221 | 11,024 | 27,109 | 34,894 |
| 所得稅費用 | (1,112) | (1,373) | (920) | (1,513) | (1,168) | (1,617) | (1,475) | (2,205) | (4,918) | (6,465) |
| 少數股東權益 | 53 | 56 | 55 | 55 | 55 | 55 | 55 | 55 | 219 | 220 |
| 歸屬母公司稅後純益 | 6,123 | 4,670 | 5,182 | 5,997 | 6,078 | 5,677 | 7,691 | 8,764 | 21,972 | 28,209 |
| 調整後每股盈餘(NT$) | 46.81 | 35.70 | 39.62 | 45.85 | 46.47 | 43.40 | 58.80 | 67.00 | 167.99 | 215.67 |
| 調整後加權平均股數(百萬股) | 131 | 131 | 131 | 131 | 131 | 131 | 131 | 131 | 131 | 131 |
| 重要比率 | ||||||||||
| 營業毛利率 | 49.4% | 49.4% | 42.2% | 47.4% | 49.1% | 49.9% | 54.1% | 56.0% | 47.0% | 52.6% |
| 營業利益率 | 37.4% | 37.7% | 30.3% | 35.8% | 37.8% | 39.5% | 43.2% | 46.2% | 35.2% | 42.1% |
| 稅前純益率 | 46.9% | 44.6% | 39.3% | 44.0% | 45.6% | 48.4% | 51.1% | 52.8% | 43.7% | 49.7% |
| 稅後純益率 | 39.4% | 34.2% | 33.1% | 34.9% | 38.0% | 37.4% | 42.6% | 41.9% | 35.4% | 40.2% |
| 有效所得稅率 | 15.3% | 22.5% | 14.9% | 20.0% | 16.0% | 22.0% | 16.0% | 20.0% | 18.1% | 18.5% |
| 季增率(%) | ||||||||||
| 營業收入 | -9.7% | -12.1% | 14.5% | 9.9% | -7.0% | -5.0% | 18.8% | 15.8% | ||
| 營業利益 | -8.2% | -11.4% | -8.0% | 30.2% | -1.8% | -0.8% | 30.0% | 23.9% | ||
| 稅後純益 | -8.9% | -23.7% | 11.0% | 15.7% | 1.4% | -6.6% | 35.5% | 14.0% | ||
| 調整後每股盈餘 | -8.9% | -23.7% | 11.0% | 15.7% | 1.4% | -6.6% | 35.5% | 14.0% | ||
| 年增率(%) | ||||||||||
| 營業收入 | 6.6% | 17.1% | -11.5% | -0.1% | 2.9% | 11.2% | 15.3% | 21.5% | 1.5% | 13.0% |
| 營業利益 | -4.5% | 5.5% | -24.4% | -2.6% | 4.1% | 16.6% | 64.8% | 56.8% | -7.2% | 35.0% |
| 稅後純益 | -5.0% | 352.5% | -26.8% | -10.8% | -0.7% | 21.6% | 48.4% | 46.1% | 3.3% | 28.4% |
| 調整後每股盈餘 | -5.0% | 352.5% | -26.8% | -10.8% | -0.7% | 21.6% | 48.4% | 46.1% | 3.3% | 28.4% |
資料來源:公司資料、元大投顧、CMoney;標'A'為歷史數據;調整後每股盈餘為根據調整後加權平均股數計算。
公司簡介
大立光成立於 1987 年主要生產光學鏡頭及鏡片,1991 年量產非球面塑膠鏡片;2002 年手機開始加入照相功能,塑膠鏡片 因具成本優勢而超越玻璃鏡片,成為光學鏡頭市場明星商品,大立光目前已成為全球主要的塑膠非球面鏡片生產商。大立 光所生產的光學鏡片組(Optical Lens)占手機鏡頭模組價值比重19%。大立光目前於台灣共有13個廠區,中國則有蘇州廠 及東莞廠,惟2019年下半年結束中國蘇州廠;其新擴充產能均集中於台中地區,在中國地區產能風險較低。
圖20:大立光鏡頭組於全球智慧型手機市占率近30% 圖21:大立光持續投入研發保持技術領先
資料來源:公司資料、元大投顧預估
資料來源:公司資料
圖22:營收趨勢
圖23:毛利率、營益率、淨利率
圖24:經營能力
圖25:自由現金流量
ESG分析
分別藉由「在ESG議題上的曝險」和「個別公司在ESG議題上的執行力」兩個面向來衡量公司於ESG上的表現。
- ESG 總分: 大立光整體的ESG風險評級屬於中等風險,於Sustainalytics資料庫所覆蓋的公司中排名亦排行於前段的 位置,在電子零組件行業中的公司中排名亦略為領先同業。
- 在ESG議題上的曝險: 大立光的整體風險敞口較低,且略低於細分行業平均。「原料使用」、「商業道德」以及「排 放物、廢水與廢棄物」是值得關注的實質 ESG 議題。公司面臨的商業道德風險主要源自於其價值鏈中的業務關係,以 及其業務所在國家和企業規模。
- 個別公司在ESG議題上的執行力:大立光(Largan)在ESG領域表現出色,尤其在環境政策方面表現強勁,並具備極 高的 ESG 報告標準。公司由董事會或執行委員會負責監督 ESG 治理,彰顯了高層問責機制。其舉報機制尚屬完善,但 在員工保護和報告流程方面仍有改善空間。
圖26:ESG分析
| 分項 | 評分/評級 |
|---|---|
| ESG總分 | 20.4 |
| 在 ESG 議題上的曝險 (A) | 31.4 |
| 個別公司在 ESG 議題上的執行力 (B) | 37.5 |
| 風險評級 | 中 |
| 同業排行(1~100,1 為最佳) | 51 |
資料來源:Sustainalytics (2026/10/8)
註1:ESG 總分=A-(A可控風險因子B/100)
註1-1:可控風險因子介於0-1之間,越大為越佳。
註2:ESG 總分風險評級:
註3:曝險分數評級:
註4:執行力分數評級:
極低 (0-10) 低 (10-20) 中 (20-30) 高 (30-40) 極高 (40+)
低 (0-35) 中 (35-55) 高 (55+)
弱 (0-25) 中 (25-50) 強 (50-100)
資產負債表
| 年初至12月 (NT$ 百萬元) | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 現金與短期投資 | 107,490 | 113,658 | 115,942 | 116,162 | 124,784 |
| 存貨 | 4,591 | 5,733 | 6,713 | 6,795 | 6,871 |
| 應收帳款及票據 | 10,091 | 10,360 | 10,462 | 10,622 | 12,826 |
| 其他流動資產 | 12,149 | 16,012 | 21,169 | 21,169 | 21,169 |
| 流動資產 | 134,321 | 145,764 | 154,285 | 154,748 | 165,649 |
| 採用權益法之投資 | 1,369 | 24 | 26 | 1,379 | 1,379 |
| 固定資產 | 41,135 | 46,936 | 51,472 | 50,080 | 56,939 |
| 無形資產 | 239 | 505 | 475 | 544 | 623 |
| 其他非流動資產 | 18,073 | 23,298 | 14,528 | 24,277 | 24,277 |
| 非流動資產 | 60,817 | 70,763 | 66,502 | 76,279 | 83,218 |
| 資產總額 | 195,138 | 216,527 | 220,787 | 231,028 | 248,868 |
| 應付帳款及票據 | 1,732 | 1,857 | 1,729 | 1,874 | 2,317 |
| 短期借款 | 0 | 203 | 0 | 0 | 0 |
| 什項負債 | 27,786 | 28,518 | 28,019 | 27,316 | 27,316 |
| 流動負債 | 29,517 | 30,578 | 29,749 | 29,190 | 29,632 |
| 長期借款 | 0 | 0 | 0 | 0 | 0 |
| 其他負債及準備 | 110 | 561 | 171 | 748 | 748 |
| 長期負債 | 110 | 561 | 171 | 748 | 748 |
| 負債總額 | 29,627 | 31,139 | 29,919 | 29,938 | 30,380 |
| 股本 | 1,335 | 1,335 | 1,335 | 1,308 | 1,308 |
| 資本公積 | 1,560 | 1,562 | 1,565 | 1,565 | 1,565 |
| 保留盈餘 | 160,871 | 175,969 | 185,818 | 197,245 | 214,342 |
| 什項權益 | 1,745 | 4,653 | 150 | 150 | 150 |
| 歸屬母公司之權益 | 165,510 | 183,519 | 188,867 | 200,268 | 217,364 |
| 非控制權益 | 0 | 1,869 | 2,001 | 2,220 | 2,440 |
| 股東權益總額 | 165,510 | 185,388 | 190,868 | 202,487 | 219,804 |
資料來源:公司資料、元大投顧
現金流量表
| 年初至12月 (NT$ 百萬元) | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 本期純益 | 17,902 | 26,211 | 21,560 | 22,191 | 28,429 |
| 折舊及攤提 | 5,422 | 6,230 | 7,732 | 6,518 | 7,368 |
| 本期營運資金變動 | (1,400) | (955) | (1,206) | (96) | (1,837) |
| 其他營業資產 及負債變動 | (3,725) | 92 | (2,006) | 0 | 0 |
| 營運活動之現金流量 | 18,199 | 31,579 | 26,080 | 28,614 | 33,960 |
| 資本支出 | (8,237) | (11,133) | (12,340) | (16,225) | (14,225) |
| 本期長期投資變動 | 609 | (1,345) | 3 | 0 | 0 |
| 其他資產變動 | (3,524) | (3,588) | 3,102 | 0 | 0 |
| 投資活動之現金流量 | (11,151) | (16,066) | (9,236) | (16,225) | (14,225) |
| 股本變動 | 0 | 0 | 0 | 0 | 0 |
| 本期負債變動 | (19) | 212 | (212) | 0 | 0 |
| 現金增減資 | 0 | 0 | 0 | (1,623) | 0 |
| 支付現金股利 | (9,676) | (10,811) | (11,412) | (10,545) | (11,113) |
| 其他調整數 | (55) | (165) | (1,834) | 0 | 0 |
| 融資活動之現金流量 | (9,750) | (10,764) | (13,458) | (12,168) | (11,113) |
| 匯率影響數 | 21 | 1,420 | (1,103) | 0 | 0 |
| 本期產生現金流量 | (2,682) | 6,168 | 2,283 | 221 | 8,622 |
| 自由現金流量 | 9,962 | 20,446 | 13,740 | 12,389 | 19,735 |
資料來源:公司資料、元大投顧
損益表
| 年初至12月 (NT$ 百萬元) | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 營業收入 | 48,842 | 59,458 | 61,148 | 62,060 | 70,150 |
| 銷貨成本 | (25,037) | (28,248) | (30,311) | (32,871) | (33,254) |
| 營業毛利 | 23,806 | 31,209 | 30,837 | 29,189 | 36,896 |
| 營業費用 | (5,986) | (7,177) | (7,279) | (7,329) | (7,377) |
| 推銷費用 | (291) | (399) | (376) | (400) | (457) |
| 研究費用 | (4,191) | (5,247) | (5,293) | (5,447) | (5,450) |
| 管理費用 | (1,504) | (1,531) | (1,609) | (1,482) | (1,470) |
| 其他費用 | 0 | 0 | 0 | 0 | 0 |
| 營業利益 | 17,807 | 24,033 | 23,558 | 21,859 | 29,519 |
| 利息收入 | 3,935 | 4,405 | 4,260 | 4,110 | 4,650 |
| 利息費用 | (1) | (1) | (2) | 0 | 0 |
| 利息收入淨額 | 3,934 | 4,404 | 4,259 | 4,110 | 4,650 |
| 投資利益(損失)淨額 | 212 | 0 | 3 | 153 | 271 |
| 匯兌損益 | (185) | 3,430 | (2,314) | 432 | 0 |
| 其他業外收入(支出)淨額 | 334 | 308 | 395 | 533 | 454 |
| 稅前純益 | 22,102 | 32,174 | 25,900 | 27,109 | 34,894 |
| 所得稅費用 | (4,200) | (5,963) | (4,340) | (4,918) | (6,465) |
| 少數股權淨利 | 0 | 296 | 285 | 219 | 220 |
| 歸屬母公司之稅後純益 | 17,902 | 25,915 | 21,275 | 21,972 | 28,209 |
| 稅前息前折舊攤銷前淨利 | 27,525 | 38,406 | 33,634 | 15,341 | 22,151 |
| 調整後每股盈餘 (NT$) | 134.14 | 194.17 | 159.40 | 167.99 | 215.67 |
資料來源:公司資料、元大投顧
主要財務報表分析
| 年初至12月 | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 年成長率 (%) | |||||
| 營業收入 | 2.5 | 21.7 | 2.8 | 1.5 | 13.0 |
| 營業利益 | (12.6) | 35.0 | (2.0) | (7.2) | 35.0 |
| 稅前息前折舊攤銷前淨利 | (16.5) | 39.5 | (12.4) | (54.4) | 44.4 |
| 稅後純益 | (20.9) | 46.4 | (17.7) | 3.3 | 28.4 |
| 調整後每股盈餘 | (20.8) | 44.8 | (17.9) | 3.3 | 28.4 |
| 獲利能力分析 (%) | |||||
| 營業毛利率 | 48.7 | 52.5 | 50.4 | 47.0 | 52.6 |
| 營業利益率 | 36.5 | 40.4 | 38.5 | 35.2 | 42.1 |
| 稅前息前淨利率 | 45.3 | 54.1 | 42.4 | 35.2 | 42.1 |
| 稅前息前折舊攤銷前淨利率 | 56.4 | 64.6 | 55.0 | 24.7 | 31.6 |
| 稅前純益率 | 45.3 | 54.1 | 42.4 | 43.7 | 49.7 |
| 稅後純益率 | 36.7 | 43.6 | 34.8 | 35.4 | 40.2 |
| 資產報酬率 | 9.4 | 12.7 | 9.9 | 9.6 | 11.4 |
| 股東權益報酬率 | 11.2 | 14.9 | 11.5 | 11.0 | 13.0 |
| 穩定/償債能力分析 | |||||
| 負債權益比 (%) | 17.9 | 16.8 | 15.7 | 14.8 | 13.8 |
| 淨負債權益比(%) | (64.9) | (61.2) | (60.7) | (57.4) | (56.8) |
| 利息保障倍數 (倍) | 19337.8 | 25781.8 | 17164.8 | 0 | 0 |
| 流動比率 (%) | 455.1 | 476.7 | 518.6 | 530.1 | 559.0 |
| 速動比率 (%) | 439.5 | 458.0 | 496.1 | 506.9 | 535.8 |
| 淨負債 (NT$百萬元) | (107,490) | (113,455) | (115,942) | (116,162) | (124,784) |
| 調整後每股淨值 (NT$) | 1239.78 | 1374.67 | 1414.74 | 1525.06 | 1655.25 |
| 評價指標 (倍) | |||||
| 本益比 | 49.7 | 34.3 | 41.8 | 39.6 | 30.9 |
| 股價自由現金流量比 | 87.8 | 42.8 | 63.7 | 70.6 | 44.3 |
| 股價淨值比 | 5.4 | 4.8 | 4.7 | 4.4 | 4.0 |
| 股價稅前息前折舊攤銷前淨 | 31.8 | 22.8 | 26.0 | 57.0 | 39.5 |
| 利比 股價營收比 | 17.9 | 14.7 | 14.3 | 14.1 | 12.5 |
資料來源:公司資料、元大投顧;註:負債為短期債加上長期債。