PDF 原檔:報告_宏遠_環球晶6488_20261104_original.pdf
圖片清單(已驗證 2026-11-04)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_宏遠_環球晶6488_20261104_001.png |
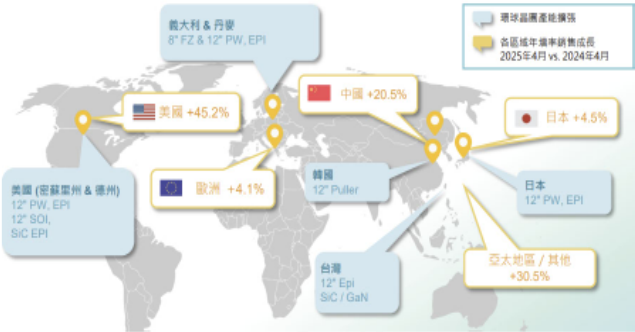
122KB | 真資料圖 | 圖一「環球晶全球佈局」世界地圖:標示各據點產品——美國(密蘇里州&德州)12" PW、EPI、12" SOI、SiC EPI;義大利&丹麥 8" FZ & 12" PW、EPI;韓國 12" Puller;台灣 12" Epi、SiC/GaN;日本 12" PW、EPI;並以黃色標籤列各區域 2025 年 4 月 vs 2024 年 4 月銷售年增率:美國 +45.2%、歐洲 +4.1%、中國 +20.5%、日本 +4.5%、亞太地區/其他 +30.5% |
報告_宏遠_環球晶6488_20261104_002.png |
64.9KB | 真資料圖 | 圖二 P/E Band(資料來源 CMoney、宏遠整理):紅色股價線疊五條本益比帶(右端可辨標示 9X、26X、60X、77X,另一條字樣模糊),橫軸 2023-03 至 2026 |
報告_宏遠_環球晶6488_20261104_003.png |
27.7KB | 文字卡/小圖 | 溫室氣體/永續區塊小圖(<40KB,未逐張細驗) |
報告_宏遠_環球晶6488_20261104_004.png |
36.4KB | 文字卡/小圖 | 永續區塊小圖(<40KB,未逐張細驗) |
報告_宏遠_環球晶6488_20261104_005.png |
24.6KB | 文字卡/小圖 | 員工人數區塊小圖(<40KB,未逐張細驗) |
報告_宏遠_環球晶6488_20261104_006.png |
18.7KB | 文字卡/小圖 | CMoney ESG Rating 區塊小圖(<40KB,未逐張細驗) |
報告_宏遠_環球晶6488_20261104_007.png |
14.5KB | 文字卡/小圖 | 股權控制區塊小圖(<40KB,未逐張細驗) |
報告_宏遠_環球晶6488_20261104_008.png |
12.5KB | 文字卡/小圖 | 社會責任區塊小圖(<40KB,未逐張細驗) |
報告_宏遠_環球晶6488_20261104_009.png |
24.7KB | 文字卡/小圖 | 社會責任區塊小圖(<40KB,未逐張細驗) |
報告_宏遠_環球晶6488_20261104_010.png |
13.4KB | 文字卡/小圖 | 公司治理區塊小圖(<40KB,未逐張細驗) |
原始內容
宏遠投顧
Company Report
公司研究報告
6488 環球晶(GlobalWafers)
報告日期:2026/11/04
研 究 員:廖翊辰 (Mike Liao)
壹、投 資 建 議
投資評等:買進
目標價位:850元
20 X 2027 EPS
參考價位:685元
16.2 X 2027 EPS 2026/11/03收盤
重點摘要:
- 環球晶3Q26營收149億元(QoQ-2.3%,YoY+2.6%),受義大利 Novara廠火災及新廠折舊影響,毛利率降至20.0%,EPS 3.13 元,惟排除火災影響後,營收原可季增逾12%。
- 環球晶規劃發行5億美元、10年期可轉債,並由美光擔任唯一 應募人,深化與美光合作關係,顯示美光對環球晶美國在地化 生產布局的支持。
- 隨AI、HBM及先進製程需求成長,12吋矽晶圓供需逐步轉緊, 預期 2027 年 ASP 調漲及美國新廠稼動率提升將帶動獲利回 升,預估2027年EPS 42.20元。
一. 3Q26受義大利Novara廠火災及新產能爬坡影響,EPS
3.13元
環球晶 3Q26 營收 148.71 億元(QoQ-2.3%,YoY+2.6%),主要受 7 月義大利Novara 8吋廠火災影響,導致部分產能及SOI相關產品 出貨受阻,管理層表示,若排除火災影響,單季營收原可實現逾 12%的季成長。獲利方面,受美國、義大利及日本新產能爬坡成本、 折舊費用增加,以及火災造成產品組合變化影響,單季毛利率降 至 20.0%(QoQ-0.7ppts),惟若排除全球重大擴產計畫相關支出, 模擬毛利率約 34%,顯示既有產能獲利能力仍具支撐。營業費用 部分,因本季世創(Si l t ronic)股價表現相對平穩,相關獎酬費用 提列減少,使單季營業淨利率回升至 9.8%(QoQ+0.4ppts)。業外 方面,由於 2Q26 受惠世創股票上漲帶來的金融評價利益,3Q26 缺乏相同收益挹注,加上 Novara 廠火災影響本業營運,致單季稅 後淨利14.97億元(QoQ-60.4%,YoY-24.0%),EPS 3.13元。
二. 董事會批准發行可轉債,由美光擔任唯一應募人
環球晶表示董事會批准發行最高 5 億美元、10 年期可轉債,並由 美光擔任唯一應募人,票面利率 0.5%,此次合作除有助於公司取 得低成本長期資金,支應美國新廠擴產及營運需求外,亦顯示美 光對環球晶美國在地化生產布局的支持。隨 AI 及 HBM 需求快速 成長,記憶體大廠積極擴充先進製程產能,帶動高品質 12 吋矽晶 圓需求提升,環球晶可望藉由深化與美光的合作關係,強化美國 新廠長期訂單能見度。此外公司持續透過長期供貨合約(LTA)及 客戶預付款機制支持新增產能的投資,有助降低擴產初期的資金
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
宏遠投顧
Company Report
公司研究報告
與需求風險。此次合作不僅有利於優化資金結構,亦可望鞏固環 球晶在美國半導體供應鏈的地位,為後續產能利用率提升及營運 成長奠定基礎。
三.預估2026 / 2027 年EPS 18.05 / 42.20元
隨 AI 及先進製程需求持續成長,帶動 12 吋矽晶圓供需逐步轉緊, 環球晶既有 12 吋產線維持高稼動率,部分產品供給已趨緊俏,有 利後續價格協商及產品組合優化。展望 4Q26,管理層預期營運表 現將優於 3Q26,惟義大利 Novara 廠火災後續影響及新廠產能爬坡 成本仍為短期營運變數。價格方面,儘管部分晶圓代工客戶對漲 價仍有阻力,但隨 12 吋產能供給趨緊,預期 2027 年 ASP 改善幅 度將較 2026 年明顯。在產能方面,美國 GWA 新廠持續推進客戶 驗證及產能爬坡,短期折舊與營運成本仍將壓抑毛利率,惟隨新 LTA 陸續談妥並反映於出貨價格,以及稼動率提升、規模經濟逐 步顯現,預期 2027 年獲利能力將顯著改善。預估 2026 全年營收 598.21 億元(YoY-1.3%),毛利率 20.44%,營益率 9.98%,稅後淨 利86.30億元(YoY+18.0%),EPS 18.05元;預估2027全年營收 910.52 億元(YoY+52.2%),毛利率 32.41%,營益率 24.54%,稅 後淨利201.77億元(YoY+133.8%),EPS 42.20元。
四.投資建議:買進,目標價850元
考量 AI、HBM 及先進製程需求持續成長,帶動 12 吋矽晶圓供需 逐步轉緊,有利 2027 年 ASP 及產品組合改善。雖短期新廠折舊與 產能爬坡成本仍壓抑獲利,惟隨新 LTA 陸續生效、美國新廠稼動 率提升及規模經濟逐步顯現,預期 2027 年營運將明顯回升。此外, 環球晶深化與美光合作關係,並透過長約及預付款機制提高新增 產能訂單能見度,可望受惠美國半導體在地化生產趨勢,故維持 買進之投資建議,目標價850元(20 X 2027 EPS)。
貳、公 司 營 運 概 況
一.公司簡介
環球晶圓股份有限公司於 2011 年 10 月 18 日由中美晶的半導體部 門分割成立,主要經營項目為矽晶材料的製造與銷售,產品有磊 晶晶圓、拋光晶圓、浸蝕晶圓、超薄晶圓及深擴散晶圓等,應用 範圍從整流器到電源管理及驅動 IC、車用功率與感測器 IC、資通 訊、MEMS 等利基型市場。環球晶透過併購成長方式,取得產能、 技術、客戶及材料採購之議價能力,也整合美、日半導體 IDM 管 理經驗的跨國團隊。公司產品包括退火片(Annealed Wafer)、磊晶 (EPI Wafer)、拋光片(Polished Wafer)等。並包含8吋、12吋、6吋
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
宏遠投顧
等不同尺寸。
圖一、環球晶全球佈局
資料來源:環球晶
二.營運概況及展望
環球晶營運已走出循環底部,目前 12 吋與 6 吋既有產線均接近滿 載,且復甦動能已由 AI 延伸至工業、電力管理及記憶體等成熟製 程領域,供給轉趨緊俏,2H26 價格進入上行區間,隨半導體廠邁 入高資本支出週期,帶動運算與 HBM 記憶體之矽晶圓用量提 升,矽晶圓市場供需趨緊。鑑於新建 12 吋廠需耗時 3 至 4 年且高 階設備交期拉長,環球晶提早布局的稀缺產能具備極佳競爭優 勢。隨既有產線達滿載,預期 2H26 現貨價格將開始調漲,以反 映能源與原料成本之升幅。此外,下游客戶為防範缺料風險,已 展現強烈意願提前鎖定產能,本輪長約(LTA)不僅年期拉長(多 數超過 3-5 年),更出現與美光(Micron)簽署之 10 年合約, 且附帶超過 5 億美元之預付款。
在地化佈局進入收割期,火災風險受控不改長期趨勢
在全球供應鏈重組趨勢下,客戶決策已由價格導向轉向重視「供 應韌性」與「在地生產」。環球晶 GWA 美國新廠一期設備安裝 接近完成,二期建物主體已完工,搭配美國《晶片法案》(CHIPS Act)補助與 AMIC 稅額抵免,將大幅強化美國市場定價權並抵 銷折舊壓力。針對 7 月發生的義大利 Novara 廠局部火災,因受 損僅限 8 吋後段且 12 吋新廠完全未受影響,預計 8 月中旬起 分階段復工,配合全球產能調度及保險理賠,預期對全年營運衝 擊有限。展望 2027 年,隨新產能全面釋放與新價格反映,環球 晶將迎來「量價齊揚」的獲利成長期。
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
Company Report
公司研究報告
宏遠投顧
Company Report
公司研究報告
叁、業 績 及 獲 利 預 估
展望 2026 年,環球晶受惠 AI、HBM 及先進製程需求持續成長, 帶動 12 吋矽晶圓供需逐步轉緊,既有 12 吋產線維持高稼動率, 部分產品供給已趨緊俏。管理層預期 4Q26 營運表現將優於 3Q26, 惟義大利 Novara 廠火災後續影響,以及美國新廠折舊與產能爬坡 成本,仍將壓抑短期獲利表現。價格方面,雖部分晶圓代工客戶 對漲價仍有阻力,但隨供需逐步改善,有利後續 ASP 調漲及產品 組合優化。預估環球晶 2026 全年營收 598.21 億元(YoY-1.3%), 毛利率 20.44%,營業利益 59.71 億元(YoY-30.9%),營益率 9.98%, 稅後淨利86.30億元(YoY+18.0%),EPS 18.05元。
展望 2027 年,隨 AI 資料中心、HBM 及先進製程持續擴產,12 吋 矽晶圓需求可望進一步提升,加上產業新增供給有限,預期供需 將更加緊俏,帶動 2027 年 ASP 改善幅度較 2026 年明顯。預期上 半年新一輪 LTA 陸續完成協商並逐步反映於出貨價格,搭配環球 晶美國德州新廠(GWA)持續推進客戶驗證及產能爬坡,隨稼動 率提升及規模經濟逐步顯現,有望逐步改善新廠折舊對毛利率的 壓力。此外,公司擬發行最高 5 億美元可轉債,深化與美光長期 合作關係,並透過長約及客戶預付款機制支持新增產能,其中美 國 12 吋 SOI 晶圓需求已超過規劃產能,有助提高未來訂單能見 度。預期 2027 年隨 ASP 調漲、新產能貢獻擴大及產品組合優化, 營收與獲利將明顯成長。預估 2027 全年營收 910.52 億元 (YoY+52.2%),毛利率 32.41%,營業利益 223.47 億元 (YoY+274.3%),營益率 24.54%,稅後淨利 201.77 億元 (YoY+133.8%),EPS 42.20元。
圖二、P/E Band
6488環球晶
資料來源: CMoney、宏遠整理
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
宏遠投顧
Company Report
公司研究報告
| 肆、財 務 簡 表 |
|---|
宏遠投顧
溫室氣體
永續報告書連結
enplus.twse.com.tw/api/api/MopsSustainReport/data/FileStream?id=bef537d5-97ff-473b-8087-e3
報告書保證確信 驗證單位:第三方保證認證單位:優麗國際管理系統股份有限公司(DQS Taiwan
環境保護 Environment
| 摘要 | 2025年溫室氣體排放量減少0.74%,營收減少3.24% | 2025年溫室氣體排放量減少0.74%,營收減少3.24% | 2025年溫室氣體排放量減少0.74%,營收減少3.24% |
|---|---|---|---|
| 溫室氣體盤查數據 | 溫室氣體盤查數據 | 溫室氣體盤查數據 | 溫室氣體盤查數據 |
| 年度 | 排放總量(公噸) | 範疇一 | 範疇二 |
| 2025 | 541,906 | 24,437 | 517,469 |
| 2024 | 545,960 | 21,612 | 524,348 |
| 2023 | 539,052 | 22,150 | 516,902 |
| 2022 | 545,249 | 23,940 | 521,309 |
*排放總量(公噸):範疇一+範疇二溫室氣體排放數據
*範疇一:組織擁有或控制的營運據點的溫室氣體排放
*範疇二:組織所購買或取得之電力,用之於供熱、製冷或蒸汽而產生的溫室氣體排放
資料來源:CMoney、企業揭露資訊
| 摘要 | 2025年企業用水量減少4.57%,營收減少3.24% | 2025年企業用水量減少4.57%,營收減少3.24% | 2025年企業用水量減少4.57%,營收減少3.24% |
|---|---|---|---|
| 企業用水量盤查數據 | 企業用水量盤查數據 | 企業用水量盤查數據 | 企業用水量盤查數據 |
| 年度 | 用水總量(公噸) | 回收水量(公噸) | 排水量(公噸) |
| 2025 | 9,098,000 | - | 15,719,700 |
| 2024 | 9,533,700 | - | 15,643,900 |
| 2023 | 9,714,600 | - | 16,390,400 |
| 2022 | 10,228,200 | - | 16,825,200 |
*用水總量:依取水來源統計之總使用水量
*回收水量:將已用水和廢水透過循環處理成可再利用的水資源(包含製成回收水)
*排水量:排放的汙水總量
資料來源:CMoney、企業揭露資訊
社會責任 Social Responsibility
摘要 2025年員工人數減少117人,營收減少3.24% ,人均福利費用增加0.02%
| 員工人數統計 - 年度 | 員工人數統計 - 員工人數(人) | 員工人數統計 - 員工人數增減(人) | 員工人數統計 - 福利費用(千) |
|---|---|---|---|
| 2025 | 7,084 | -117 | 13,173,117 |
| 2024 | 7,201 | -58 | 13,075,175 |
| 2023 | 7,259 | 5,591 | 13,747,646 |
| 2022 | 1,668 | 24 | 12,823,470 |
| 2021 | 1,644 | -30 | 11,964,749 |
資料來源:CMoney、企業揭露資訊
員工人數
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
永續發展報告
6488 環球晶 永續發展概況
※評等1-10分,10分最高
| CMoney ESG Rating | CMoney ESG Rating | CMoney ESG Rating | 評鑑年季:2026Q3 |
|---|---|---|---|
| CMoney ESG Rating | CMoney ESG Rating | 交易所公司治理評鑑 | 產業排名 |
| 8 | 8 | 前5% | 5/207 |
| E | 7 | 前5% | 5/207 |
| S | 7 | 前5% | 5/207 |
| G | 8 | 前5% | 5/207 |
Company Report
公司研究報告
宏遠投顧
股權控制
公司治理評鑑
| 評鑑年度 | 評鑑結果 | 等級 | 加權項目比重 - 維護股東權益及 平等對待股東 | 加權項目比重 - 強化董事會結構 與運作 | 加權項目比重 - 資訊 透明度 | 加權項目比重 - 落實 企業社會責任 |
|---|---|---|---|---|---|---|
| 2025 | 前5% | A+ | 0.16 | 0.25 | 0.1 | 0.49 |
| 2024 | 前5% | A+ | 0.19 | 0.29 | 0.17 | 0.35 |
| 2023 | 前5% | A+ | 0.22 | 0.31 | 0.19 | 0.28 |
| 2022 | 前5% | A+ | 0.2 | 0.33 | 0.23 | 0.24 |
| 2021 | 前5% | A+ | 0.2 | 0.33 | 0.26 | 0.21 |
資料來源:CMoney、交易所
[註]等級轉換:前5%:「A+」;6%至20%:「A」;21%至35%:「B+」;
36%至50%:「B」;51%至65%:「C+」;66%至80%:「C」;81%至100%:「D」
企業功能委員會
| 功能委員會 | 功能委員會 | 功能委員會 | 功能委員會 |
|---|---|---|---|
| 審計委員會(非強制設置) | ★ | 審計委員會(強制設置) | ★ |
| 提名委員會 | ★ | 資訊安全委員會 | |
| 公司治理委員會 | 永續發展委員會 | ★ | |
| 薪資報酬委員會 | ★ | 誠信經營委員會 | |
| 風險管理委員會 | 策略委員會 |
| 企業裁罰資訊 |
|---|
| 裁罰資訊 |
| 今年以來沒有裁罰資訊 |
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
社會責任 Social Responsibility
公司治理 Corporate Governance
資料來源:CMoney、企業揭露資訊
| 摘要 | 2025,最終控制者(董事長、副董事長、總經理、副總經理) 掌握董監席次控制權增加0%,股份控制權增加0.46% | 2025,最終控制者(董事長、副董事長、總經理、副總經理) 掌握董監席次控制權增加0%,股份控制權增加0.46% | 2025,最終控制者(董事長、副董事長、總經理、副總經理) 掌握董監席次控制權增加0%,股份控制權增加0.46% |
|---|---|---|---|
| 最終控制者股權控制情形 | 最終控制者股權控制情形 | 最終控制者股權控制情形 | 最終控制者股權控制情形 |
| 年度 | 席次控制權(%) | 股份控制權(%) | 股權集中度 |
| 2025 | 12.50 | 0.82 | 0.2176 |
| 2024 | 12.50 | 0.36 | 0.2176 |
| 2023 | 12.50 | 0.39 | 0.2615 |
| 2022 | 14.29 | 0.39 | 0.2619 |
| 2021 | 14.29 | 0.91 | 0.2595 |
Company Report
公司研究報告